
صادرات النفط والغاز الروسية إلى آسيا مستمرة.. ما تأثير الممرات البحرية الإستراتيجية؟ (مقال)
فيلينا تشاكاروفا* – ترجمة: نوار صبح
- تُداول خام برنت بسعر يتجاوز 100 دولار للبرميل لما يقرب من أسبوعين كاملين
- الصين والهند تدفعان أسعارًا أعلى وليس أقل مقابل البراميل الروسية
- خام الأورال يُتداول الآن في بعض المواقع بسعر أعلى من خام برنت
- الصين نجحت في إبقاء الأسعار دون مستوى 100 دولار عبر السحب من احتياطياتها الخاصة
على الرغم من أن صادرات النفط والغاز الروسية إلى آسيا مستمرة، فإنها تخضع للتطورات الأمنية في الممرات البحرية الإستراتيجية العالمية.
وتتمثل المشكلة في أن تجارة الوقود الأحفوري الروسي مع آسيا قد دخلت مرحلة لم تعد فيها أحجام الصادرات والأسعار والموقف التفاوضي لموسكو خاضعة للسياسة الروسية بقدر خضوعها لحالة الممرات البحرية الإستراتيجية العالمية، إذ تشهد 3 من هذه الممرات اضطرابات متزامنة لأول مرة.
ويشهد مضيق هرمز قيودًا منذ شهر مارس/آذار الماضي، في حين توقف مسار البحر الأحمر في 10 سبتمبر/أيلول الجاري إثر هجوم بطائرة مسيرة شنه الحوثيون، وأدى إلى إغلاق خط أنابيب "شرق-غرب" السعودي، بعد يوم واحد من استيلاء الجماعة على الساحل الغربي لليمن والجزر المطلة على مضيق باب المندب.
أما في البحر الأسود، فقد حولت الهجمات الأوكرانية بالطائرات المسيرة التي تستهدف الملاحة كل شحنة روسية تنطلق من ميناء "نوفوروسيسك" إلى عملية محفوفة بالمخاطر تتطلب حسابات دقيقة، وهناك اضطراب رابع ينبع من داخل روسيا، إذ تدفع الهجمات على المصافي بالخام -الذي تعذر تكريره- نحو سوق التصدير.
مؤشرات الأسعار
تحمل مؤشرات الأسعار دلالة واضحة لا لبس فيها، فقد جرى تداول خام برنت بسعر يتجاوز 100 دولار للبرميل لما يقرب من أسبوعين كاملين، مسجلًا ذروة عند 107.6 دولارًا في 10 سبتمبر/أيلول الجاري.
وفي ظل هذه السوق، يدفع أكبر مشترين للنفط الروسي -وهما الصين والهند- أسعارًا أعلى (وليس أقل) مقابل البراميل الروسية، إذ يُتداول خام الأورال الآن في بعض المواقع بسعر أعلى من خام برنت.
وفي خضم هذا المشهد، وقع الرئيس الأميركي دونالد ترمب في 18 سبتمبر/ أيلول الجاري على "قانون ليندسي أو. غراهام لفرض عقوبات على روسيا وإيران لعام 2026".
ويتميز هذا القانون عن الإجراءات السابقة باستحداث آلية قانونية لفرض رسوم جمركية تصل إلى 100% على كبار المشترين الأجانب للنفط والغاز الروسيين، وهو ما يستهدف عمليًا بكين ونيودلهي، اللتين استقبلتا معًا نحو 87% من صادرات النفط الروسي في المدة ما بين يناير/كانون الثاني وأغسطس/آب الماضيين.
لذلك، فإن المعضلة التي تواجه صناع القرار لا تكمن في تساؤل عما إذا كانت واشنطن قد صعدت الموقف، فقد فعلت ذلك بالفعل.
وتكمن المشكلة في مدى إمكان نجاح أداة قانونية -صُممت لخفض الطلب على الطاقة الروسية- في سوق تعاني فيها إمدادات الخليج تعطلًا فعليًا، وتكون فيها الاحتياطيات الإستراتيجية قد استُنزفت، في حين تكون بدائل النفط الروسي إما غير متوفرة وإما أعلى تكلفة.
وستحدد الإجابة عن هذا التساؤل ملامح الاجتماع المرتقب بين الرئيسين ترمب وشي في البيت الأبيض يوم 24 سبتمبر/أيلول الجاري، وإستراتيجية الهند القائمة على الموازنة بين الأطراف، ومدى متانة محور الطاقة الذي يربط بين موسكو وبكين.
تداعيات إغلاق مضيق هرمز
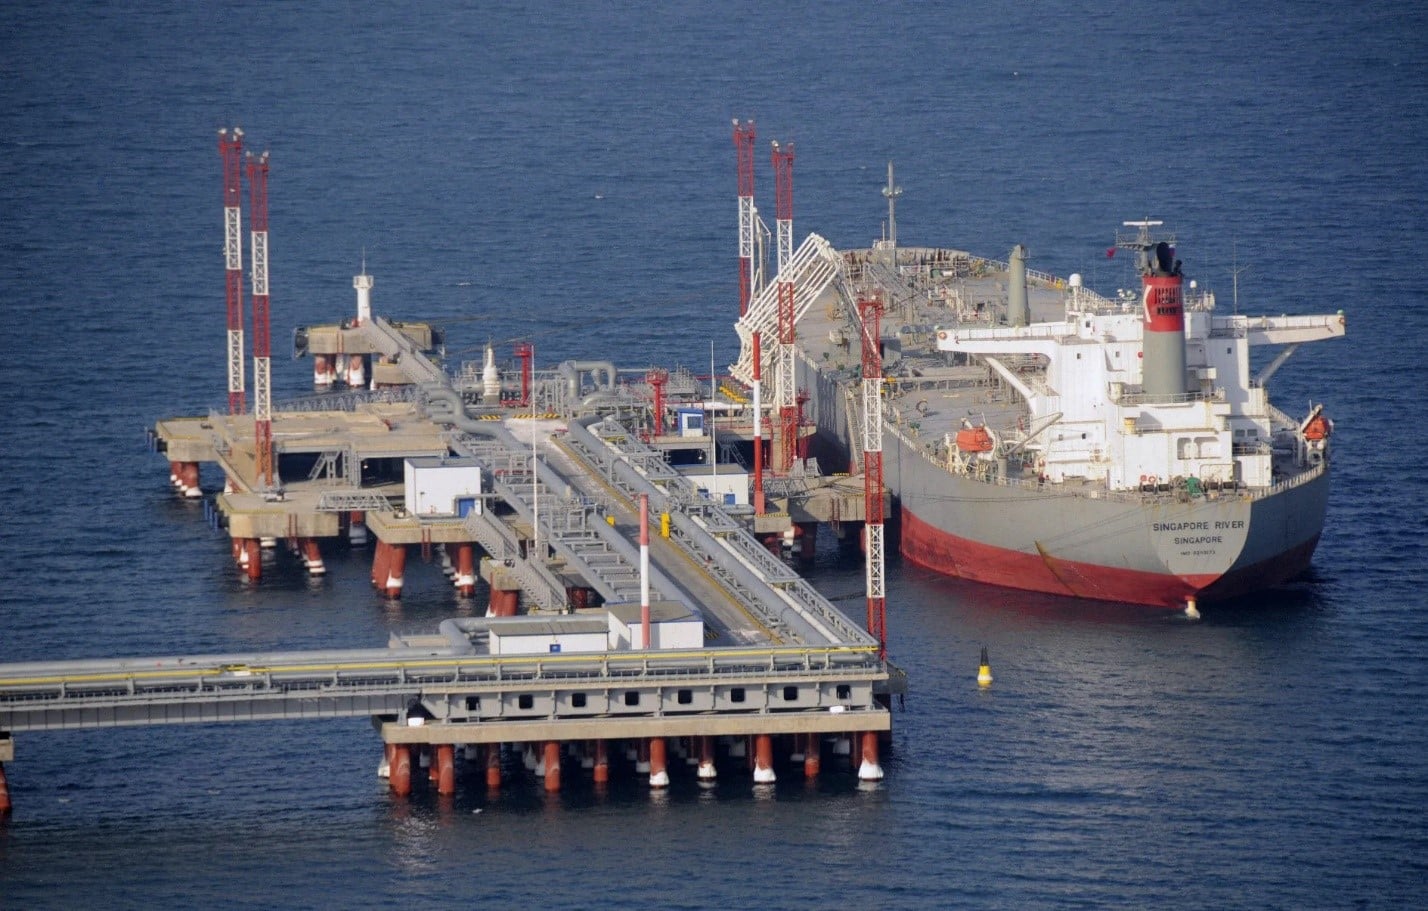
تتسم صدمة الخليج العربي بهيكلية محددة، فبعد إغلاق مضيق هرمز في مارس/آذار الماضي أعادت المملكة العربية السعودية توجيه صادراتها المتجهة إلى آسيا عبر خط أنابيب "شرق-غرب"، وهو خط يمتد لنحو 1200 كيلومتر وتبلغ قدرته الاستيعابية 7 ملايين برميل يوميًا، وينتهي عند مدينة ينبع على البحر الأحمر، وتظل الناقلات التي تشحن النفط من ينبع متجهةً إلى آسيا مضطرة للمرور عبر مضيق باب المندب.
وأدى هجوم بطائرة مسيّرة وقع في 10 سبتمبر/أيلول الجاري إلى توقف عمل خط الأنابيب.
وفي 11 سبتمبر/أيلول الجاري سيطرت الجماعة على الساحل الغربي لليمن والجزر الإستراتيجية في جنوب البحر الأحمر.
ورغم إعلان الرياض في 16 سبتمبر/أيلول الجاري عودة نصف الطاقة الاستيعابية للعمل قريبًا واستعادة النصف الآخر خلال 6 أسابيع تقريبًا، فإن الخط ظل متوقفًا عن العمل حتى 21 سبتمبر/أيلول.
وجاءت ضربة ثانية من طهران، إذ استهدف الحظر الذي فرضته إيران في 9 سبتمبر/أيلول الجاري على حركة الملاحة في خليج عُمان وبحر العرب ذلك المسار البديل الذي كانت تستعمله الناقلات -بعد إيقاف أجهزة التتبع وبحماية من البحرية الأميركية- لنقل النفط خارج مضيق هرمز تمهيدًا لشحنه إلى آسيا.
وتأتي هذه الصدمة لتضرب نظامًا استنفدت بالفعل هوامش الأمان والاحتياطيات الوقائية لديه.
وفي شهر مارس/آذار الماضي، اتفقت 32 دولة عضوًا في وكالة الطاقة الدولية على طرح 400 مليون برميل من المخزونات الإستراتيجية، وهي أكبر عملية سحب من المخزون في تاريخ الوكالة، إلا أن قدرتها على تكرار هذا التدخل باتت محدودة للغاية الآن.
أما الصين -التي نجحت في إبقاء الأسعار دون مستوى 100 دولار عبر السحب من احتياطياتها الخاصة وتقييد الواردات- فهي مضطرة الآن إلى إعادة بناء تلك الاحتياطيات وتزويد مصافيها بالنفط، ومن المرجح أن تتخلى عن سياسة تقييد الواردات.
وتُعد هذه الحالة تجسيدًا صارخًا لاستنزاف القدرة على الصمود، فالأدوات التي امتصت صدمة الموجة الأولى من الأزمة لم تعد متاحة لمواجهة الموجة الثانية.
توقعات السوق بشأن الممرات الحيوية
أصبحت توقعات السوق الآن مرهونة بحالة "نقاط الاختناق" (الممرات الحيوية) أكثر من ارتباطها بأساسيات العرض والطلب.
وفي هذا الإطار، يتوقع مدير تحليلات السوق لدى شركة سيالا (Siala) سيرغي سيلين أن تتأرجح الأسعار وفق نمط موجي يتراوح بين 70 و80 دولارًا في أوقات الهدوء، ويصل إلى 120 دولارًا في حالات التصعيد.
من جانبه، يتوقع رئيس قسم الطاقة لدى معهد الطاقة والتمويل (IEF) أليكسي غروموف ألا تنخفض الأسعار دون مستوى 100 دولار، ما لم يُتوصل إلى تسوية، وأن تتراوح بين 110 و120 دولارًا في حال تصاعد التوترات.
ويُعد إعلان ترمب إجراء محادثات مع الحوثيين المتغير الوحيد الظاهر الذي قد يؤدي إلى خفض التصعيد.
وتُعد روسيا المستفيد الأكبر من هذا الوضع، لكن مكاسبها هذه ناتجة عن أضرار واقعة لا عن تخطيط مسبق، فقد ارتفعت شحنات النفط الروسي المنقولة بحرًا بنسبة 2.6% لتصل إلى 3.54 مليون برميل يوميًا خلال الأسابيع الـ4 المنتهية في 13 سبتمبر/أيلول الجاري.
وبلغ متوسط إيرادات التصدير الأسبوعية 1.9 مليار دولار، بزيادة قدرها 180 مليون دولار مقارنة بالمدة السابقة.
ويعود السبب الرئيس في ذلك إلى الضغوط التي تفرضها الطائرات المسيرة الأوكرانية على المصافي الروسية، إذ يُوجّه النفط -الذي يتعذر تكريره محليًا- إلى أسواق التصدير، وبات منحنى الصادرات يتبع منحنى توقف عمل مصافي النفط بفارق زمني قصير.
وهكذا، تُحوّل موسكو فعليًا خسارة صناعية محلية إلى مكاسب بالعملة الصعبة.
وتعكس بيانات الأسعار المشهد ذاته، ففي 14 سبتمبر/أيلول الجاري جرى تداول خام الأورال الروسي بسعر 89 دولارًا للبرميل (على أساس التسليم على ظهر السفينة FOB) في ميناء بريمورسك المطل على بحر البلطيق، وبسعر 87 دولارًا في ميناء نوفوروسيسك على البحر الأسود.
وبلغ سعر خام إسبو الموجه إلى الصين 93 دولارًا في ميناء كوزمينو، أما عند وصوله إلى المواني الآسيوية فقد بلغت تكلفة النفط الروسي نحو 120 دولارًا.
ويعزى جزء من هذا الفارق السعري إلى تكلفة المخاطر المرتبطة بالبحر الأسود، إذ صرح الرئيس الروسي فلاديمير بوتين، في الأول من سبتمبر/أيلول الجاري، بأن أوكرانيا ألحقت أضرارًا بنحو 100 سفينة مدنية في البحر الأسود، بتكلفة قدّرها بنسبة 1% من الناتج المحلي الإجمالي.
وهذا جعل قلة من التجار مستعدين لاستئجار ناقلات ضخمة للقيام بهذه الرحلة.
وتمر معظم الشحنات الروسية المتجهة من المواني الأوروبية إلى آسيا -بما في ذلك الهند- عبر مضيق باب المندب.
ويتوقع مدير تحليلات السوق لدى شركة سيالا سيرغي سيلين التوصل إلى اتفاقيات مع الحوثيين لضمان عبور الناقلات الروسية، فإذا صدقت توقعاته سيتحول المضيق إلى نقطة اختناق خاضعة لتصفية سياسية، إذ يُغلق أمام النفط السعودي ويُفتح أمام النفط الروسي.
وفي غضون ذلك، تتحول السيطرة على الممر البحري إلى سلطة تحكم في هوية الجهة التي تصل إمداداتها إلى آسيا.
واردات الصين من النفط الروسي
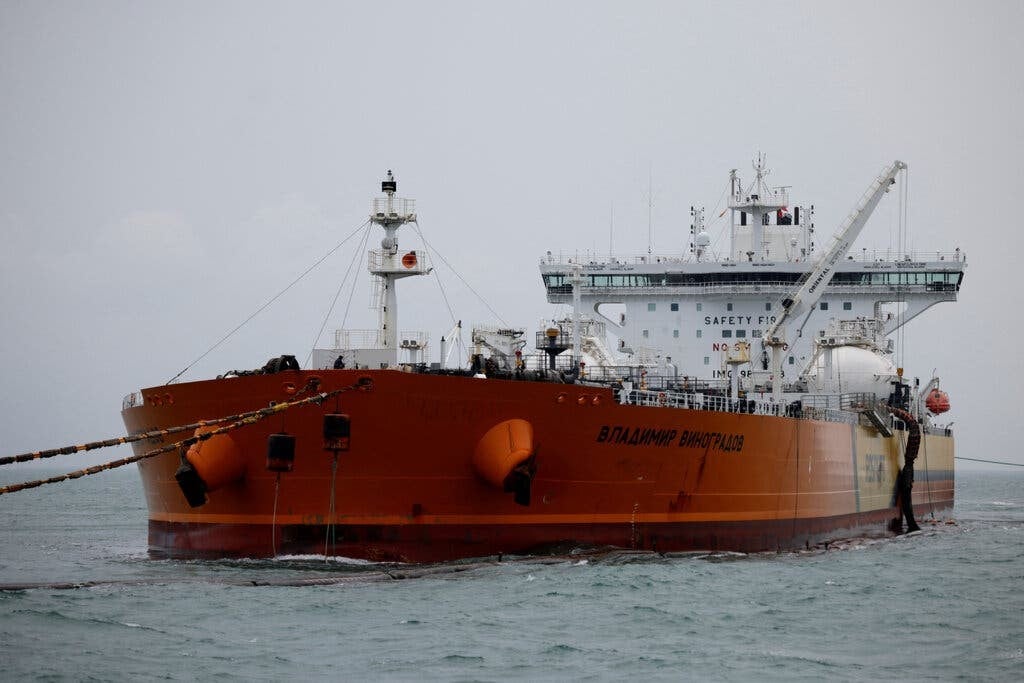
تُظهر بيانات الجمارك الصينية لشهر أغسطس/آب المنصرم مدى السرعة التي يتحول بها الاضطراب في منطقة الخليج العربي إلى اعتماد متزايد على روسيا.
وقد بلغت واردات النفط الروسي 2.64 مليون برميل يوميًا، بزيادة قدرها 22.6% عن شهر يوليو/تموز الماضي و41.3% عن شهر أغسطس/آب المنصرم من العام السابق، ودفعت بكين مقابل ذلك 6.47 مليار دولار.
وعلى الرغم من تعافي إجمالي واردات الصين من الخام بنسبة 6.2% على أساس شهري ليصل إلى 8.93 مليون برميل يوميًا -بعد أن سجل أدنى مستوياته منذ عقد في أوائل الصيف-، فإنه ظل أقل بنسبة 22.9% مقارنة بالعام السابق.
وكانت روسيا عمليًا المورد الرئيس الوحيد الذي شهد نموًا في الإمدادات، إذ انخفضت الشحنات السعودية إلى 742 ألف برميل يوميًا، متراجعة بنسبة 40.9% عن شهر يوليو/تموز الماضي و47.3% على أساس سنوي.
وتراجعت واردات الصين من البرازيل -التي أصبحت الآن ثاني أكبر مورد للصين- لتصل إلى 882 ألف برميل يوميًا.
وتكشف البيانات عن بصمات إيران الخفية في هذا المشهد، إذ ارتفعت الشحنات القادمة من ماليزيا -التي طالما اعتُبرت نقطة العبور الرئيسة للنفط الإيراني- بمقدار 1.7 ضعفًا لتصل إلى 616 ألف برميل يوميًا، في حين استقرت الشحنات من إندونيسيا عند 730 ألف برميل يوميًا.
رغم ذلك، لا تستورد الصين النفط الإيراني مباشرة، إذ إن معظم النفط الفنزويلي الذي كانت تشتريه سابقًا أصبح يُوَرَّد الآن إلى الولايات المتحدة.
وقد كثفت شركات التكرير الصينية المستقلة -التي حُرمت من الحصول على النفط الإيراني بسبب الحصار الأميركي- من عمليات الشراء الفوري لخام إسبو، إذ باتت بكين تستحوذ على كامل إمدادات هذا الخام، بما في ذلك الكميات التي كانت تشتريها الهند سابقًا.
وخلال الأشهر الـ8 الأولى من عام 2026، ورّدت روسيا 77.65 مليون طن (أي ما يعادل 2.33 مليون برميل يوميًا) بزيادة قدرها 18.1%، مقارنة بـ1.21 مليون برميل يوميًا للسعودية و1.18 مليون برميل يوميًا للبرازيل.
شحنات الغاز المسال الروسي إلى الصين
يعزز الغاز هذا النمط، فقد ارتفعت شحنات الغاز المسال الروسي إلى الصين بنسبة 43% على أساس سنوي في يوليو/تموز الماضي لتصل إلى 951 ألف طن، وهو أعلى مستوى منذ سبتمبر/أيلول 2024، ما وضع روسيا في المرتبة الثانية بعد أستراليا في ظل غياب الشحنات القطرية.
وفي المقابل، انخفض إجمالي واردات الصين من الغاز المسال بنسبة 19% ليصل إلى 5.16 مليون طن.
وتراجعت الواردات عبر خطوط الأنابيب بنسبة 6% لتصل إلى 6.723 مليار متر مكعب، إلا أن التدفقات الروسية ظلت ثابتة عند نحو 112 مليون متر مكعب يوميًا خلال ذروة الطلب الصيفي، في حين خفضت كل من تركمانستان وقازاخستان إمداداتهما بنسبة 8%، وأوزبكستان بنسبة 60%.
وعند احتساب الغاز المنقول عبر الأنابيب والغاز المسال معًا، نجد أن روسيا وفرت نحو 35% من واردات الصين من الغاز في شهر يونيو/حزيران الماضي، أي ما يعادل 4.71 مليار متر مكعب.
غاز القطب الشمالي
تفرض الأبعاد الجغرافية المتعلقة بالقطب الشمالي قيودًا خاصة، إذ تعتمد إمدادات الغاز المسال الروسي إلى الصين على الملاحة الموسمية عبر "طريق البحر الشمالي".
وأرسلت منشأة "يامال للغاز المسال" آخر شحنة لها لموسم 2025 في الرابع من نوفمبر/تشرين الثاني الماضي، وشحنت منشأة "أركتيك إل إن جي 2" نحو 840 ألف طن إلى الصين خلال ذلك الموسم.
ويأتي ذلك رغم نقص الناقلات المجهزة للإبحار في الجليد وضغوط العقوبات.
العلاقة بين الصين وروسيا
بالنسبة للعلاقة بين الصين وروسيا تكمن الأهمية في نطاق الترابط الوثيق بينهما وليس في مجرد رقم محدد، فالنفط والغاز المنقول عبر الأنابيب والغاز المسال تتحرك جميعها في الاتجاه نفسه وفي وقت واحد، إذ تواجه البدائل الخليجية -التي أتاحت لبكين التحوط- الآن عوائق مادية تحول دون الاعتماد عليها.
على الرغم من ذلك، فإن الصين لا تقع تحت هيمنة مطلقة، فقد أثبتت في الربيع قدرتها على خفض الواردات والسحب من المخزونات للسيطرة على الأسعار، وهي تحتفظ بقوة المشتري للتأثير في السعر وحجم الإمدادات.
ويُعد هذا الترابط عميقًا ولكنه غير متكافئ، فروسيا تكسب حصة سوقية، في حين تحتفظ الصين بسلطة تحديد الأسعار.
وضع الهند
يُعد وضع الهند أكثر حرجًا وعرضة للمخاطر، فقد انخفضت الشحنات المتجهة إليها بنسبة 44% لتصل إلى 0.47 مليون برميل يوميًا خلال الأسابيع الـ4 المنتهية في 13 سبتمبر/أيلول الجاري، في حين ارتفعت الشحنات المتجهة إلى مواني آسيوية غير محددة بنسبة 32.8% لتصل إلى 1.54 مليون برميل يوميًا.
ويُقدّر رئيس قسم الطاقة لدى معهد الطاقة والتمويل (IEF) أليكسي غروموف أن ما لا يقل عن 70% منها سينتهي به المطاف في الهند.
وبلغ متوسط حصة روسيا من واردات الهند الشهرية 47% منذ بدء التوتر بين الولايات المتحدة وإيران، واشترت الهند 2.09 مليون برميل يوميًا من روسيا في أغسطس/آب المنصرم، وهو انخفاض بنسبة 25% عن مستوى يوليو/تموز الماضي البالغ 2.83 مليون برميل يوميًا.
وتفيد تقارير وكالة بلومبرغ حاليًا بأن شركات التكرير الهندية تدرس إجراء المزيد من الخفض في الواردات بسبب القانون الجديد.
وتتوقع شركة كبلر أن تبلغ الإمدادات الروسية للهند نحو 1.9 مليون برميل يوميًا بحلول نهاية سبتمبر/أيلول الجاري، وهو أدنى مستوى منذ أبريل/نيسان الماضي، إذ تستحوذ روسيا على ما يزيد قليلًا على 35% من واردات الهند.
وتشير الحسابات الاقتصادية إلى عدم جدوى الانسحاب الكامل، إذ بلغ سعر خام الأورال الروسي عند وصوله إلى الهند نحو 133 دولارًا للبرميل في نهاية الأسبوع الماضي، في حين كان سعرا خامَي "عُمان" و"مربان" أعلى بعدة دولارات.
في المقابل يتزايد الطلب، إذ قد تؤدي التوسعات في القدرة التكريرية وافتتاح مصفاة جديدة في ولاية راجاستان إلى رفع مشتريات الهند من النفط إلى مستوى قياسي يبلغ 5.4 مليون برميل يوميًا.
ولا يمكن للخامات القادمة من غرب أفريقيا والبرازيل وفنزويلا تلبية احتياجات التكرير الهندية.
ويشير غروموف إلى أن استمرار ارتفاع الأسعار الروسية قد يدفع الهند إلى تعديل أحجام الشراء، إلا أن هامش المناورة لديها محدود.
ويضيف أن الهند تواجه مخاطر أكبر تتعلق بممرات الشحن الحيوية مقارنة بالصين، فبعد أن خسرت الوصول إلى خام إسبو لصالح بكين أصبحت تعتمد على خام الأورال القادم من بحر البلطيق والبحر الأسود، الذي يُنقل عبر مضيق باب المندب.
وأُنشئ قانون غراهام لاستغلال هذا التعرض بالضبط، وقد وافق عليه مجلس النواب بأغلبية 262 صوتًا مقابل 159 صوتًا، ومجلس الشيوخ بأغلبية 86 صوتًا مقابل 11 صوتًا، وسُمّي على اسم السيناتور ليندسي أو. غراهام، الذي دافع عنه حتى وفاته في يوليو/تموز الماضي.
وهو يلزم الإدارة بمراجعة ومعاقبة كيانات الدولة الروسية والبنك المركزي والبنوك المرتبطة بالدولة، بما في ذلك سبيربنك وفي تي بي وغازبروم بنك.
ويحظر هذا القانون الاستثمارات الأميركية الجديدة في روسيا وشراء الديون السيادية الروسية، ويفرض عقوبات على أسطول ناقلات الظل وشركات التأمين التابعة له، ويأذن بفرض رسوم تصل إلى 500% على البضائع الروسية.
ويعد هذا الإجراء الأخير رمزيًا إلى حد كبير، نظرا إلى أن التجارة الثنائية بلغت 2.3 مليار دولار في المدة من يناير/كانون الثاني إلى يوليو/تموز الماضيين، أي أقل بـ9 مرات ما كانت عليه قبل 5 سنوات.
معاقبة مشتري النفط أو الغاز الروسي
في غضون 30 يومًا، يتعين على الإدارة فرض رسوم جمركية بنسبة 0% إلى 100% على البلدان التي تستمر في شراء النفط أو الغاز الروسي، وكانت من بين أكبر 5 مستوردين على مدى الشهور الـ12 الماضية، فضلًا عن 5 دول تسهل التحايل من خلال التمويل أو الشحن أو خدمة أسطول الظل.
ويمكن للممثل التجاري الأميركي رفع السعر أو خفضه وفقًا للمشتريات، ويجب عليه تحديث القوائم كل 180 يومًا.
ويُعفى مشترو الغاز الذين يقل عددهم عن 15% من صادرات الغاز السنوية لروسيا، التي تعمل على خفض الواردات.
وتتطلب الإغاثة الدائمة التصديق الرئاسي على اتفاق السلام، وتمدد الحزمة العقوبات على إيران حتى عام 2031، وهو بند أضافه ترمب في وقت متأخر من المفاوضات.
وتواجه واشنطن تناقضًا واضحًا، إذ تمثل الصين أكثر من 6% من تجارة الولايات المتحدة، خلف المكسيك وكندا فقط، وتحتل الهند المرتبة الـ11 بنسبة 2.5%.
وارتفعت أسعار البنزين والديزل في الولايات المتحدة بنسبة 50% و70% منذ بدء حرب إيران.
ويرى أحد المعلقين الروس في مقابلة مع صحيفة كومسومولسكايا برافدا القانون بصفته دليلًا على قدرة الضغط قبل محادثات شي، ويزعم أن ترمب لا يستطيع فرض تعرفات جمركية بنسبة 100% الآن؛ لأن المستهلكين الأميركيين لا يستطيعون تحملها.
ويشير إلى أن هذا التأطير يخدم مصالح ذاتية، لكن الحساب وراءه سليم.
احتمالية اللجوء إلى التفاوض
تشير السوابق إلى احتمالية اللجوء إلى التفاوض، ففي أغسطس/آب 2025 فرض ترمب رسومًا جمركية إضافية بنسبة 25% على السلع الهندية بسبب مشتريات النفط الروسي، لتقوم نيودلهي في المقابل بخفض وارداتها (دون إنهائها تمامًا)، سعيًا إلى الحصول على شروط تجارية أفضل.
وفي أكتوبر/تشرين الأول 2025، هدد بفرض رسوم جمركية بنسبة 100% على الصين، لكنه وافق لاحقًا على تخفيضات جزئية بعد لقائه الرئيس شي في مدينة بوسان.
والآن، تؤكد بكين أن تجارتها يجب ألا تخضع لضغوط أو إملاءات من أطراف ثالثة، في حين تعلن وزارة الخارجية الهندية عن استعدادها لحماية مصالحها.
ومن المرجح أن تسعى الهند إلى الحصول على إعفاءات أو تأجيلات أو معدلات رسوم مخففة مقابل إجراء تخفيضات جزئية، ويُتوقع أن تُدرج هذه المسألة على جدول أعمال مباحثات 24 سبتمبر/أيلول الجاري، إلى جانب ملف مشتريات الصين من طائرات بوينغ وزيادة الواردات الزراعية بقيمة 17 مليار دولار.
وتتزايد الضغوط من اتجاه آخر، إذ صرحت الرئيسة المشاركة لحزب "البديل من أجل ألمانيا" أليس فايدل -في 21 سبتمبر/أيلول الجاري- بأن النجاح الاقتصادي الألماني يعتمد على الطاقة الروسية منخفضة التكلفة، وأن البلاد في حاجة مجددًا إلى الغاز الروسي.
ويشير هذا الموقف إلى أن الإجماع السياسي الأوروبي بشأن فك الارتباط بالطاقة الروسية لم يعد ثابتًا أو محسومًا، وذلك في الوقت الذي تطالب فيه واشنطن آسيا بفك ارتباطها بتلك الطاقة.
تأثير قانون غراهام
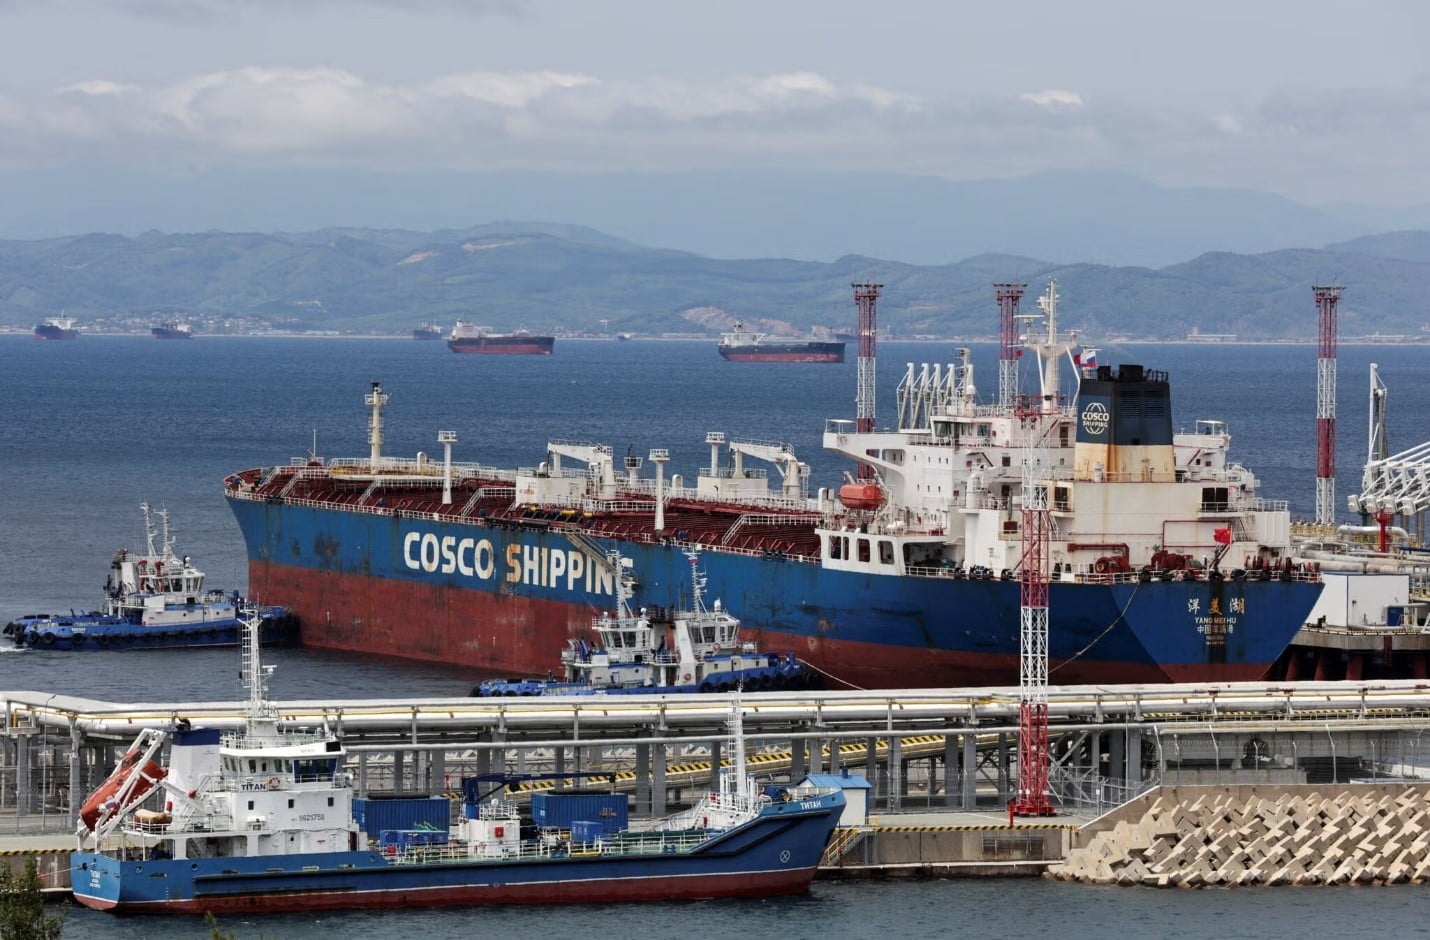
يمثل "قانون غراهام" تحولًا في شكل فن إدارة الدولة اقتصاديًا في الولايات المتحدة، إذ لم يعد الضغط يُمارس على روسيا بصورة مباشرة في المقام الأول، بل أصبح موجهًا نحو عملائها، وبات مُقنّنًا بموجب القانون بدلًا من تركه للسلطة التنفيذية.
ويُعد هذا تصعيدًا هيكليًا في الحرب الباردة الجديدة بين أميركا وتحالف الصين وروسيا، لأنه يُجبر دولًا أخرى على الموازنة بين علاقاتها في مجال الطاقة مع موسكو وفرص وصولها إلى السوق الأميركية.
على الرغم من ذلك، فإن توقيت هذا القانون جاء معكوسًا، فهو يفترض وجود سوق للمشترين، إذ يمكن للصين والهند تغيير الموردين بتكلفة زهيدة.
بدورها، فإن الاضطرابات المتزامنة في مضيق هرمز وباب المندب والبحر الأسود خلقت "سوقًا للبائعين"، أصبح فيها النفط الروسي واحدًا من مصادر التوريد القليلة الموثوقة إلى آسيا.
وفي ظل هذه الظروف، فإن أي زيادة في الرسوم الجمركية تُفرض على بكين أو نيودلهي ترفع التكاليف على المستوردين وسائقي السيارات في أميركا قبل أن تؤدي إلى خفض إيرادات موسكو.
وكلما طال أمد النزاع بشأن هذه الممرات الحيوية تراجعت قدرة القانون على تحقيق أهدافه حسب ما نُص عليها، وتحول بدلًا من ذلك إلى ورقة مساومة.
وستختلف استجابة الأطراف المستهدفة، إذ ستستوعب الصين الضغوط مستفيدة من ضخامة حجمها الاقتصادي، وستقايض مشترياتها الانتقائية مقابل تخفيف الرسوم الجمركية، مع مواصلة تعميق ارتباطها الطاقي بروسيا ليشمل النفط والغاز المنقول عبر الأنابيب والغاز المسال من القطب الشمالي.
أما الهند -بصفتها قوة متوسطة أكثر عرضة للتأثر- فستستغل هامش المرونة المتاح في القانون (الذي يتراوح بين 0% و100% للرسوم) للتفاوض بشأن أحجام الاستيراد مقابل مستويات الرسوم، ما يتيح لها تقليص مشترياتها من روسيا دون التخلي عنها تمامًا.
وتستند أوراق الضغط التي تملكها الهند إلى أن واشنطن في حاجة إلى نيودلهي بمنطقة المحيطين الهندي والهادئ، أكثر من حاجتها إلى خفض رمزي في واردات النفط الروسي.
وهناك عاملان قد يغيران هذا المشهد، أولهما استعادة مستقرة للصادرات السعودية عبر البحر الأحمر، ما سيعيد خيارات الشراء للمستوردين ويمنح القانون فاعلية حقيقية.
وثانيهما: التوصل إلى ترتيب مع الحوثيين يُبقي مضيق باب المندب مفتوحًا أمام الناقلات الروسية مع تهديد الشحنات السعودية، إذ سيؤدي ذلك إلى نتيجة معاكسة تمامًا، وستتحول الحرب بالوكالة في الشرق الأوسط إلى دعم هيكلي للصادرات الروسية.
وأدرجت واشنطن أداة الضغط هذه في صلب القانون، إلّا أن الممرات الحيوية هي التي تحدد مدى فاعلية هذه الأداة وقدرتها على التأثير، وهي تعمل حاليًا لصالح موسكو.
فيلينا تشاكاروفا متخصصة في الشؤون السياسية بالدول المنتجة للطاقة.
*هذا المقال يمثّل رأي الكاتبة، ولا يعبّر بالضرورة عن رأي منصة الطاقة.
موضوعات متعلقة..
- صادرات النفط والغاز الروسية.. قدرة كبيرة على النقل وفق شروط المستوردين (مقال)
- صادرات النفط والغاز الروسية.. حرب إيران طوق نجاة يضمن استمرار التدفقات (مقال)
- خريطة صادرات النفط والغاز الروسية بعد أزمة هرمز و4 أعوام من العقوبات (مقال)
اقرأ أيضًا..
- التقارير الدورية لوحدة أبحاث الطاقة
- ملف أسواق الغاز المسال العربية والعالمية
- ملف الطاقة الشمسية في الدول العربية