
- • الأسبوع الماضي أعطى لمحة عن الوضع الفعلي لسلسلة توريد طاقة الرياح البحرية في أوروبا
- • شركة "سيف" أبلغت مستثمريها بوجود حالة من الغموض بشأن قدرتها على الاستمرار في العمل
- • لن يكون هناك أيّ مزاد ألماني لطاقة الرياح البحرية على الإطلاق في عام 2026
- • شركة "سبينيرجي" تتوقع انخفاض الطلب على سفن التركيب إلى 23 سفينة/سنويًا في عام 2028
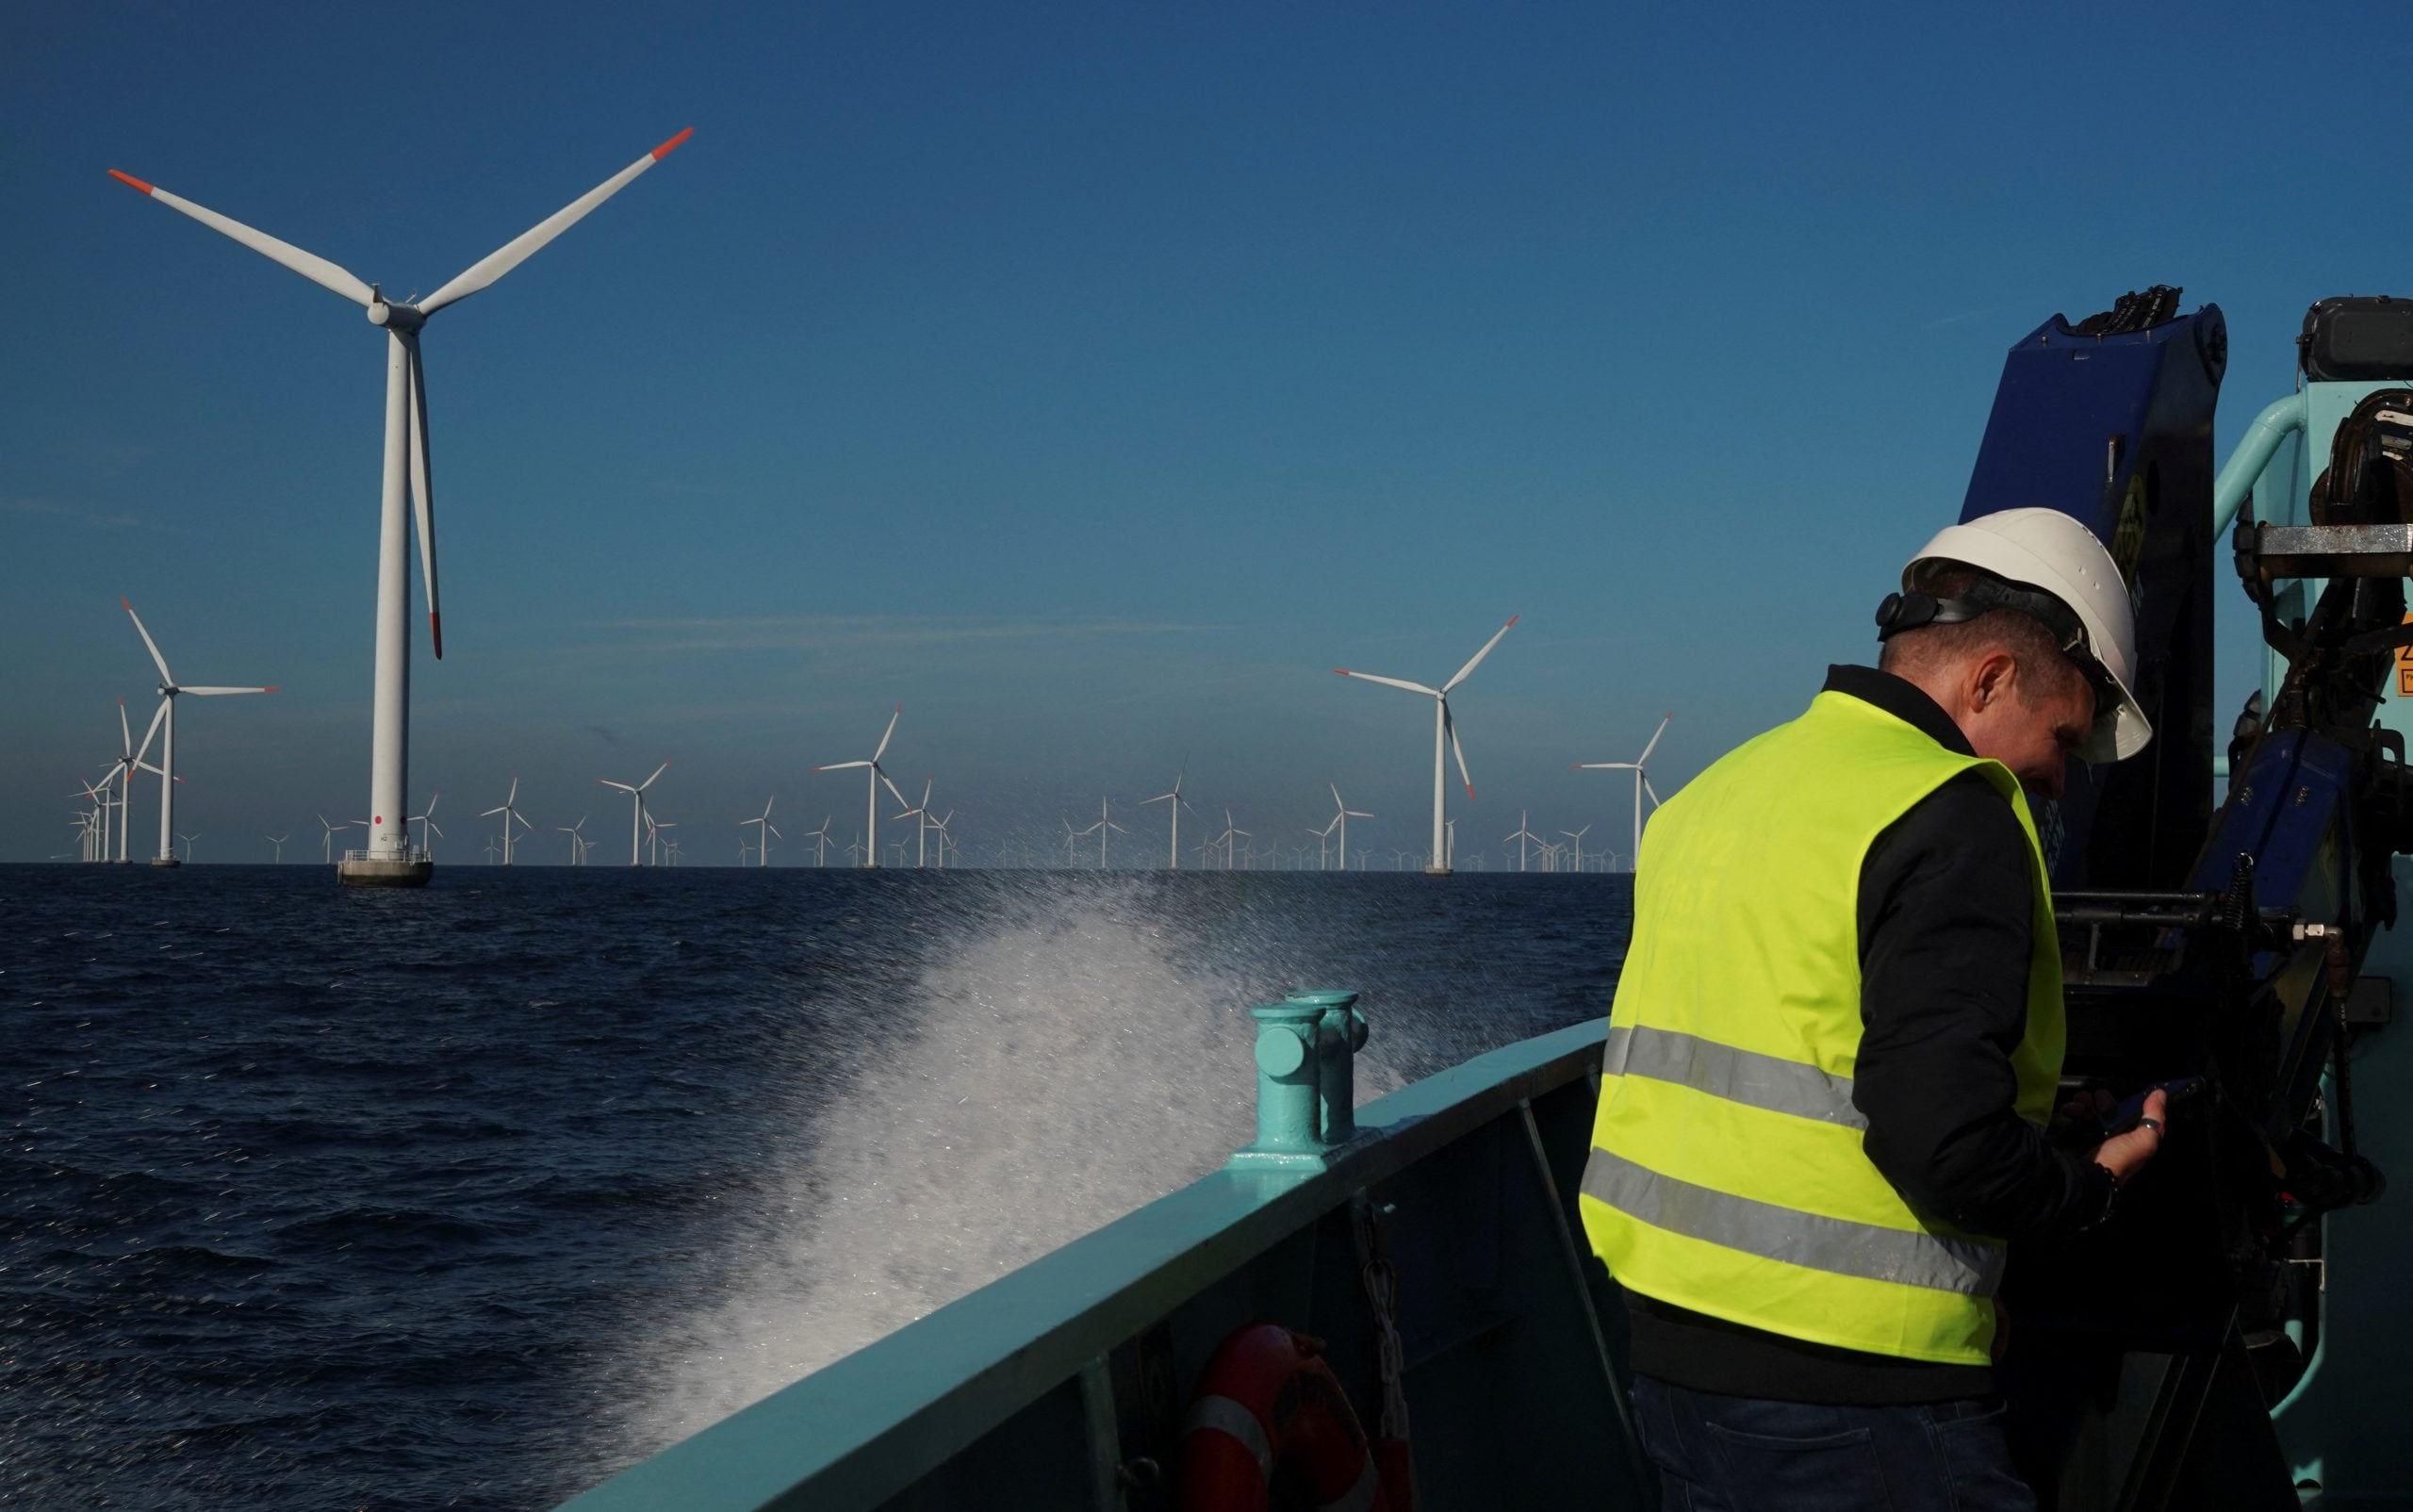
يواجه قطاع طاقة الرياح البحرية في أوروبا تحديات متزايدة، في ظل تقلُّب الطلب واشتداد المنافسة من الشركات الصينية، التي تتوسع في توريد منتجاتها.
وبحسب متابعة مستمرة من جانب منصة الطاقة المتخصصة (مقرّها واشنطن)، كشفت تطورات الأسبوع الماضي عن حجم الضغوط التي تواجه الشركات العاملة في سلاسل توريد طاقة الرياح البحرية في أوروبا، وسط تراجع الطلب على بعض المكونات ومخاوف من نقص معدّات أخرى خلال السنوات المقبلة.
وأبلغت شركة سيف (Sif) الهولندية، المتخصصة في تصنيع الأساسات الأحادية (monopiles) لتوربينات الرياح البحرية، مستثمريها بوجود شكوك بشأن قدرتها على مواصلة أعمالها، رغم مشاركتها سابقًا في توريد الأساسات لعدد من أكبر المشروعات الأوروبية.
ووافق المقرضون على تأجيل سداد مستحقات على شركة سيف الهولندية بقيمة 6.7 مليون يورو (7.38 مليون دولار)، في حين تعذّر على الشركة الاستفادة من تسهيلات ائتمانية بقيمة 50 مليون يورو، ما تزامن مع قرارها وقف أحد خطوط الإنتاج في منطقة ماسفلاكتي 2 (Maasvlakte 2) لمدة 6 أشهر.
سوق سفن تركيب توربينات الرياح
توقعت شركة سبينيرجي (Spinergie)، المتخصصة في تحليل البيانات، تحوُّل سوق سفن تركيب توربينات الرياح البحرية من فائض في المعروض إلى عجز خلال 4 سنوات فقط.
وتستند التوقعات إلى تحليل قدّمه جون ماكاسكيل، مدير تطوير الأعمال لدى شركة أوه دبليو سي (OWC)، التابعة لمجموعة أكواليس غروب (Aqualis Group)، في مقال نشرته منصة ريتشارج نيوز.
وأشار "ماكاسكيل" إلى أن خيارات شراء توربينات الرياح البحرية تقتصر حاليًا على مورّدَين غربيَّين اثنين، وسط ارتفاع أسعار التوربينات بنسبة تتراوح بين 40% و45% منذ عام 2020.
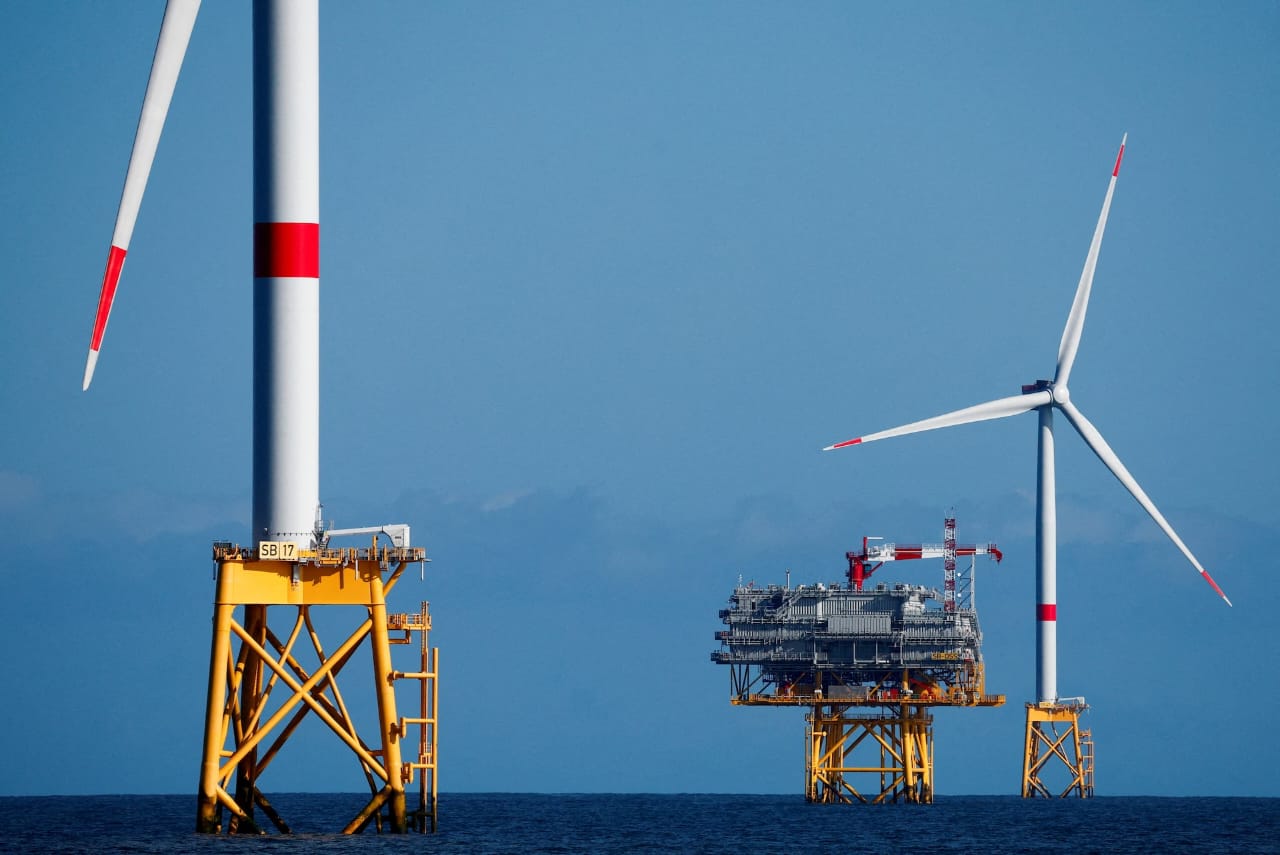
وتعكس سوق طاقة الرياح البحرية 3 اختلالات متزامنة، تتمثل في محدودية المعروض من التوربينات، وفائض القدرة الإنتاجية لمصانع الأساسات الأحادية، واحتمال حدوث عجز في سفن التركيب خلال السنوات المقبلة.
ويربط ماكاسكيل الاختلالات بظاهرة اقتصادية واحدة تُعرَف بـ"تأثير السوط" (bullwhip effect)، التي تؤدي إلى تضخّم تقلّبات الطلب عبر المراحل المختلفة لسلسلة التوريد، رغم اختلاف طبيعة المشكلات التي تواجه كل مرحلة.
تقلُّب الطلب وسلاسل التوريد
تتسبب التغيرات المحدودة في الطلب النهائي في تقلّبات أكبر لدى المورّدين والمصنّعين كلّما انتقلت إلى المراحل الأولى من سلسلة التوريد.
ويوضح مدير تطوير الأعمال لدى شركة "أوه دبليو سي" أن كل مرحلة في سلسلة التوريد تعتمد على توقعات الطلب عند تحديد احتياجاتها، في حين تزيد أوقات التصنيع والتسليم الطويلة من صعوبة التخطيط.
وتبرز المشكلة في قطاع طاقة الرياح البحرية، الذي يرتبط الطلب فيه بالجداول الزمنية والسياسات الحكومية، ما يجعله عرضة لتغيرات يصعب على الشركات توقعها.
وتستغرق عملية بناء سفينة لتركيب توربينات الرياح وتسليمها نحو 4 سنوات، مقابل سنتين إلى 3 سنوات لإنشاء مصنع جديد، في وقت تشهد فيه جداول مزادات المشروعات تقلبات متكررة، ما يصعّب على الشركات التخطيط لاستثماراتها.
مناقصات طاقة الرياح البحرية في أوروبا
فشلت مناقصة دنماركية لمشروعات طاقة الرياح البحرية بقدرة 3 غيغاواط في جذب أيّ عروض خلال أواخر عام 2024، في مؤشر على تراجع إقبال المطورين على بعض المشروعات الأوروبية.
وتكرر الأمر في جولة المناقصات الألمانية خلال أغسطس/آب 2025، التي لم تتلقَّ أيّ عروض، مع عدم التخطيط لتنظيم مزادات لطاقة الرياح البحرية في ألمانيا خلال عام 2026، كما لم تجذب مناقصة نيديرويك آي-إيه الهولندية أيّ عروض.
وتشير تقديرات منصة "تي جي إس 4 سي" (TGS 4C) إلى أن قرارات الاستثمار النهائية في مشروعات طاقة الرياح البحرية خلال 2026 لن تتجاوز 5.6 غيغاواط، وهو ثاني أدنى مستوى منذ عام 2020، وفقًا لما أورده جون ماكاسكيل.
وتنعكس هذه التطورات على الشركات العاملة في المراحل الأولى من سلسلة التوريد، وإن كانت آثارها تظهر بعد مرور عدّة سنوات من تغير الطلب.

وتتوقع "سبينيرجي" انخفاض الطلب على سفن تركيب توربينات الرياح إلى ما يعادل 23 سفينة سنويًا في عام 2028، أي نحو نصف قدرة الأسطول المتاحة، قبل ارتفاعه إلى 58 سفينة سنويًا في عام 2031، بما يتجاوز القدرة المتاحة بنحو 40%.
وفي الوقت نفسه، تتوقع شركة ريستاد (Rystad) تضاعف القدرة الإنتاجية الأوروبية للأساسات الأحادية العملاقة بين عامي 2024 و2027، رغم احتمال تشغيل المصانع عند نحو 19% فقط من طاقتها الإنتاجية في عام 2028.
وتشير التوقعات أن المصانع التي أُنشئت استعدادًا لزيادة الطلب قد تواجه تراجعًا حادًا في معدلات التشغيل، نتيجة قرارات استثمارية اتُّخذت قبل سنوات.
وفي المقابل، يرتبط العجز المتوقع في سفن التركيب بحلول عام 2031 بقرارات بناء السفن التي لم تُتخَذ حتى الآن، إذ تشير "سبينيرجي" إلى أن السفن التي يُطلَب بناؤها في عام 2028 قد تدخل الخدمة بعد انتهاء ذروة الطلب.
قطاع طاقة الرياح البحرية في الصين
شهد قطاع طاقة الرياح البحرية في الصين منافسة سعرية حادة بين الشركات المصنعة للتوربينات، انتهت بتوقيع 12 شركة اتفاقية للانضباط الذاتي في عام 2024.
ورغم الضغوط الناجمة عن المنافسة وفائض القدرة الإنتاجية، يستفيد القطاع الصيني من استقرار نسبي في الطلب، الذي تحدده خطط مسبقة، وتعتمد عليه بدرجة كبيرة شركات تطوير المشروعات المملوكة للدولة.
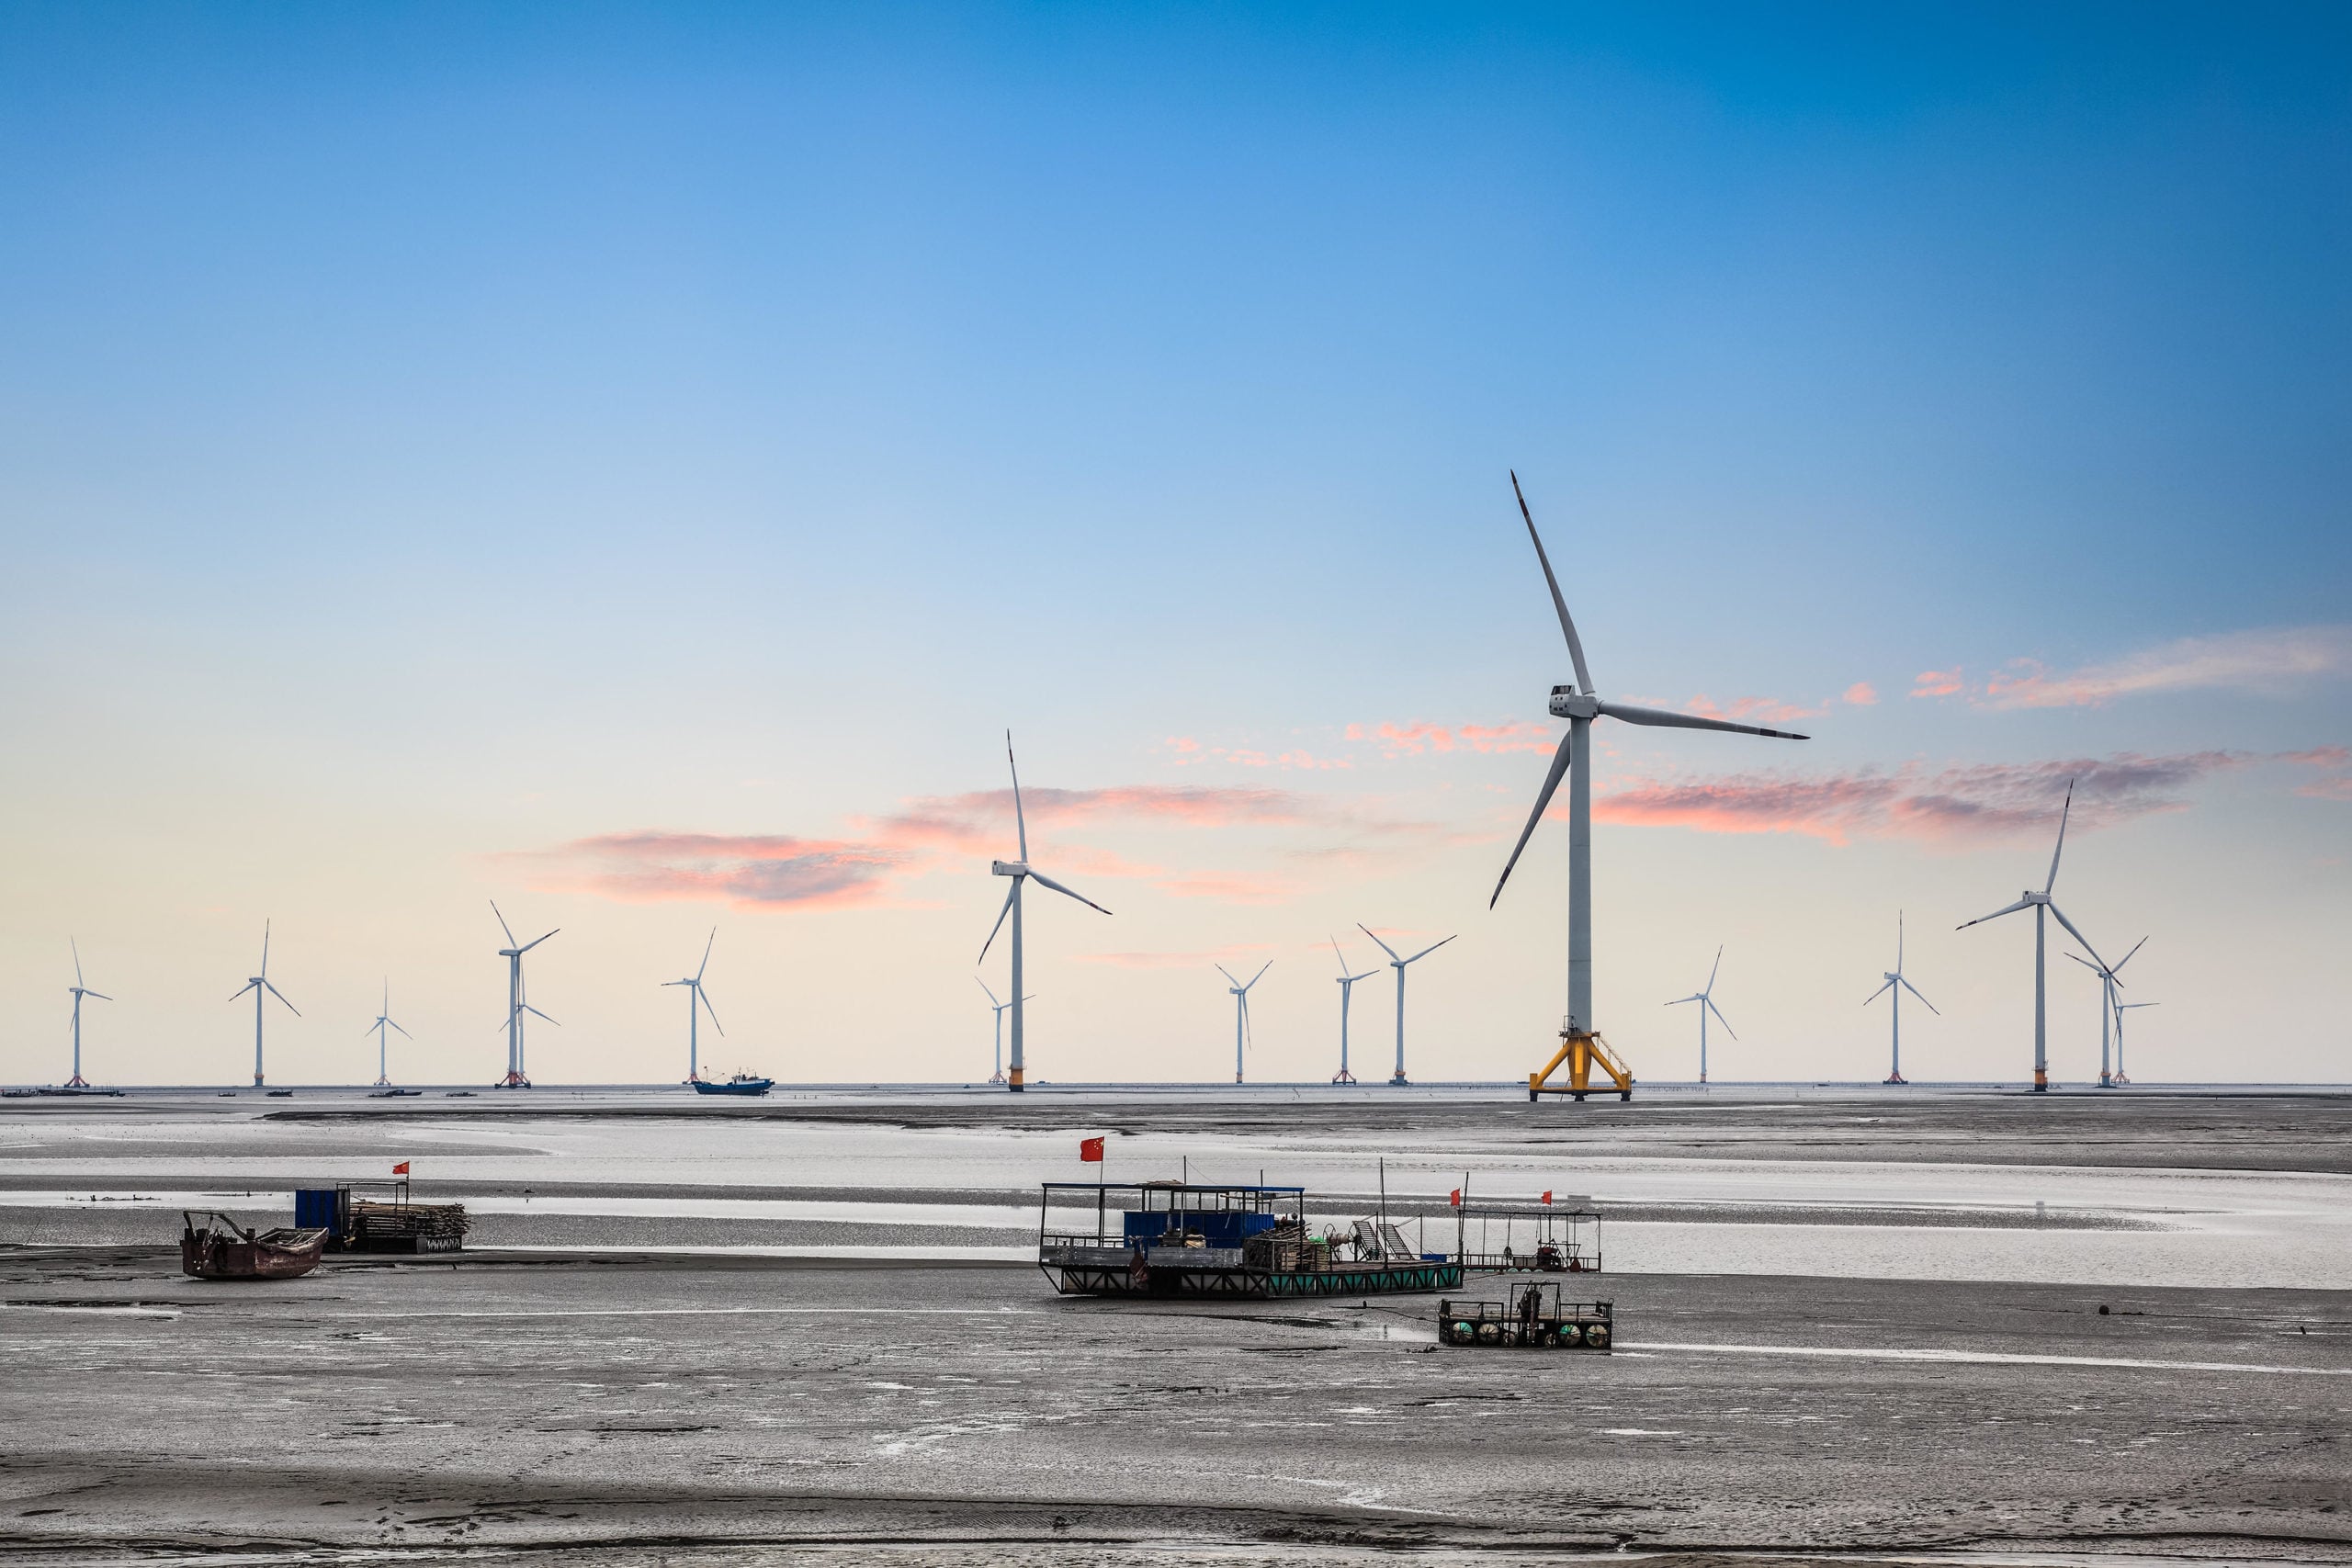
وأضافت الصين 6.6 غيغاواط من قدرات طاقة الرياح البحرية خلال العام الماضي، مقابل نحو 2 غيغاواط في أوروبا، وسط توقعات بإضافة أكثر من 15 غيغاواط من القدرات الجديدة سنويًا حتى عام 2030.
وتساعد آليات الدعم واستمرار تدفق التمويل في الصين على إبقاء المصانع قيد التشغيل خلال فترات ضعف الطلب، ما يحدّ من تأثير فائض القدرة الإنتاجية في استمرار الشركات.
في المقابل، تنعكس الخسائر مباشرة على المراكز المالية للشركات الأوروبية، ما يهدد بإغلاق بعض المصانع، ويجعل إعادة تشغيل الطاقات الإنتاجية المتوقفة في عام 2027 لتلبية الطلب المتوقع في عام 2031 أمرًا غير مضمون.
ويمنح التفاوت الشركات الصينية فرصة لتلبية احتياجات السوق الأوروبية خلال دورات ارتفاع الطلب، وفقًا لتحليل مدير تطوير الأعمال لدى شركة أوه دبليو سي، جون ماكاسكيل.
وخلال موجة الازدهار السابقة، ومع محدودية القدرة الإنتاجية الأوروبية، حجزت شركة "أوشن ويندز" طاقة إنتاجية لدى شركة "داجين" الصينية لتوريد الأساسات الأحادية لمشروع موراي ويست.
وتنتج المصانع الصينية الأساسات الأحادية بتكلفة تقل بنحو 40% عن نظيراتها الأوروبية خلال فترة الركود الحالية، لكن هذه الميزة تتراجع إلى نحو 5% بعد احتساب تكاليف الشحن وضريبة حدود الكربون الأوروبية، وفقًا لتقديرات شركة ريستاد.
ورغم محدودية هذا الفارق عندما تعمل المصانع بكامل طاقتها، فإنه يكتسب أهمية أكبر خلال فترات ضعف الطلب واشتداد المنافسة على عقود التوريد.
وفي ظل التوقعات بحدوث نقص في سفن التركيب خلال السنوات المقبلة، بدأ مالكو السفن الصينيون تجهيز سفن تركيب الأساسات للعمل في الأسواق الأوروبية.
موضوعات متعلقة..
- طفرة طاقة الرياح البحرية في أوروبا تواجه تهديدًا (تقرير)
- طاقة الرياح البحرية في أوروبا تترقب مزاد بولندا.. هل تتجاوز الفشل؟
طاقة الرياح البحرية في أوروبا.. إمدادات الكهرباء النظيفة تواجه تحديات أمنية
اقرأ أيضًا..
- الصخر الزيتي.. 70 مليار طن في الأردن وفرص كبيرة للسوق عالميًا
- الهيدروجين الطبيعي في سلطنة عمان.. تقنية أميركية تستكشف فرص الإنتاج
- وزير الطاقة السعودي: السعي للحياد الصفري دون مراعاة أمن الطاقة قد يقوّض هذا الهدف
المصدر: