
صفقات الغاز المسال في باكستان.. كيف تؤثر العقود طويلة الأجل في أسعار الشحنات؟ (مقال)
أومود شوكري* - ترجمة: نوار صبح
- • باكستان أمضت عام 2025 في محاولة تقليص مشترياتها من الغاز المسال
- • استهلاك الغاز المسال في باكستان انخفض بمقدار 1.21 مليون طن في عام 2025
- • باكستان لم تتلقَّ سوى شحنتين من الغاز المسال في مارس/آذار 2026
- • باكستان واجهت وضعًا معقدًا تَمثّل في تحويل مسار شحنات غاز متعاقَد عليها مؤخرًا
تعتمد صفقات الغاز المسال في باكستان على العقود طويلة الأجل، وهذا ينطوي على تداعيات عديدة تشمل زيادة أسعار الشحنات المستوردة والمنافسة بين المصادر المتاحة لتوليد الكهرباء.
وأمضت باكستان عام 2025 في محاولة تقليص مشترياتها من الغاز المسال، لكنها بحلول عام 2026 وجدت نفسها تقدّم عروضًا لشراء شحنات بديلة بأسعار مرتفعة.
وجاء هذا التحول نتيجة لتغيُّرَين: أوّلهما انخفاض استهلاك الغاز بفضل الاعتماد على الطاقة الشمسية على الأسطح وتراجع الطلب الصناعي، وثانيهما تعطُّل الإمدادات الواردة من قطر -المورّد الرئيس لشحنات الغاز المسال في باكستان- جراء النزاعات.
وتُعدّ هذه التجربة دراسة حالة مفيدة تسلّط الضوء على المخاطر المرتبطة بالتخطيط القائم على العقود طويلة الأجل في ظل تقلبات سريعة قد تطرأ على جانبَي العرض والطلب.
عقود الغاز المسال في باكستان
صُممت عقود الغاز المسال في باكستان لتلائم نظامًا للكهرباء كان من المتوقع أن يستهلك كميات أكبر من الغاز، غير أن الطلب على الكهرباء تراجعَ مع ارتفاع التعرفة، وسعي الشركات والأسر لإيجاد بدائل أقلّ تكلفة.
وقد توسَّع استعمال الطاقة الشمسية على الأسطح بسرعة، ما قلَّل الحاجة إلى سحب الكهرباء من الشبكة خلال ساعات النهار، ومن ثم خفّض معدلات تشغيل محطات توليد الكهرباء العاملة بالغاز.
من ناحيته، يقدّر معهد اقتصادات الطاقة والتحليل المالي "IEEFA" أن الطلب على الكهرباء من الشبكة انخفض بنسبة تقارب 11% بين السنتين الماليتين 2022 و2025.
وانخفض استهلاك الغاز المسال بمقدار 1.21 مليون طن في عام 2025، ويُعزى هذا التراجع إلى انخفاض معدلات التوليد في قطاع الكهرباء وتراجع الطلب الصناعي.
ولم يكن هذا التحول مجرد مسألة استبدال الغاز بالطاقة الشمسية في كل مكان، إذ أسهمت الطاقة الشمسية في خفض الطلب خلال الساعات التي كان من الممكن فيها تشغيل محطات الغاز، في حين أدت الأسعار المرتفعة للغاز المسال إلى تراجع القدرة التنافسية لتلك المحطات.
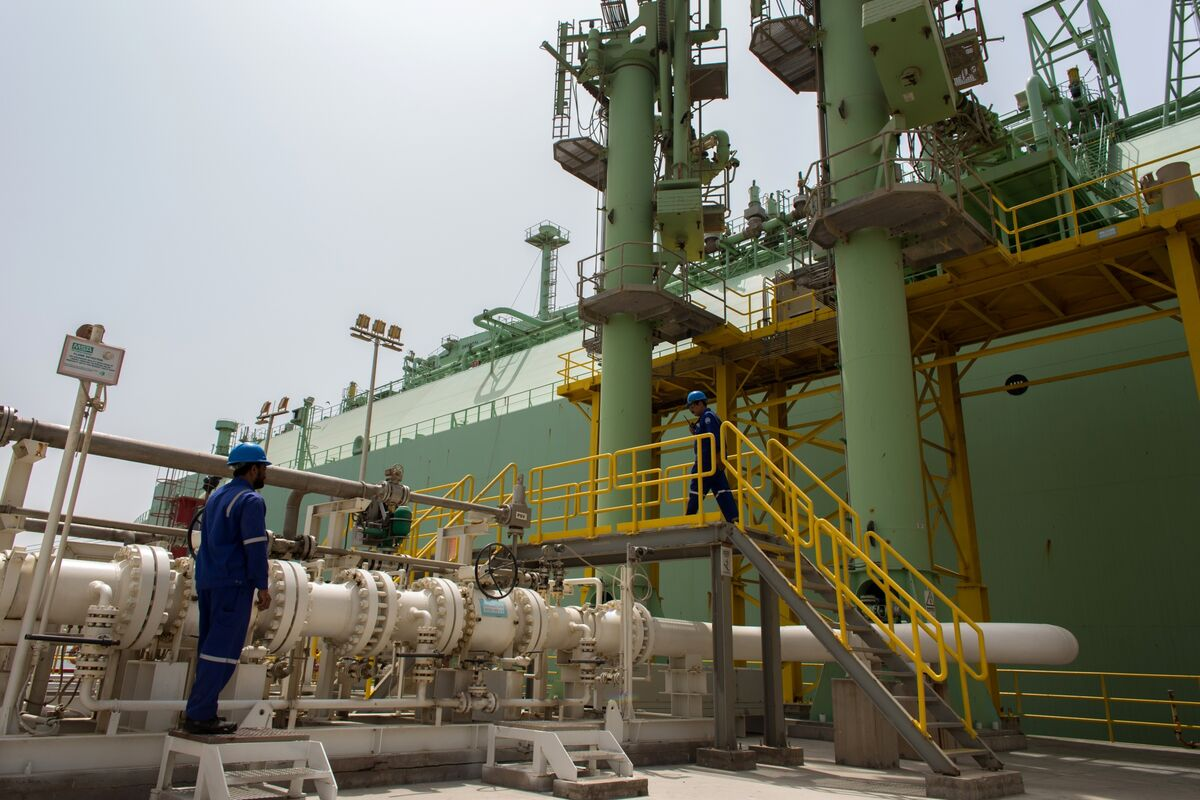
ولم يكن بوسع باكستان تعديل شحناتها المتعاقَد عليها بسهولة لتتوافق مع هذا الانخفاض في الاستهلاك؛ إذ كانت مرافق التخزين لديها محدودة، وكانت معظم إمداداتها مرتبطة باتفاقيات طويلة الأجل.
وعندما كانت شحنات الغاز تصل دون أن يتمكن المشترون من استعمالها، كان يتعين على البلاد إيجاد طرق لبيع الفائض أو تحويل مساره.
في نوفمبر/تشرين الثاني 2025، رتّبت شركة باكستان للغاز المسال بي إل إل (PLL) إلغاء 21 شحنة من شركة إيني الإيطالية (Eni) 11 منها كانت مقررة لعام 2026 و10 لعام 2027.
وتفاوضت باكستان على تحويل مسار شحنات قطرية، وتشير تقارير معهد اقتصادات الطاقة والتحليل المالي إلى أن هذه الترتيبات شملت 24 شحنة قطرية و11 شحنة من شركة إيني، مع تنفيذ عمليات التحويل وفق خطط تسليم امتدت حتى عام 2027، وهناك احتمال لتحوّل 10 شحنات أخرى إلى فائض.
ورغم أن هذه الأرقام تُختصر أحيانًا في القول بأن باكستان حوّلت مسار 35 شحنة في عام 2026، فإن التعديلات الأوسع نطاقًا شملت أكثر من سنة تسليم واحدة.
وكانت عمليات تحويل المسار منطقية في ذلك الوقت؛ فقد ساعدت باكستان على تجنُّب استلام كميات من الغاز لا يمكنها استعمالها، وخففت الضغط على نظام يعاني من محدودية سعة التخزين.
وكانت هذه العمليات حلًا مؤقتًا؛ إذ أدت إلى تقليص الإمدادات الواردة في وقت كانت فيه صدمة خارجية على وشك أن تعيد لتلك الكميات قيمتها وأهميتها.
وقدّر معهد اقتصادات الطاقة والتحليل المالي أنه في حال عدم إجراء تعديلات إضافية، قد تواجه باكستان ما يصل إلى 177 شحنة فائضة حتى عام 2032، ما قد يترتب عليه التزام مالي محتمل بقيمة 5.6 مليار دولار.
ورغم أن هذا الرقم يمثّل توقعًا وليس خسارة فعلية، فإنه يُبرز حجم التكلفة الباهظة التي قد تنجم عن عدم التوافق بين العقود ومستويات الطلب.
الحرب تُغيِّر المشهد
أدت الحرب في الشرق الأوسط إلى تحويل حالة الفائض في الإمدادات إلى نقص؛ إذ لم تتلقَّ باكستان سوى شحنتين من الغاز المسال في مارس/آذار 2026، انخفاضًا من معدل يتراوح بين 8 و12 شحنة شهريًا طوال عام 2025 حتى مطلع عام 2026، وذلك وفقًا لبيانات أوردتها قناة "الجزيرة".
بدورها، أدت الاضطرابات التي طالت عمليات الإنتاج والشحن القطري عبر مضيق هرمز إلى إعلان شركة "قطر للطاقة" حالة "القوة القاهرة" فيما يتعلق بتسليم الشحنات للعملاء، بمن فيهم باكستان.
وبحلول شهر سبتمبر/أيلول المنصرم، أُبلِغ بعض العملاء الآسيويين بأن حالة القوة القاهرة ستستمر حتى شهر نوفمبر/تشرين الثاني المقبل.
ومنذ ذلك الحين، شهد مشهد الإمدادات بعض التحركات؛ حيث أفادت وكالة "رويترز" بأن حركة شحنات الغاز المسال المرتبطة بقطر عبر مضيق هرمز قد انتعشت في سبتمبر/أيلول المنصرم.
وذلك لم يعنِ عودة إمدادات باكستان إلى طبيعتها؛ إذ ذكرت "رويترز" أن قطر لم تُسلِّم سوى 18 شحنة بحلول نهاية أغسطس/آب الماضي، مقارنة بـ509 شحنات خلال المدة نفسها من العام السابق، وهذا الفارق جوهري؛ فمرور بضع سفن عبر المضيق لا ينهي اضطرابًا كبيرًا في الإمدادات.
وقد ساعدت الطاقة الشمسية باكستان في تعويض جزء من النقص، وكذلك فعلت أنواع الوقود الأخرى والتغييرات في أساليب توليد الكهرباء.
رغم ذلك، لم تكن تلك الحلول كافية لتلبية كل الاحتياجات، فالغاز يظل عنصرًا حيويًا لتوليد الكهرباء وصناعة الأسمدة والقطاع الصناعي، في حين يتراجع توليد الطاقة الشمسية بعد غروب الشمس وخلال أوقات الغيوم.
ونتيجة لذلك، واجهت باكستان وضعًا معقدًا تَمثَّل في تحويل مسار شحنات غاز متعاقد عليها مؤخرًا، ثم الحاجة إلى إيجاد إمدادات بديلة.
ولم تكن عمليات تحويل المسار تلك هي السبب المباشر للنقص، بل كانت انعكاسًا لحالة الفائض التي سبقت الأزمة، في حين شكّلت الحرب الصدمة المباشرة للإمدادات.
وقد كشف الحدثان معًا عن محدودية نظام يفتقر إلى المرونة الكافية لتعديل مواعيد التسليم أو استبدال مورد رئيس بسرعة.
تكلفة الغاز البديل
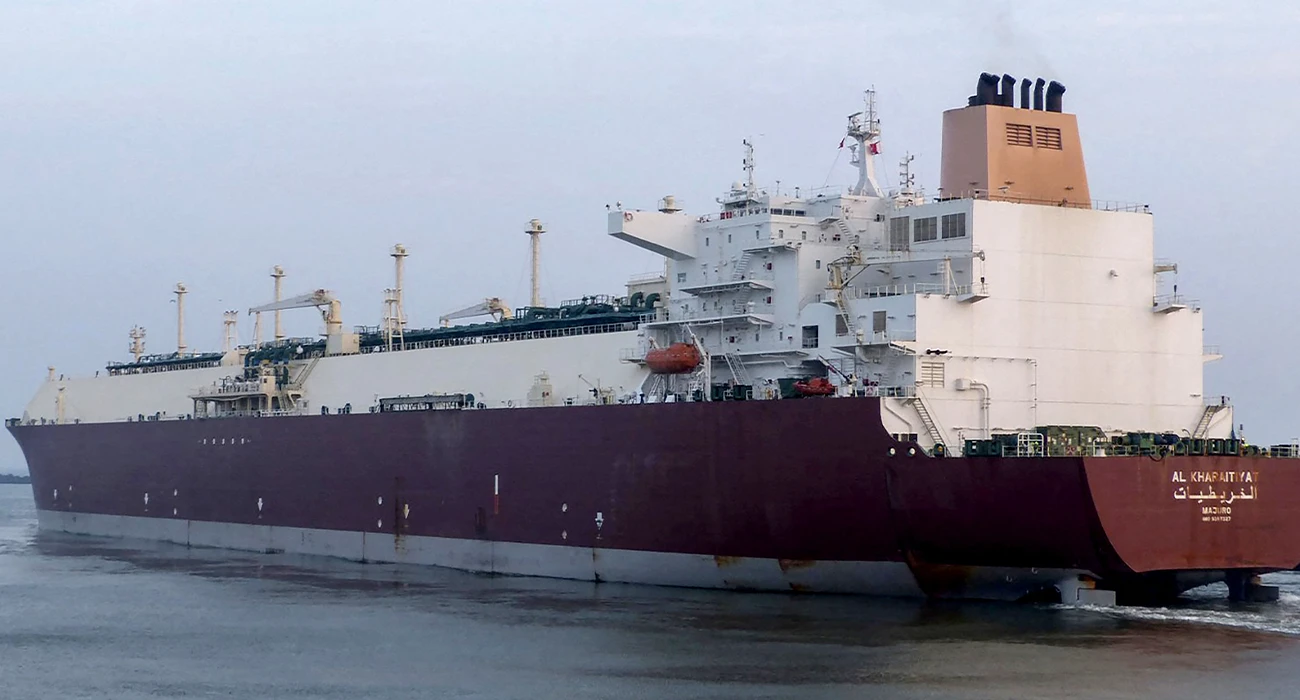
ازدادت تكاليف عملية شراء الغاز المسال من السوق الفورية (سوق المعاملات الفورية).
وفي شهر فبراير/شباط الماضي، دفعت شركة "باكستان ستيت أويل" (Pakistan State Oil) وشركة "باكستان للغاز المسال" -وهما جهتان حكوميتان- متوسط سعر بلغ 10.47 دولار لكل مليون وحدة حرارية بريطانية مقابل 8 شحنات، وذلك وفقًا لأرقام أوردتها قناة الجزيرة.
وفي شهر يوليو/تموز الماضي، وافقت شركة "بي إل إل" على شراء شحنة فورية بسعر 21.88 دولارًا لكل مليون وحدة حرارية بريطانية، مسجلةً بذلك أعلى سعر شراء لها حتى تلك اللحظة، علمًا بأن شحنات سابقة في الشهر نفسه كانت قد كُلّفت 16.73 دولارًا و17.37 دولارًا لكل مليون وحدة حرارية بريطانية.
وذكرت وكالة "رويترز" أن متوسط السعر المرجعي الآسيوي -المعروف باسم مؤشر "اليابان-كوريا" (Japan-Korea Marker)- بلغ 25.39 دولارًا لكل مليون وحدة حرارية بريطانية في شهر سبتمبر/أيلول الماضي.
وتجدر الإشارة إلى اختلاف هذه المقاييس؛ فالسعر المرجعي لا يماثل السعر الذي دفعته باكستان مقابل شحنة محددة.
وتجعل هذه الأسعار من الصعب تبرير عمليات الشراء الفوري بالنسبة للمشترين الذين يواجهون تكاليف طاقة مرتفعة.
وإذا استوردت محطة لتوليد الكهرباء الغاز بسعر 25 دولارًا لكل مليون وحدة حرارية بريطانية، فإنها تحتاج إلى وسيلة لاسترداد تلك التكلفة، وإلّا فقد تختار عدم الاستيراد، حتى إن كانت منظومة الكهرباء بحاجة إلى هذا الوقود.
وإذا جرى تحميل هذه التكلفة على السعر النهائي، فسيدفع المستهلكون والقطاعات الصناعية مبالغ أكبر، أمّا إذا تحمّلتها الدولة، فستنعكس التكلفة في النهاية على الموازنة العامة.
في المقابل، فإن تغيير الجهة الموقعة على عقد الاستيراد لا يجعل الغاز أرخص سعرًا، بل يغيّر الجهة التي تتحمل المخاطر في المقام الأول.
استيراد الغاز المسال
تدرس الحكومة السماح لمحطات الكهرباء وشركات القطاع الخاص الأخرى باستيراد الغاز المسال مباشرة. وفي الوقت الراهن، تُعدّ شركة "باكستان للغاز المسال" المشتري الرئيس الذي يتمتع بإمكان الوصول المباشر إلى شحنات السوق الفورية.
وكانت وكالة "بلومبرغ" قد أفادت في 30 سبتمبر/أيلول المنصرم بأن قطاع البترول اقترح توسيع نطاق المزادات الخاصة بالسعات غير المستغلة في محطات الاستقبال، والسماح للمشترين من القطاع الخاص بتنظيم عمليات الاستيراد لديهم، وكان هذا المقترح ما يزال قيد الدراسة وقت نشر الخبر.
وقد تمنح عمليات الاستيراد المباشر بعض الشركات قدرة أكبر على التحكم في توقيت شراء الوقود وطريقته، وقد تقلل من انكشاف الحكومة المباشر على الأسعار المرتفعة في السوق الفورية.
ولن تنجح هذه السياسة إلّا إذا تمكّن المشترون من القطاع الخاص من توفير العملة الأجنبية، وحجز سعات في المحطات، ونقل الغاز عبر شبكة خطوط الأنابيب.
والأهم من ذلك كلّه، يجب أن يكونوا قادرين على تحمُّل تكلفة الشحنات وتمرير هذه التكلفة؛ إذ لن تستورد شركة خاصة الغازَ المسال لمجرد أن البلاد بحاجة إليه.
وهناك تكلفة الحفاظ على جاهزية محطتَي "ميناء قاسم" في باكستان لاستقبال الشحنات؛ إذ تترتب تكاليف على اتفاقيات السعة حتى في حال مرور كميات ضئيلة -أو عدم مرور أيّ كميات- من الغاز المسال عبرها.
وأشار تقرير صدر في شهر مايو/أيار الماضي إلى أن إجمالي رسوم السعة والاستعمال يبلغ نحو 538,535 دولارًا يوميًا (أو ما يقرب من 15 مليون دولار شهريًا)، موضحًا أن مشغّلي المحطات عرضوا على الحكومة بعض التسهيلات.
لذا، فإن الرقم المذكور يمثّل حدًا أدنى للتكلفة، وليس بالضرورة المبلغ الفعلي الحالي بعد تلك التنازلات.
وتظل النقطة الجوهرية قائمة: إن إبقاء البنية التحتية للاستيراد متاحة وجاهزة للعمل ينطوي على تكلفة، حتى إن ظلّت غير مستغلة.
ضمان توفر الغاز المسال في باكستان
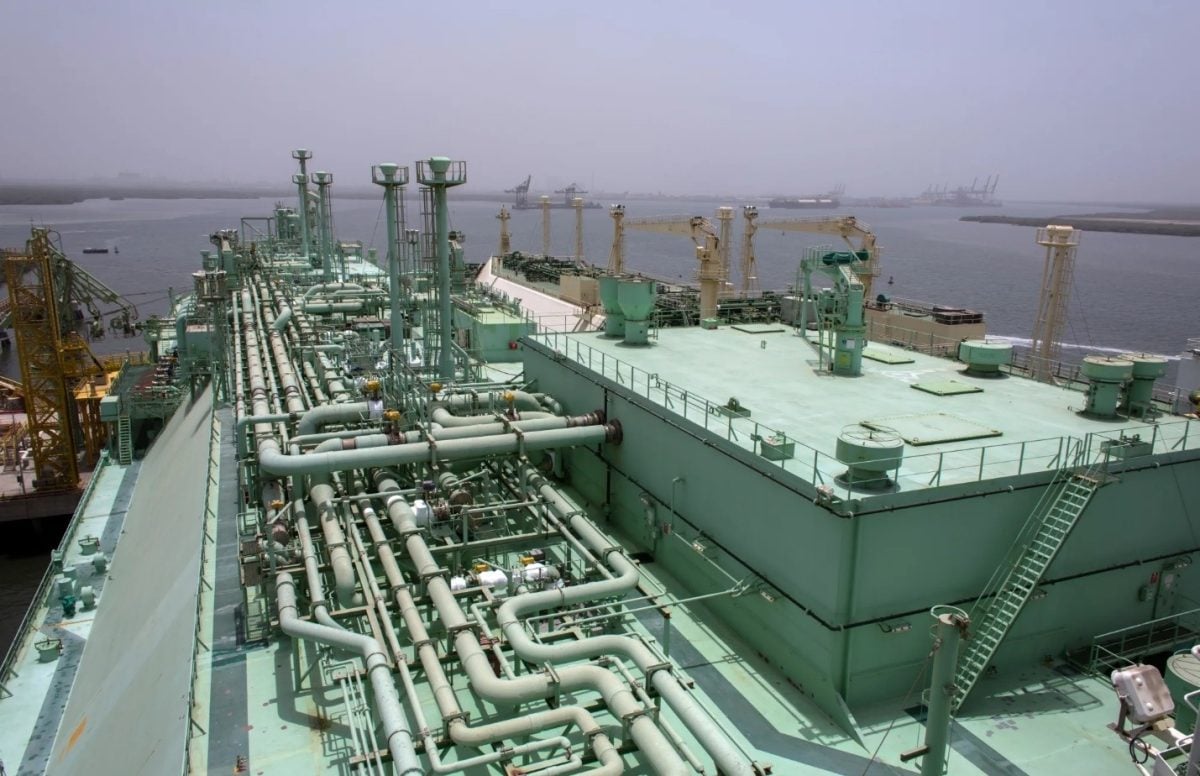
تحتاج باكستان إلى ضمان توفر الغاز المسال لفترات الحاجة الفعلية إليه، دون تقييد نفسها بكميات تفوق حاجتها. على المدى القريب، يمكن للواردات الخاصة أن تُسهم في حل المشكلة شريطة أن يكون الوصول إلى المحطات شفافًا، وأن يتحمل المشترون تكلفة الشحنات التي يختارون شراءها.
وينبغي للحكومة تحديد أولويات واضحة للإمدادات الشحيحة، لا سيما للمستعمِلين الذين لديهم بدائل محدودة، وتوضيح أيّ دعم للمستهلكين بدلًا من إخفاء فجوة الأسعار في الحسابات العامة.
مع مرور الوقت، ينبغي لباكستان التفاوض على عقود غاز مسال أكثر مرونة، وتجنُّب الاعتماد المفرط على مورد واحد أو مسار محدد.
وينبغي لها مواصلة الاستثمار في الطاقة الشمسية وتخزين الكهرباء وإدارة الشبكة، بحيث تُسهم الطاقة المتجددة في تقليل احتياجات الوقود دون التأثير سلبًا في موثوقية نظام الكهرباء.
وقد يظل الغاز المسال مفيدًا حتى في حال انخفاض إنتاج الطاقة الشمسية، ولكن ينبغي أن تعكس التزامات التوريد الجديدة حجم التغير في الطلب، ولم يكن تحول باكستان من فائض إلى نقص مجرد خطأ في التنبؤ.
في غضون ذلك، أدى ضعف الطلب على الطاقة الشمسية والطاقة المتجددة إلى صعوبة استعمال الغاز المتعاقد عليه، ثم أدت حرب إيران إلى تعطيل الإمدادات التي ما تزال باكستان بحاجة إليها.
وقد يُسهم السماح بالواردات الخاصة في توزيع مخاطر الشراء، ولكنه لن يُزيل ارتفاع سعر الغاز المسال الفوري.
ويتمثل الحل الدائم في المزيد من المرونة: في العقود، وفي الوصول إلى المحطات، وفي قدرة نظام الكهرباء على الاعتماد على مصادر مختلفة مع تغير الظروف.
* الدكتور أومود شوكري، الخبير الإستراتيجي في مجال الطاقة، الزميل الزائر الأول في جامعة جورج ميسون الأميركية، مؤلف كتاب "دبلوماسية الطاقة الأميركية في حوض بحر قزوين: الاتجاهات المتغيرة منذ عام 2001".
* هذا المقال يمثّل رأي الكاتب، ولا يعبّر بالضرورة عن رأي منصة الطاقة.
موضوعات متعلقة..
- فائض الغاز المسال في باكستان يثير أزمة.. و5 خيارات متاحة
- الغاز المسال في باكستان ينتعش بعقد جديد لأول مرة منذ أكثر من عام
- عمالقة الطاقة يهربون من سوق الغاز المسال في باكستان.. ما السبب؟
اقرأ أيضًا..
- ملف خاص عن مستجدات أسواق الغاز المسال العربية والعالمية
- ملف خاص عن الطاقة الشمسية في الدول العربية
- ملف خاص عن المناجم في الدول العربية
- شركة بتروكيماويات سعودية توزع 13.8 مليون دولار أرباحًا عن النصف الأول 2026