
رائد الصعوب: الدول العربية تعيد رسم خريطة الأسمدة والأمونيا الخضراء عالميًا (حوار)
مصر والسعودية في المقدمة
داليا الهمشري
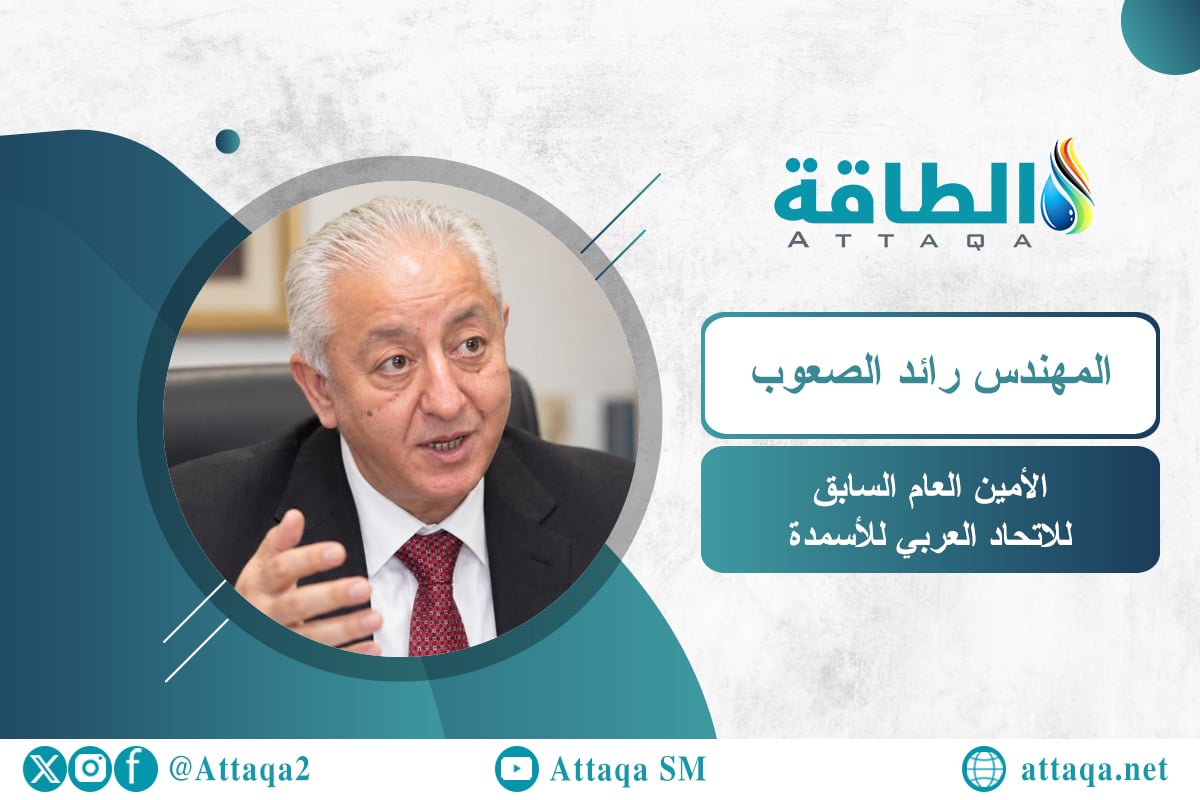
يرى المهندس رائد الصعوب أن قطاع الأسمدة والأمونيا الخضراء يشهد تحولات متسارعة بفعل اضطرابات سلاسل الإمداد وارتفاع تكاليف الطاقة وتغير خريطة التجارة العالمية، ما يفرض على الدول إعادة النظر في تنافسية الصناعة وفرص التوسع في المنتجات منخفضة الكربون.
و"الصعوب" مستشار إستراتيجي للأسمدة والزراعة والأمن الغذائي، شغل سابقًا منصب الأمين العام للاتحاد العربي للأسمدة.
وفي حوار مع منصة الطاقة المتخصصة (مقرّها واشنطن)، أكد أن قطاع الأسمدة والأمونيا الخضراء يشهد تغيرًا في قواعد المنافسة، مع زيادة أهمية تكاليف النقل والمخاطر الجيوسياسية إلى جانب تكلفة الإنتاج.
وأوضح أن أسعار الغاز واستقرار الإمدادات يُعيدان رسم خريطة الإنتاج، فيما تزداد أهمية تأمين سلاسل الإمداد والطاقة والبنية التحتية، لا سيما أن الدول العربية تستحوذ على نحو ثلث تجارة الأسمدة عالميًا.
وتبرز مصر والسعودية ضمن الدول العربية التي تمتلك مقومات قوية في هذا القطاع، وفقًا للصعوب، مشيرًا إلى أن مصر تمتلك الغاز والمصانع والمواني وقناة السويس، إلى جانب إمكانات الطاقة المتجددة، في حين تتقدّم السعودية في مشروعات الأمونيا الخضراء.
وتظهر فرص مماثلة في سلطنة عمان والمغرب وقطر والإمارات والجزائر والأردن، وفق طبيعة موارد كل دولة.
وإلى نص الحوار:
1- ترى أن سوق الأسمدة لم تعد تسعّر المنتج فقط، وإنما "إمكان وصوله إلى السوق".. كيف أعادت الأزمات الجيوسياسية واضطرابات سلاسل الإمداد تشكيل خريطة تجارة الأسمدة عالميًا؟
أهم ما تغيّر في سوق الأسمدة منذ 2020 ليس السعر فقط، بل تعريف التنافسية نفسه، فلم يعد كافيًا النظر إلى سعر الطن في ميناء الدولة المصدّرة (FOB)، فالطن الأرخص الذي لا يصل في الوقت المناسب ليس طنًا رخيصًا.
وكشفت أزمات كورونا واختناقات الشحن، والحرب الروسية-الأوكرانية، والقيود التصديرية، ثم اضطرابات البحر الأحمر وباب المندب وأخيرًا هرمز في 2026، عن أن صناعة الأسمدة تمتد من الغاز والكبريت والأمونيا إلى المواني والسفن والتأمين والممرات البحرية والمشتري النهائي.
وتكتسب هذه المخاطر أهمية خاصة للمنطقة العربية التي تمثّل نحو 33% من تجارة الأسمدة العالمية.
ووفق الاتحاد الدولي للأسمدة (IFA)، ترتبط الدول المتأثرة بمضيق هرمز بنحو 34% من تجارة اليوريا، و23% من الأمونيا، و18% من تجارة فوسفات أحادي الأمونيوم (MAP)، وفوسفات ثنائي الأمونيوم (DAP)، و49% من الكبريت.
وهذه الحقيقة كنت ألخصها خلال عملي في الاتحاد بعبارة: "نحن نغذّي النباتات التي تُطعم العالم"؛ ما يجعل أمن الممرات التي تخرج منها الأسمدة العربية جزءًا من أمن الغذاء العالمي.
وفي نهاية أبريل/نيسان 2026، كانت مئات الآلاف من الأطنان من اليوريا والكبريت والفوسفات والأمونيا عالقة على سفن غرب المضيق؛ أي إن البضاعة والسفينة والمشتري موجودون، لكن الطن لا يستطيع الوصول إلى السوق.
كما دخلت المخاطر الجيوسياسية في الأسعار قبل نفاد المخزونات؛ إذ تجاوز سعر اليوريا 850 دولارًا للطن في أبريل/نيسان 2026، بزيادة نحو 80% عن فبراير/شباط، وفق البنك الدولي.
لذلك لم تعد هناك "سوق أسمدة واحدة"، وأصبحت اللوجستيات والتمويل والتأمين جزءًا من اقتصادات المنتج، وأصبحت التنافسية تُقاس بـ3 عناصر: تكلفة الإنتاج، وتكلفة الوصول، وتكلفة المخاطر، وفي النهاية، أصبح أمن الأسمدة جزءًا من أمن الغذاء.
2- إلى أي مدى أصبح الغاز الطبيعي العامل الأكثر تأثيرًا في تنافسية صناعة الأسمدة النيتروجينية؟ وهل يمكن أن نشهد تحولًا في خريطة الإنتاج العالمية نتيجة اختلاف أسعار الغاز بين المناطق؟
يمثّل الغاز الطبيعي عنصرًا حاسمًا في تنافسية صناعة الأسمدة النيتروجينية، إذ يُستعمل بمثابة مادة خام ومصدر للطاقة في إنتاج الأمونيا واليوريا، غير أن تنافسية الصناعة لا تتوقف على سعر الغاز وتوافره فحسب، وإنما ترتبط -أيضًا- باستقرار الإمدادات، وكفاءة البنية التحتية والمواني، والقرب من الأسواق، وتوافر التمويل.
وأظهرت أزمتا 2022 و2026 أن ارتفاع أسعار الغاز أو تعطُّل إمدادات الغاز المسال قد يخفّضان معدلات تشغيل المصانع أو يجعلان الاستيراد أكثر جدوى من الإنتاج المحلي.
لذلك ستتغير خريطة الإنتاج لصالح المناطق التي تجمع بين الغاز التنافسي والمستقر، أو الكهرباء المتجددة منخفضة التكلفة، إلى جانب البنية التحتية والأسواق.
وقد تفتح الأمونيا الخضراء خريطة جديدة للإنتاج، مع انتقال المنافسة من سعر الغاز إلى تكلفة الكهرباء المتجددة.
وفي النهاية، الميزة الحقيقية ليست امتلاك غاز رخيص لفترة قصيرة، وإنما القدرة على تأمين إمدادات مستقرة لأعوام طويلة.
3- نتحدث كثيرًا عن الفوسفات والأمونيا، في حين يحظى الكبريت باهتمام أقل رغم أهميته في صناعة الأسمدة.. هل يمكن أن يصبح تأمين إمدادات الكبريت تحديًا إستراتيجيًا في المستقبل؟
الكبريت من أكثر العناصر التي لا تحظى بالاهتمام الكافي رغم أهميته لصناعة الفوسفات، التي تعتمد بصورة كبيرة على حمض الكبريتيك، لذلك قد تمتلك دولة احتياطيات فوسفاتية كبيرة ومصانع قوية، لكن تظل إمدادات الكبريت نقطة ضعف في هذه السلسلة.
وأظهرت أزمة هرمز أن تأمين الكبريت لا يتعلّق بالإنتاج فقط، بل بالممرات البحرية والمخزونات والتأمين أيضًا، إذ ترتبط نحو 49% من تجارة الكبريت العالمية بالمنطقة المتأثرة بالمضيق، وفق الاتحاد الدولي للأسمدة (IFA).
لكن التحدي لا يرتبط بتوافر الكبريت وإمداداته فقط، إذ يذهب جزء منه إلى الفوسفوجيبسوم الناتج عن إنتاج حمض الفوسفوريك، ورغم إمكان استرجاع هذا الكبريت من الناحية التقنية، فإن الاستفادة منه على نطاق اقتصادي تتطلّب تقنيات متقدمة وطاقة واستثمارات مناسبة.
وهنا توجد فرصة عربية مهمة للاستثمار في استرجاع الكبريت ومعالجة الفوسفوجيبسوم، بما يحول جزءًا من المخلفات إلى مصدر للمواد الخام ويعزّز الأمن الصناعي، لكن الفرصة الحقيقية تحتاج -أيضًا- إلى برنامج عربي للبحث والتطوير؛ فلا يكفي أن نملك الموارد ثم نبقى مستوردين للتكنولوجيا التي تعالجها.
4- في ضوء تقرير أوابك "مستجدات الطاقات الجديدة والمتجددة - الربع الثاني 2026"، هل تحتاج الدول العربية إلى بناء منظومة متكاملة تجمع النفط والغاز والطاقة المتجددة ضمن إستراتيجية واحدة؟
نعم، وأعتقد أن أهم تحول نحتاج إليه عربيًا هو التوقف عن إدارة الطاقة والصناعة والمياه والزراعة بمثابة ملفات منفصلة، والتعامل معها ضمن منظومة واحدة مترابطة.
السؤال لم يعد: الغاز أم طاقتا الشمس والرياح؟ بل أين يحقق كل مصدر أعلى قيمة؟ فالغاز يمكن توجيهه إلى الصناعات ذات القيمة المضافة، والطاقة المتجددة للتحلية وإنتاج الهيدروجين، في حين يوفّر التخزين والشبكات المرونة، وقد تمثّل الطاقة النووية خيارًا لتوليد الكهرباء المستقرة منخفضة الكربون في بعض الدول.
والمياه عنصر حاسم، خصوصًا في منطقة تعاني محدودية الموارد المائية، لذلك نحتاج إلى الانتقال من إستراتيجية "مصدر واحد" إلى محفظة متكاملة للطاقة والصناعة والغذاء.
وفي صناعة الأسمدة تحديدًا، أصبح التكامل حتميًا؛ فمستقبل طن السماد سيتحدد بالغاز والكهرباء والمياه والميناء والممر التجاري في الوقت نفسه.
5- الدول العربية تمتلك احتياطيات كبيرة من الغاز والفوسفات والبوتاس.. هل نجحت في تحويل هذه الموارد إلى سلاسل قيمة صناعية؟
نجحنا جزئيًا، لكن ما تزال هناك قيمة مضافة كبيرة يمكن تحقيقها، فالدول العربية تمتلك نحو 82% من احتياطيات الفوسفات العالمية، وتمثّل نحو ثلث تجارة الأسمدة عالميًا، لكن التحدي هو الانتقال من تصدير الخام إلى تصنيع منتجات ذات قيمة مضافة أعلى، بما يعزز العائد الاقتصادي ويدعم تنافسية الصناعات العربية في الأسواق العالمية.
وتكمن الفرصة في ربط الفوسفات والبوتاس والغاز بالتكنولوجيا والطاقة والبحث والتطوير، والتوسع في منتجات مثل فوسفات أحادي الأمونيوم (MAP)، وفوسفات ثنائي الأمونيوم (DAP)، والأسمدة المركبة (NPK)، وكبريتات البوتاسيوم (SOP).
كما أن التكامل بين الدول العربية يمكن أن يتيح بناء سلاسل قيمة مشتركة بدل أن تحاول كل دولة بناء السلسلة كاملة بمفردها.
باختصار، الاحتياطي يمنحنا الميزة، لكن التكنولوجيا والقيمة المضافة تحولان الموارد إلى قوة صناعية حقيقية.
6- هل تمثّل تكلفة إنتاج الأمونيا الخضراء العقبة الرئيسة أمام انتشارها؟
تكلفة إنتاج الأمونيا الخضراء ما تزال تمثّل تحديًا، إلا أن العقبة الأكبر -حاليًا- تكمن في وجود مشترٍ مستعد لتحمل فارق السعر مقابل منتج منخفض الانبعاثات، إذ تحتاج المشروعات إلى عقود شراء طويلة الأجل لضمان الجدوى الاقتصادية وتأمين التمويل اللازم لتنفيذها.
كما أن المنافسة لا تتعلق بتكلفة الإنتاج وحدها، بل بتكلفة وصول الأمونيا إلى المشتري، بما يشمل النقل والتخزين والتمويل والمخاطر.
أما الأمونيا الزرقاء فأراها خيارًا انتقاليًا واقعيًا في الدول التي تمتلك غازًا تنافسيًا وإمكانات لاحتجاز ثاني أكسيد الكربون وتخزينه، بشرط ارتفاع معدلات الاحتجاز والسيطرة على انبعاثات الميثان.
لذلك لا أرى الأمر بمثابة منافسة بين الأمونيا الخضراء والزرقاء، بل أراهما مسارَيْن يمكن أن يتكاملا خلال مرحلة التحول، في حين يظل وجود المشتري والتمويل والعقود طويلة الأجل العامل الحاسم في نجاح هذه المشروعات.
7- كيف يمكن لصناعة الأسمدة المصرية استثمار الغاز والبنية التحتية والمواني ومشروعات الهيدروجين للتحول إلى مركز إقليمي للأسمدة والأمونيا منخفضة الكربون؟
تمتلك مصر معظم المقومات اللازمة، من قاعدة كبيرة لإنتاج الأمونيا واليوريا، وشبكة للغاز، وموانٍ على البحر المتوسط والبحر الأحمر، وقناة السويس، إلى جانب موارد جيدة من طاقتي الشمس والرياح.
ويكمن التحدي الحقيقي في دمج هذه المقوّمات ضمن منظومة متكاملة، تتصدّرها ضرورة ضمان استقرار إمدادات الغاز، بالتوازي مع تطوير البنية التحتية اللازمة لتجارة الأمونيا الخضراء والأسمدة منخفضة الكربون، ووضع آليات دقيقة لقياس الانبعاثات والتحقق من خفضها.
ويمنح امتلاك مصر احتياطيات الفوسفات وقدرات إنتاج الأسمدة المتخصصة فرصة لتعظيم القيمة المضافة، في حين يتيح تكامل الغاز والمصانع والموانئ والطاقة المتجددة وشبكات التجارة بناء منظومة صناعية متكاملة تؤهل مصر للتحول إلى مركز إقليمي لإنتاج الأسمدة والأمونيا منخفضة الكربون وتجارتهما.
8- في ظل تخصيص نحو 37% من إنتاج الأسمدة للسوق المدعومة في مصر، كيف يمكن تحقيق التوازن بين السوق المحلية والتصدير؟
قبل الحديث عن النسبة، يجب أن نسأل: 37% من ماذا؟ من الطاقة التصميمية أم من الإنتاج الفعلي؟ إذ يبدأ التوازن بتحديد احتياجات السوق المحلية في صورة كمية سنوية واضحة، بدلًا من ربطها بنسبة ثابتة من الإنتاج.
وبعد تأمين هذه الكمية، يجب ترك مساحة مرنة للتصدير بما يحافظ على قدرة المصانع على الاستثمار وزيادة الإنتاج.
وهنا يأتي استقرار الغاز بمثابة عامل أساسي؛ فكلما استقرت الإمدادات أصبح من الأسهل تلبية احتياجات السوق المحلية مع الحفاظ على كميات للتصدير، لذلك لا ينبغي أن تكون هناك مفاضلة بين المزارع والمصنع، وإنما منظومة تضمن الأمن الغذائي واستدامة الصناعة وقدرتها على التصدير في الوقت نفسه.
9- هل تمثّل مشروعات مثل أبوطرطور وموبكو بداية لتحول صناعة الأسمدة المصرية إلى سلسلة قيمة متكاملة؟
نعم، فهي تعكس اتجاهًا نحو تعظيم القيمة المضافة بدل الاكتفاء بتصدير المواد الخام أو المنتجات التقليدية.
ففي الفوسفات يمكن التوسع في تحويل الخام إلى حمض ومنتجات أسمدة أعلى قيمة، في حين تمثّل المصانع القائمة مثل موبكو قاعدة مهمة لرفع الكفاءة وخفض الانبعاثات وإدخال الأمونيا الخضراء تدريجيًا.
وربط هذه الصناعات بالغاز والطاقة المتجددة والمواني يمكن أن يعزّز قدرة مصر على المنافسة في الأسواق العالمية والأوروبية.
وهناك مثال عملي على التكامل العربي، يتمثّل في توريد البوتاس الأردني إلى شركة "إيفرجرو" المصرية لاستعماله في إنتاج سلفات البوتاسيوم (SOP) بتكنولوجيا مانهايم؛ أي إن خامًا عربيًا في دولة يتحول في دولة عربية أخرى إلى سماد متخصص أعلى قيمة ثم ينافس في الأسواق العالمية.
10- هل يمثّل مشروع نيوم للهيدروجين الأخضر نموذجًا قابلًا للتكرار في مشروعات الهيدروجين العربية؟
يمكن الاستفادة من نموذج نيوم، لكن مع تكييفه وفق ظروف كل دولة، فالفكرة الأساسية هي الجمع بين الشمس والرياح والتخزين والتحليل الكهربائي وتخزين الهيدروجين في منظومة واحدة.
ولا تعتمد استمرارية الإنتاج على البطاريات وحدها؛ فهي تتعامل مع التذبذبات قصيرة المدى، في حين يوفّر تخزين الهيدروجين مرونة لأوقات أطول.
ويمكن لمصر ربط مشروعات الهيدروجين بصناعة الأمونيا القائمة، والمغرب بصناعة الفوسفات، في حين تختلف أولويات عُمان والأردن وفق الموارد والبنية التحتية.
والدرس الأهم أن نجاح المشروع لا يتوقف على التكنولوجيا، وإنما على بناء منظومة متكاملة من إنتاج الطاقة إلى الهيدروجين والأمونيا والتخزين والتصدير.
11- مع توقيع اتفاق تسويق وتوزيع أمونيا نيوم الخضراء عبر شبكة يارا العالمية، هل تتحول الأمونيا الخضراء إلى سلعة صناعية عالمية؟
توقيع اتفاق تسويق وتوزيع أمونيا نيوم عبر شبكة يارا العالمية يمثّل خطوة مهمة في هذا الاتجاه، لأنه يهيئ وصول الإنتاج -عند بدء التشغيل التجاري- إلى مشترين متعددين بدل الاعتماد على سوق واحدة.
لكن من المبكر الحديث عن سعر عالمي موحّد للأمونيا الخضراء، لأن السعر سيتأثر بتكلفة الإنتاج والنقل، وحجم خفض الانبعاثات، والشهادات، وسعر الكربون، بالإضافة إلى "العلاوة الخضراء".
ومع الوقت، يمكن أن يُصبح انخفاض الانبعاثات جزءًا من قيمة المنتج وسعره، بشرط وجود معايير واضحة وموحّدة لقياسها.
12- هل أصبح امتلاك الفوسفات وحده غير كافٍ للحفاظ على تنافسية صناعة الأسمدة المغربية؟
الفوسفات سيظل ميزة كبيرة للمغرب، لكنه لم يعد كافيًا وحده، فإنتاج الأسمدة يعتمد -أيضًا- على الأمونيا والكبريت والطاقة والمياه والنقل والانبعاثات.
وتتمتع المملكة بفرصة قوية للجمع بين الفوسفات والطاقة المتجددة والأمونيا الخضراء، لا سيما مع وجود صناعة فوسفات كبيرة وطلب قائم على الأمونيا.
وإذا نجح المغرب في تأمين المدخلات والطاقة والمياه وخفض الانبعاثات يمكنه الانتقال من امتلاك الفوسفات إلى إنتاج أسمدة أعلى قيمة وأقل انبعاثات، بما يعزّز تنافسيته عالميًا وأوروبيًا.
13- إلى أي مدى يمكن لمشروع الأمونيا الخضراء في العيون تقليل اعتماد المغرب على واردات الأمونيا؟
الأولوية في استعمال الأمونيا الخضراء بالمغرب ينبغي أن تكون لدعم صناعة الأسمدة الفوسفاتية محليًا، قبل التوجه إلى التصدير، إذ يُسهم إحلال الإنتاج المحلي محل الواردات في تقليص مخاطر سلاسل الإمداد وتكاليف الشحن، وتعظيم القيمة المضافة داخل الاقتصاد الوطني.
لكن مشروع العيون ما يزال قيد التطوير، لذلك من المبكر افتراض أنه سيحل بالكامل محل الواردات.
وأرى أن النموذج الأفضل هو "طلب محلي مستقر وتصدير مرن"، بحيث توفّر السوق المحلية أساسًا للمشروع، في حين تتيح الأسواق الخارجية الاستفادة من الأسعار الأعلى عند توافرها.
وفي النهاية، إذا نجح هذا التكامل فلن تكون الأمونيا الخضراء مجرد منتج للتصدير، بل ستكون مدخلًا لإنتاج أسمدة مغربية أعلى قيمة وأقل انبعاثات.
14- في ضوء مشروع الأمونيا الخضراء في الدقم بسلطنة عمان، هل أصبحت قابلية المشروع للتمويل وضمان المشترين أهم من القدرة على إنتاج الأمونيا الخضراء نفسها؟
بصراحة، نعم، أصبح الوصول إلى مصدر متجدد جيد أسهل من تأمين مشترٍ قوي وتمويل المشروع، ولذلك أصبحت قابلية التمويل جزءًا أساسيًا من تصميم المشروع.
البنك يريد أن يعرف من سيشتري الإنتاج، وهل عقد الشراء ملزم وطويل الأجل، ومن يتحمل المخاطر، وهل البنية التحتية من كهرباء ومياه وتخزين وموانٍ جاهزة.
وتبرز عُمان من خلال دور شركة هايدروم في تنظيم قطاع الهيدروجين وربط المطورين بالبنية التحتية والأطر التنظيمية، وهو ما يساعد على خفض المخاطر.
وبالتالي، نجاح مشروعات مثل الدقم لا يعتمد على إنتاج الأمونيا الخضراء فقط، وإنما على تحويل موارد الشمس والرياح إلى "مشترٍ موثوق، ثم تمويل، ثم إنتاج فعلي قابل للتصدير".
15- ما أبرز الدول العربية التي ترى أن لديها مقومات الاستثمار والتنفيذ الناجح لمشروعات الأمونيا الخضراء أو الزرقاء؟
لا أفضّل ترتيب الدول في سياق واحد، لأن نجاح مشروعات الأمونيا لا يعتمد على مورد الطاقة فقط، وإنما على الموارد والبنية التحتية والمشترين والتمويل.
في الأمونيا الخضراء، تأتي السعودية وعُمان في مقدمة الدول من حيث المشروعات المتقدمة، في حين تتمتع مصر والمغرب بميزة وجود صناعة وطلب قائمَيْن يمكن ربطهما بالإنتاج الأخضر.
وفي الأمونيا الزرقاء ومنخفضة الكربون، تبرز قطر والإمارات والسعودية بفضل الغاز والبنية التحتية وإمكانات احتجاز الكربون، في حين تمتلك الجزائر مقوّمات قوية يمكن البناء عليها.
أما الأردن فلديه فرصة مختلفة تتمثّل في ربط الأمونيا منخفضة الكربون بصناعات الأسمدة القائمة، مع الاستفادة من قاعدة إنتاجية تتجاوز الفوسفات لتشمل البوتاس أيضًا.
وتُعدّ شركة كيمابكو (KEMAPCO)، التابعة لشركة البوتاس العربية، نموذجًا عمليًا لهذا التكامل، إذ تستعمل الأمونيا، عبر حمض النتريك، في إنتاج نترات البوتاسيوم.
ويمتد مجال الاستفادة إلى صناعة الفوسفات أيضًا، في ظل حجم إنتاج الأردن من حمض الفوسفوريك، بما يتيح تحويل جزء منه، وفقًا لاحتياجات السوق والجدوى الاقتصادية، إلى منتجات فوسفاتية نيتروجينية ذات قيمة مضافة أعلى، ويفتح المجال أمام تعظيم العائد من الموارد المحلية.
وفي النهاية، الموارد تصنع الفرصة، لكن العقود والبنية التحتية والتمويل هي التي تحولها إلى مشروع فعلي.
موضوعات متعلقة..
- حقيقة تخفيض مصر إمدادات الغاز الطبيعي لمصانع الأسمدة.. رد رسمي
- إنتاج الأمونيا الخضراء في المغرب يحظى بمنحة 5.7 مليون دولار
- مشروع نيوم للهيدروجين الأخضر يحسم الصفقة الضخمة
اقرأ أيضًا..
- شركة سعودية توقع صفقة طاقة ضخمة خارج الحدود
- هل تنسحب فنزويلا من أوبك؟.. قراءة بالأرقام
- ملف خاص عن أسواق الغاز المسال العربية والعالمية
- تقارير دورية وتغطيات لوحدة أبحاث الطاقة