
حظر الغاز الروسي في الاتحاد الأوروبي.. تحديات وفرص أمام دول شرق القارة (تقرير)
وحدة أبحاث الطاقة - رجب عز الدين
- الاتحاد الأوروبي أقرّ خطة نهائية للتخلص من الغاز الروسي قبل نهاية 2027
- الخطة بدأ تنفيذها على الواردات الفورية أو قصيرة الأجل منذ أبريل
- الحرب الإيرانية قد تؤجّل حظر واردات العقود طويلة الأجل لمدة شهرين
- دول شرق ووسط أوروبا الأكثر تضررًا من تنفيذ الحظر الأوروبي
- الغاز الروسي ما زال يشكّل 20% من الطلب في دول شرق ووسط القارة
- التحول للغاز المسال مع عقود توريد مرنة أبرز الحلول المقترحة
أقرّ الاتحاد الأوروبي خطة للتخلص النهائي من الغاز الروسي، سواءً المسال أو عبر خطوط الأنابيب قبل نهاية 2027، ما قد يغلق صفحة الواردات من موسكو نهائيًا.
ورغم أن الخطة أُقِرت في ديسمبر/كانون الأول 2025، أي قبل الحرب الإيرانية بأشهر قليلة، فإن الاتحاد لم يعلن أيّ تغيير في جدول تنفيذها، حتى مع تقلبات أسواق الغاز ونقص الإمدادات.
وبدأ الاتحاد الأوروبي تنفيذ حظر واردات الغاز المسال الروسي الفورية منذ 25 أبريل/نيسان الماضي؛ تمهيدًا للحظر الشامل للتدفقات طويلة الأجل بدءًا من يناير/كانون الثاني 2027.
كما بدأ تطبيق الحظر على واردات خطوط الأنابيب قصيرة الأجل منذ 17 يونيو/حزيران الماضي؛ تمهيدًا لتطبيق الحظر الشامل على الواردات طويلة الأجل في 30 سبتمبر/أيلول 2027.
ويرى تحليل حديث -اطّلعت عليه وحدة أبحاث الطاقة (مقرّها واشنطن)- أن تداعيات حرب إيران على أسواق الغاز المسال قد تدفع الاتحاد إلى تمديد حظر واردات الغاز الروسي عبر خطوط الأنابيب لمدة شهرين إلى مطلع نوفمبر/تشرين الثاني، حتى تتمكن دول الكتلة من ضمان تحقيق أهداف المخزونات.
حظر الغاز الروسي في أوروبا
وضعت خطة حظر الغاز الروسي حدًا لأكثر من 5 عقود من اعتماد الاتحاد الأوروبي على روسيا لتلبية جزء كبير من احتياجاته.
ومن المرجّح أن يؤدي تنفيذ هذه الخطة إلى خفض إمدادات الغاز من موسكو إلى الاتحاد الأوروبي بنحو 33 مليار متر مكعب سنويًا خلال المدة من 2025 إلى 2028.
وتشهد أسواق الغاز الأوروبية تحولات جذرية منذ غزو أوكرانيا في عام 2022، حيث انخفضت حصة الغاز الروسي من إجمالي الطلب في الاتحاد الأوروبي من 40% في 2021 إلى 10% فقط خلال 2025.
وجاء ذلك مع انقطاع الإمدادات عبر خط أنابيب نورد ستريم الرئيس بعد تفجيره أواخر سبتمبر/أيلول 2022، إضافة إلى انقطاعها عبر المسارات الأخرى خلال السنوات الماضية، باستثناء خط أنابيب ترك ستريم.
وأسهمت هذه الانقطاعات في هبوط واردات الغاز الروسي عبر خطوط الأنابيب إلى الاتحاد بنسبة 90% أو ما يعادل 120 مليار متر مكعب خلال المدة من 2021 إلى 2025، بحسب تقديرات وكالة الطاقة الدولية.
وأدى هذا إلى زيادة اعتماد الاتحاد على أسواق الغاز المسال العالمية لتلبية العجز، رغم أنه عزّز وارداته عبر خطوط الأنابيب من موردين آخرين مثل النرويج والجزائر.
وارتفعت حصة الغاز المسال من الطلب في الاتحاد الأوروبي إلى 45% في 2025، مقارنة بأقل من 20% في 2021، بحسب التقديرات.
ويوضح الرسم البياني الآتي -أعدّته وحدة أبحاث الطاقة- تطور واردات الاتحاد الأوروبي من الغاز (شاملةً المسال وعبر الأنابيب) بين عامي 2021 و2025:

تفاوت آثار هبوط صادرات الغاز الروسي
تفاوتت آثار هبوط صادرات الغاز الروسي إلى الاتحاد الأوروبي من منطقة إلى أخرى منذ الحرب الأوكرانية، حيث توقفت منطقة شمال غرب أوروبا وإيطاليا عن استيراد الغاز عبر الأنابيب.
بينما ظلت أسواق عديدة في وسط وشرق أوروبا، مثل المجر والنمسا، تعتمد على الإمدادات الروسية عبر خطوط الأنابيب، لضعف قدرتها على توفير البدائل أو تحمُّل تكاليف الغاز المسال الأعلى سعرًا.
ورغم ذلك، فقد ارتفعت واردات الاتحاد الأوروبي من الغاز المسال الروسي بأكثر من 40%، أو ما يعادل 6 مليارات متر مكعب، خلال المدة (2021-2025)، مع تركُّز معظم الزيادة في الاستيراد بمنطقتي شمال غرب وجنوب غرب أوروبا.
على الجانب الآخر، شهدَ الطلب السنوي على الغاز في وسط وشرق أوروبا انخفاضًا بنسبة 20% بين عامي 2021 و2023، تأثرًا بارتفاع الأسعار القياسي خلال هذه المدة، لكن الطلب تعافى جزئيًا بنسبة 10% بين عامي 2023 و2025.
ويُتوقع أن يواصل الطلب على الغاز الطبيعي نموه في وسط وشرق أوروبا على المدى المتوسط، في ظل استمرار خطط التخلص التدريجي من محطات التوليد العاملة بالفحم بين دول المنطقة.
تجدر الإشارة إلى أن هذه المنطقة تعتمد تاريخيًا على الغاز الروسي عبر الأنابيب، حتى أنه كان يشكّل 60% من إجمالي إمدادات الغاز خلال عام 2021، قبل انخفاض النسبة إلى 20%، أو ما يعادل 15 مليار متر مكعب في 2025.
بدائل دول وسط وشرق أوروبا
من المتوقع أن تواجه دول شرق ووسط أوروبا تحديات أكبر بعد تطبيق خطة الحظر الشامل لواردات الغاز الروسي المسال وعبر خطوط الأنابيب أواخر 2027.
ورغم ذلك، فإن تطبيق هذا الحظر سيتيح لهذه الدول فرصة للتخلص من الارتباط التاريخي بالغاز الروسي عبر مزيج أكثر تنوعًا من واردات الغاز المسال من دول أخرى.
ويتطلب ذلك توفير بنية تحتية كافية لنقل الغاز من محطات الاستيراد وإعادة التغويز إلى الأسواق في جميع أنحاء المنطقة، ما يعني أن تعزيز قدرة خطوط الأنابيب الممتدة من الجنوب إلى الشمال في وسط وشرق أوروبا سيكون عاملًا جوهريًا لهذا التحول.
ورغم التوسع الكبير في قدرات إعادة التغويز بالمنطقة بين عامي 2021 و2023، فقد استقرت معدلات نمو القدرات بعد ذلك، بسبب القيود التي تعوق نقل الغاز المعاد تغويزه من المحطات الساحلية إلى مراكز الطلب في المناطق الداخلية، فضلًا عن محدودية الربط عبر خطوط الأنابيب.
وارتفعت سعة إعادة تغويز الغاز المسال في وسط وشرق أوروبا بمقدار 15 مليار متر مكعب سنويًا منذ نهاية عام 2021، لتصل إلى قرابة 35 مليار متر مكعب بحلول نهاية عام 2025.
ويمثّل هذا الرقم أكثر من 40% من إجمالي الطلب على الغاز في المنطقة، وقد تحققَ ذلك عبر توسعة محطات إعادة الغاز المسال في بولندا وفنلندا وكرواتيا، إضافة إلى تشغيل محطة في اليونان منذ أكتوبر/تشرين الأول بسعة 6 مليارات متر مكعب سنويًا.
وعلاوة على ذلك، يمكن لهذه الدول الأوروبية الاستفادة من محطات إعادة التغويز في كل من ألمانيا وإيطاليا عبر استغلال شبكات الربط الإقليمية لخطوط الأنابيب.
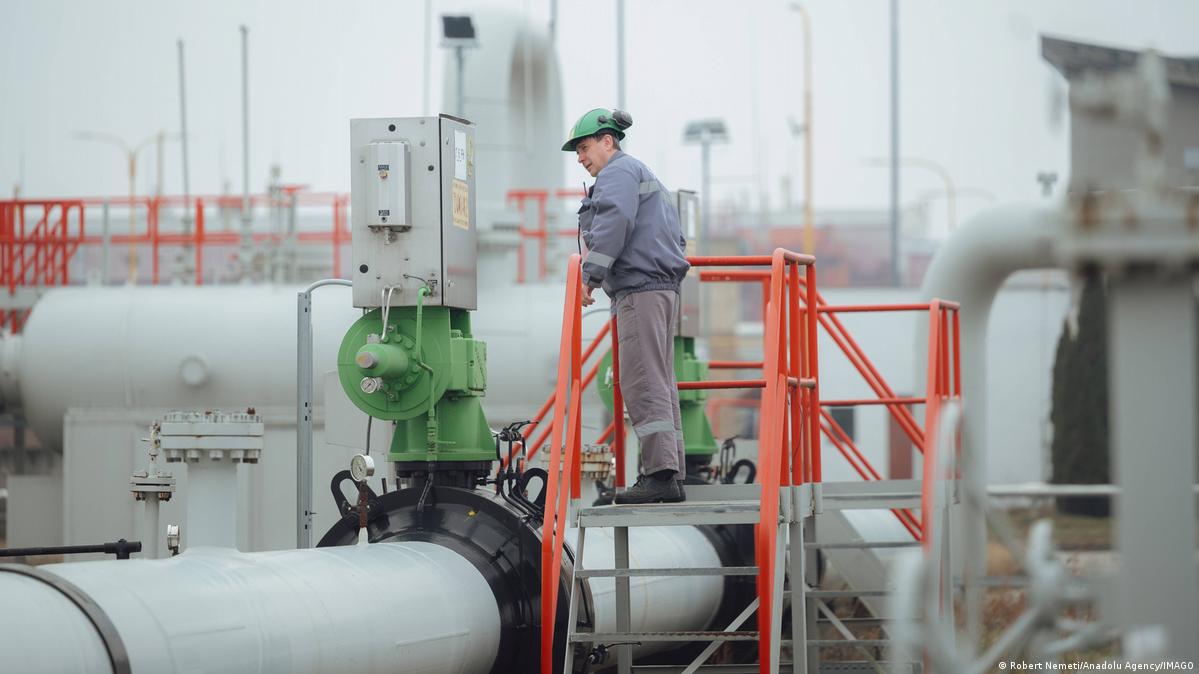
على الجانب الآخر، تحتاج دول المنطقة إلى تأمين عقود توريد طويلة الأجل للغاز المسال حتى لا تقع في فخ الأسواق الفورية ذات الأسعار المتقلبة.
فبحسب بيانات عقود التوريد الحالية، لم يؤمّن المشترون في وسط وشرق القارة سوى 5 مليارات متر مكعب سنويًا من إمدادات الغاز المسال بحلول عام 2028، وهو ما يمثّل 5% فقط من الطلب الحالي على الغاز في المنطقة.
موضوعات متعلقة..
- واردات الاتحاد الأوروبي من الغاز قد تهبط 25% بحلول 2030
- واردات الاتحاد الأوروبي من الغاز قد تلبي الطلب بأكمله بحلول 2050 (تقرير)
- الطلب على الغاز في الاتحاد الأوروبي قد يهبط 7% بحلول 2030
نرشّح لكم..
- صدمة أسواق الغاز المسال خلال حرب إيران.. الخاسرون والرابحون في 6 أشهر
- مكاسب الطاقة النظيفة خلال حرب إيران.. تحولات طويلة الأمد تتجاوز الأزمة
- مصر تقتحم قائمة أكبر مستوردي الطاقة الروسية.. وهذه قيمة وارداتها
- التكسير المائي يطرق أبواب 3 دول عربية جديدة.. وهذه نتائج أولية (تقرير)
المصدر:
تحليل آثار حظر واردات الغاز الروسي في الاتحاد الأوروبي، من وكالة الطاقة الدولية