
اضطراب إمدادات العناصر المغناطيسية يهدد صناعات عالمية قيمتها 6.5 تريليون دولار
وحدة أبحاث الطاقة - رجب عز الدين

- حجم سوق العناصر المغناطيسية العالمية لا يتجاوز 10 مليارات دولار
- العناصر المغناطيسية تدخل في صناعة مكونات دقيقة ليست كبيرة الحجم
- قطاعات الكهرباء والسيارات والإلكترونيات والدفاع الأكثر تضررًا
- الصين تتحكم في الإمدادات العالمية عبر قيود التصدير المحلية
- تنويع سلاسل توريد العناصر النادرة ضروري لأمن الطاقة العالمي
رغم أن حجم سوق العناصر المغناطيسية النادرة ما زال متواضعًا جدًا مقارنة بأسواق المعادن الأخرى، فإن اضطراب إمداداتها يهدد قطاعات مدنية وعسكرية حيوية في العالم.
وبحسب تحليل حديث -اطّلعت عليه وحدة أبحاث الطاقة- فإن حجم سوق العناصر الأرضية النادرة المستعملة في صناعة المغناطيسيات لا يتجاوز 10 مليارات دولار.
ومع ذلك، فإن أيّ تعطُّل في إمدادات العناصر المغناطيسية قد يهدّد صناعات عالمية خارج الصين تقدّر مبيعاتها السنوية بنحو 6.5 تريليون دولار سنويًا، بحسب تحليل الخبراء في وكالة الطاقة الدولية.
وتضم هذه الصناعات كلًّا من الكهرباء والسيارات والإلكترونيات والدفاع، إذ تعتمد على العناصر الأرضية النادرة في تصنيع مكونات تشغيلية دقيقة ليست كبيرة الحجم مثل المكونات الأخرى، لكن أهميتها التشغيلية عالية جدًا.
ونظرًا لأهمية هذه العناصر؛ فإن تصاعد التوترات الجيوسياسية وقيود التصدير المتصلة بهذه المعادن أصبحت تهدّد اقتصادات الدول الكبرى وأمنها القومي.
وأظهرت ضوابط التصدير الأخيرة التي فرضتها الصين أن القيود على كميات صغيرة نسبيًا من إمدادات العناصر المغناطيسية، يمكن أن تتسبب في عواقب هائلة ويعطل صناعات تتجاوز قيمتها تريليونات الدولارات.
قيود تصدير العناصر الأرضية النادرة في الصين
في أبريل/نيسان 2025، فرضت الحكومة الصينية قيود كبيرة على تصدير 7 من العناصر الأرضية النادرة الثقيلة والمغناطيسات المرتبطة بها، ما أحدت تأثيرات ملموسة في الصناعات التحويلية المعتمدة عليها.
فعلى سبيل المثال، اضطرت بعض شركات صناعة السيارات في أوروبا والولايات المتحدة إلى خفض معدلات التشغيل أو حتى وقت الإنتاج مؤقتًا بسبب نقص إمدادات المغناطيسات التي تدخل بدورها في صناعة المحركات؛ ما أدى إلى خسائر اقتصادية كبيرة عن كل يوم توقَّف فيه الإنتاج.
وفي أكتوبر/تشرين الأول 2025، وسّعت الصين نطاق القيود بصورة كبيرة لتشمل إلزام الشركات الأجنبية بالحصول على ترخيص من بكين لتصدير الأجزاء والمكونات والتركيبات التي تحتوي على عناصر أرضية نادرة صينية المصدر أو منتجة باستعمال تقنيات صينية.
ولا يقتصر هذا الاتجاه على العناصر الأرضية النادرة أو الصين فحسب، فقد تضاعف عدد الرموز الجمركية للمعادن الخاضعة لضوابط التصدير في العالم 3 مرات منذ عام 2023، لتشمل العديد من المعادن الحيوية في قطاعات الطيران والفضاء والدفاع وأشباه الموصلات والكهرباء، بما ذلك الغاليوم، والجرمانيوم، والإيتريوم، والتغنستن، والتيلوريوم.
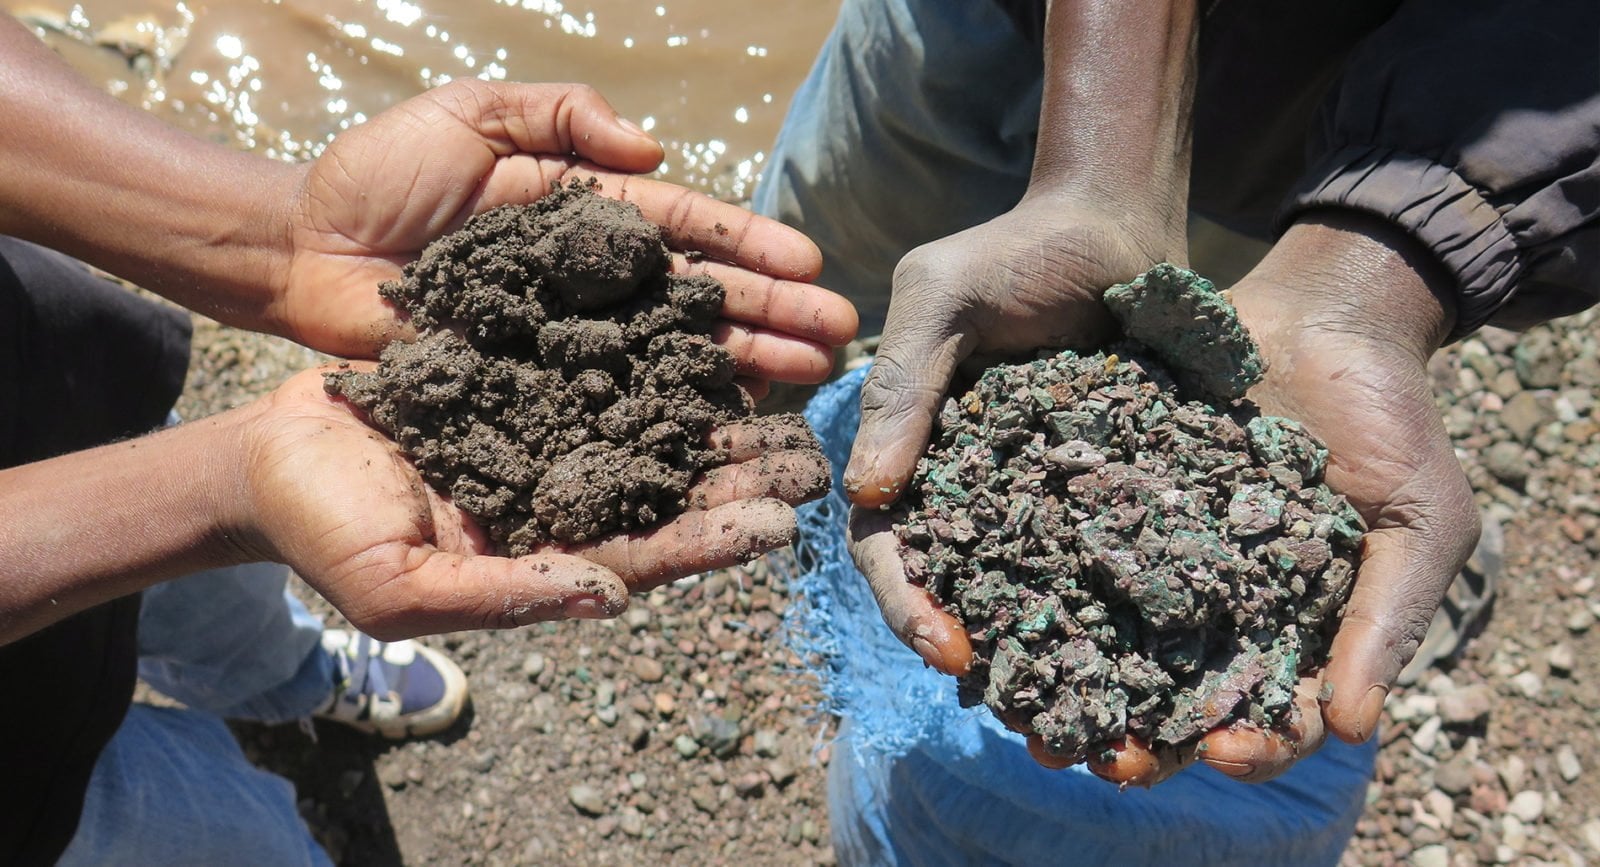
كما فرضت دول منتجة أخرى قيودًا متنوعة، شملت تحديد حصص لتصدير الكوبالت من الكونغو الديمقراطية، وفرض قيود تجارية على تصدير الليثيوم من زيمبابوي، والغرافيت من موزمبيق.
مخاطر تقييد صادرات العناصر المغناطيسية النادرة
كان من المقرر أن تشدد الصين ضوابط تصدير العناصر المغناطيسية النادرة بدءًا من ديسمبر/كانون الأول 2025، وفقًا لجدول القيود المفروض في أكتوبر/تشرين الأول السابق.
وانتشرت حالة من الذعر في الأسواق العالمية، ما دفع الصين لإعلان تعليق القيود الأخيرة التي فرضتها على الصادرات لمدة عام ينتهي نوفمبر/تشرين الثاني 2026.
ويعتقد خبراء وكالة الطاقة الدولية أن العواقب كانت ستكون وخيمة على عديد من القطاعات العالمية، لو أصرت الصين على تطبيق قيود التصدير الأخيرة بالكامل.
وتُقدَّر القيمة الاقتصادية للمبيعات المعرضة للخطر في قطاع السيارات العالمي -إذا فُرِض حظر شامل على تصدير المعادن الأرضية النادرة- بنحو 3.3 تريليون دولار سنويًا.
بينما تُقدَّر قيمة المبيعات المعرضة للخطر في قطاع الإلكترونيات بنحو تريليون دولار سنويًا، إضافة إلى 1.1 تريليون دولار في قطاعات الطيران والشاحنات والقطارات.
على الجانب الآخر، تُقدَّر قيمة المبيعات المعرضة للخطر في قطاع الصناعات الدفاعية العالمية بنحو 0.6 تريليون دولار سنويًا.
كما تشير التقديرات إلى أن مبيعات خوادم مراكز البيانات المعرضة للخطر ستبلغ بنحو 0.4 تريليون دولار سنويًا، إضافة إلى آثار أخرى تُقدَّر بنحو 0.2 تريليون دولار ستلحق بقطاعات اقتصادية ثانوية، بحسب التحليل.
تنويع سلاسل توريد العناصر المغناطيسية
أسهم الاتجاه المتصاعد لفرض القيود التصديرية على سلاسل توريد العناصر المغناطيسية حول العالم في تحويل المخاوف المتعلقة بتركز الإمدادات من مجرد نقطة ضعف إلى تحدٍّ فوري يمسّ الأمن الاقتصادي والقومي للاقتصادات الكبرى.
لهذه الأسباب ترى وكالة الطاقة أن تكلفة تنويع إمدادات العناصر المغناطيسية النادرة لم تعد مسألة هامشية يمكن تجاهلها.
وعادةً ما تواجه المشروعات الجديدة التي تستهدف الخروج من عباءة سلاسل التوريد الحالية صعوبات كبيرة في منافسة الموردين الراسخين -مثل الصين- من حيث التكلفة.
ويشكّل هذا عقبة رئيسة أمام الاستثمار في قدرات الإنتاج والمعالجة البديلة للعناصر الأرضية النادرة، وفي كثير من الأحيان قد تفوق تكاليف التشغيل نظيرتها في مراكز التوريد القائمة بنسبة 50% أو أكثر؛ ما يجعل المستثمرين مترددين حتى في اتخاذ قرارات الاستثمار النهائية الخاصة بالمشروعات المعلنة.
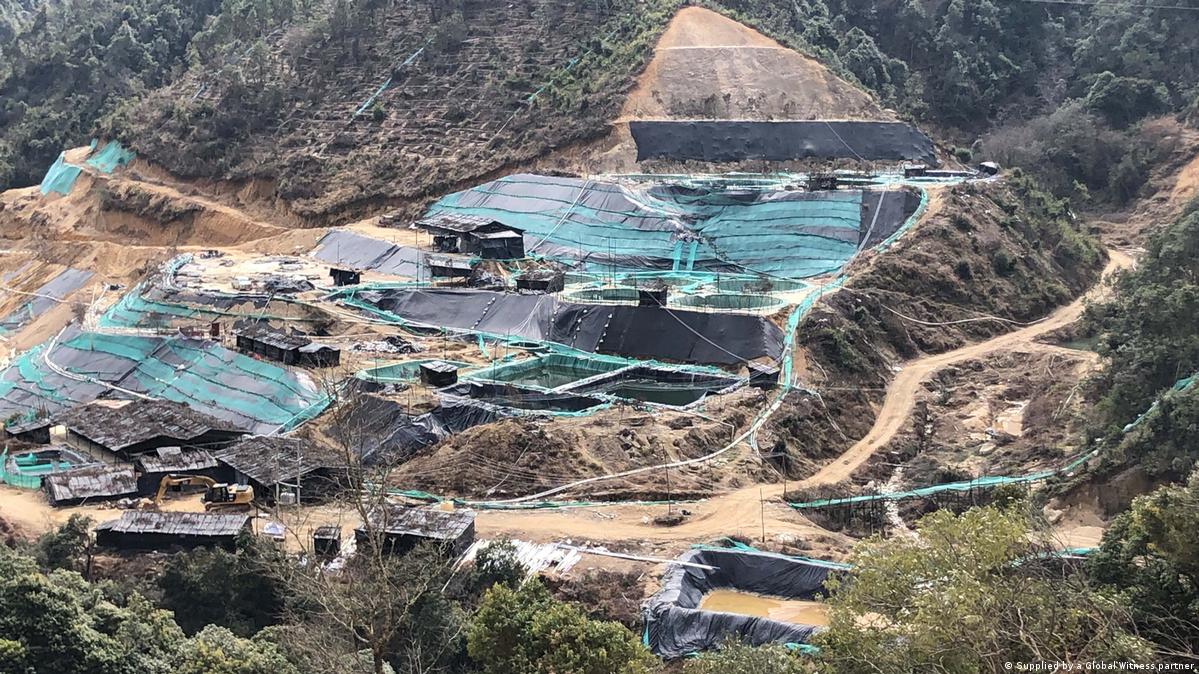
ورغم ذلك، فإن الحكومات والمستهلكين -على حدّ سواء- أصبحوا بحاجة إلى تنويع مصادر إمدادات العناصر المغناطيسية النادرة؛ حتى لا يظلّوا رهينة قوى معينة تتحكم في السوق والأسعار على المدى الطويل.
ولا يتطلب تنويع سلاسل توريد المعادن النادرة استثمارات ضخمة على غرار تلك المطلوبة للمعادن الأساسية؛ نظرًا لصغر حجم أسواقها نسبيًا، إذ يمكن لعدد قليل من المشروعات عالية الجودة أن يقلل بصورة كبيرة من تركُّز الإمدادات ويعزز مرونتها العالمية.
فعلى سبيل المثال، تبلغ الاستثمارات اللازمة لتنويع سلاسل توريد العناصر المغناطيسية النادرة لتلبية الطلب المتوقع خارج الصين بحلول عام 2035 قرابة 60 مليار دولار على مدار العقد المقبل، بحسب التحليل.
ويبدو هذا المبلغ متواضعًا مقارنة بتريليونات الدولارات التي تمثلها القطاعات الاقتصادية المعرضة لخطر تعطُّل الإمدادات أو اضطرابها؛ ما يوضح حقيقة أن الاستثمارات المبكرة ولو كانت بأرقام متواضعة يمكنها أن تسهم في تعزيز أمن الطاقة وتخفف العواقب الاقتصادية المحتملة لاضطراب الإمدادات.
موضوعات متعلقة..
- وكالة الطاقة الدولية تحذر من اتساع فجوة أمن المعادن الحيوية عالميًا
- قيود صادرات المعادن الحيوية تتصاعد.. ليست في الصين فقط (تقرير)
- ثروات المعادن الحيوية في أفريقيا.. خريطة طريق لتعظيم القيمة المضافة (تقرير)
نرشّح لكم..
- المناجم في الدول العربية (ملف خاص)
- طاقة الرياح في الدول العربية (ملف خاص)
- الطاقة الشمسية في الدول العربية (ملف خاص)
- قطاع الكهرباء في الدول العربية (ملف خاص)
المصدر: