
مشترو الطاقة الروسية يترقبون رسومًا أميركية ثانوية.. ما أبرز التداعيات على السوق؟ (مقال)
فيلينا تشاكاروفا* - ترجمة: نوار صبح
- الأسبوع الماضي شهد تطورًا لافتًا من منظور تحليلي فيما يتعلق بصادرات الطاقة الروسية
- حصة الصين من إجمالي صادرات النفط الروسي بلغت النصف بحلول نهاية شهر أغسطس المنصرم
- أكبر 5 جهات مشترية للنفط الروسي ستشعر بقلق بالغ إزاء احتمالية تطبيق مشروع القانون
- شركات التكرير الصينية والهندية تتنافس على الشحنات بدلًا من المطالبة بتعويضات مقابل الاحتفاظ بها
يترقّب مشترو الطاقة الروسية رسومًا أميركية ثانوية، ويتابعون أبرز تداعيات مشروع القانون على السوق التي تشهد اضطرابًا في الإمدادات حاليًا.
وشهد الأسبوع الماضي تطورًا لافتًا من منظور تحليلي فيما يتعلق بصادرات الطاقة الروسية، وتحولت أداة السياسة المتبعة من فرض قيود مباشرة على روسيا إلى تحميل المشترين تكلفة الامتثال.
إزاء ذلك، بدأت السوق الفعلية تتصرّف وكأن أثر التهديد قد أُدرج في الحسابات السعرية، وذلك قبل وقت طويل من إقرار أي رسوم جمركية رسميًا.
وتُعدّ الفجوة بين الإشارة التشريعية واستجابة السوق المؤشر الأبرز هذا الأسبوع، إذ تكشف عن حقيقة الجهة التي ستتحمّل وطأة الضغوط الفعلية بصورة أدق مما يفعله نص مشروع القانون ذاته.
من القيود المباشرة إلى الضغط القسري على المشترين
في 16 سبتمبر/أيلول الجاري، أقر مجلس النواب الأميركي "قانون فرض عقوبات على روسيا وإيران لعام 2026"، وذلك عقب تصويت مجلس الشيوخ لصالحه بأغلبية 86 صوتًا مقابل 11 صوتًا في مرحلة سابقة من العملية التشريعية.
ولم يعش السيناتور ليندسي غراهام -وهو الراعي الرئيس لمشروع القانون- ليشهد إقراره؛ إذ تُوفي في 11 يوليو/تموز الماضي، ومع ذلك حمل التشريع اسمه وطُرح للتصويت، ويُحال النص، حاليًا، إلى الرئيس ترمب لتوقيعه.
إن الآلية الأهم هنا ليست القيود المباشرة المفروضة على المسؤولين الروس والشركات المملوكة للدولة وإيران -وهي تدابير يتضمّنها مشروع القانون- بل هي الصلاحية المتعلقة بفرض رسوم جمركية ثانوية.
ويُسمح للرئيس الأميركي بفرض رسوم تصل إلى 100% على السلع القادمة من الدول التي تواصل شراء النفط والغاز الروسيَّيْن، وتُطبّق هذه الرسوم تحديدًا على الدول الـ5 المصنفة بوصفها أكبر الدول المشترية للطاقة الروسية. وهناك بند منفصل يسمح بفرض رسوم تصل إلى 500% على الواردات المباشرة من روسيا إلى الولايات المتحدة، رغم أن حجم هذا التبادل التجاري ضئيل لدرجة تجعل هذا البند رمزيًا إلى حد كبير.
وثمة تفصيلان يخفّفان من حدة مشروع القانون الظاهرة دون إلغائها تمامًا.
أولًا، يُعدّ سقف الـ100% تراجعًا في حد ذاته؛ فالنسخة التي نُوقشت في البداية كانت تنص على رسوم تصل إلى 500% على الدول المستمرة في الشراء، وخُفّضت هذه النسبة في أثناء المفاوضات.
ثانيًا، يحتفظ الرئيس بصلاحية منح إعفاءات، ما يعني أن إقرار القانون لا يؤدي تلقائيًا إلى فرض الرسوم الجمركية.
وهنا تكمن نقطة الحسم للسياسة الفعلية؛ في الفجوة بين ما يسمح به القانون وما يقرر البيت الأبيض فعله بموجبه، وهو قرار لم يُتخذ بعد.
ويصف مسؤولون روس إقرار مشروع القانون بأنه خطوة عدائية؛ إذ عدّه المتحدث باسم الكرملين، ديمتري بيسكوف، تصرفًا غير ودي، محذرًا من أنه يعقّد جهود التوصل إلى تسوية للأزمة الأوكرانية.
في إطار متصل، قدّم مدير معهد دراسات الأسواق العالمية الخبير الاقتصادي، أليكسي بوبروفسكي، عبر الإذاعة الروسية تحليلًا يركز على المصالح العملية.
وأوضح أن مشروع القانون يحقّق هدفَيْن لواشنطن: الأول يتمثّل في امتلاك ورقة ضغط على الصين والهند في إطار التنافس الأميركي-الصيني الأوسع، والآخر توفير مصدر جديد للإيرادات لمواجهة العجز الفيدرالي المتزايد.
ويبدي بوبروفسكي تشكيكًا في قدرة الرسوم الجمركية الجديدة وحدها على سد تلك الفجوة المالية، مشيرًا إلى أن حجم التبادل التجاري المباشر بين الولايات المتحدة وروسيا ضئيل للغاية.
ويشير إلى أن مسار الإنفاذ الأكثر تأثيرًا سيمر عبر الشركات والسفن والوسطاء الذين يتولون عمليات الخدمات اللوجستية للنفط الروسي، وليس عبر الاقتصاد الروسي بصورة مباشرة.
ويلفت الانتباه إلى سابقة تستحق المتابعة، وهي ميل واشنطن إلى فرض العقوبات بصخب، ثم منح استثناءات لسلع محددة تحتاج إليها، مرجحًا إمكان أن يحظى الديزل الروسي بمعاملة مماثلة نظرًا إلى حالة شح المعروض في سوق الوقود الأميركية.
بكين ونيودلهي تقيّمان حجم انكشافهما للمخاطر
استجابت كلتا الدولتَيْن -وهما الهدفان الرئيسان لآلية الرسوم الجمركية الثانوية- في غضون ساعات من تصويت مجلس النواب، ورغم تباين نبرة الردَّيْن، فإنهما اتفقتا في الجوهر، إذ لا تنوي أي منهما تغيير سلوكها في الوقت الراهن.
ووصفت وزارة الخارجية الصينية العقوبات بأنها تفتقر إلى أساس قانوني دولي، مؤكدة أن علاقاتها التجارية ليست موجهة ضد أطراف ثالثة.
في المقابل، اتخذت وزارة الشؤون الخارجية الهندية موقفًا أكثر حزمًا وأقل تركيزًا على الجوانب القانونية البحتة، إذ أكّدت التزام نيودلهي باتخاذ جميع التدابير اللازمة لحماية مصالحها التجارية والاقتصادية، دون تحديد ماهية تلك التدابير.
وتفسّر بيانات الاعتماد على الإمدادات سبب تمسّك الحكومتَيْن بمواقفهما بدلًا من الدخول في مفاوضات، فوفقًا لشركة كبلر (Kpler)، ارتفعت الحصة المشتركة للنفط الروسي من واردات الطاقة في كل من الصين والهند من نحو الخمس إلى الثلث عقب تعطّل الإمدادات الإيرانية إبان أزمة مضيق هرمز.
وتشير تقديرات "مركز أبحاث الطاقة والهواء النظيف" إلى أن حصة الصين من إجمالي صادرات النفط الروسي بلغت النصف بحلول نهاية شهر أغسطس/آب المنصرم، تليها الهند بنسبة 37%، ثم تركيا والاتحاد الأوروبي بنسبة 5% لكل منهما.
وفي تصريح لشبكة سي إن بي سي (CNBC)، توضح رئيسة قسم السياسات التجارية لدى "مؤسسة هينريش" (Hinrich Foundation)، ديبورا إلمز، أن أكبر 5 جهات مشترية للنفط الروسي ستشعر بقلق بالغ إزاء احتمالية تطبيق مشروع القانون، إلا أن بكين ونيودلهي هما الأكثر عرضة للمخاطر الهيكلية.
وستواجه الصين والهند صعوبة بالغة في إيجاد بديل للكميات التي تستوردانها حاليًا من النفط الخام الروسي المنقول بحرًا -التي تبلغ نحو 3.5 مليون برميل يوميًا- فضلًا عن الـ600 ألف برميل يوميًا تقريبًا التي تستوردها الصين عبر خطوط الأنابيب؛ إذ لا توجد كميات بديلة جاهزة ومتاحة في أماكن أخرى من السوق.
ويُشكّل هذا التفاوت في الوضع القائم السلوك المتوقع لكلا الطرفَيْن؛ فتشير التقارير إلى تردد واشنطن في التصعيد قبيل قمة ثنائية مقررة في الأسبوع التالي، ما يرجح كفة الاستغلال الحذر لصلاحيات منح الإعفاءات بدلًا من فرض رسوم جمركية شاملة.
أما موقف بكين فيميل إلى اللامبالاة أكثر من الرغبة في التفاوض؛ إذ يتوقع المحللون أن تُعطي الصين الأولوية لأمن الطاقة على حساب الامتثال للقوانين، وأن تكتفي بامتصاص تداعيات التوتر الدبلوماسي.
في المقابل، يبدو موقف الهند أكثر تقييدًا؛ إذ لا تمتلك نيودلهي اتفاقية تجارية نهائية مع واشنطن، كما أنها تعتمد -نسبيًا- على النفط الروسي مخفّض السعر أكثر من الصين، فضلًا عن عملها في ظل مناخ محلي متزايد المشاعر المناهضة للولايات المتحدة.
ومن المرجح ألا تتمثّل الإستراتيجية الهندية في التحدي العلني، بل في السعي الهادئ للحصول على الاستثناء الذي يتيحه "بند الإعفاء" الوارد في مشروع القانون، وذلك عبر القنوات الدبلوماسية بدلًا من المواجهة العلنية.
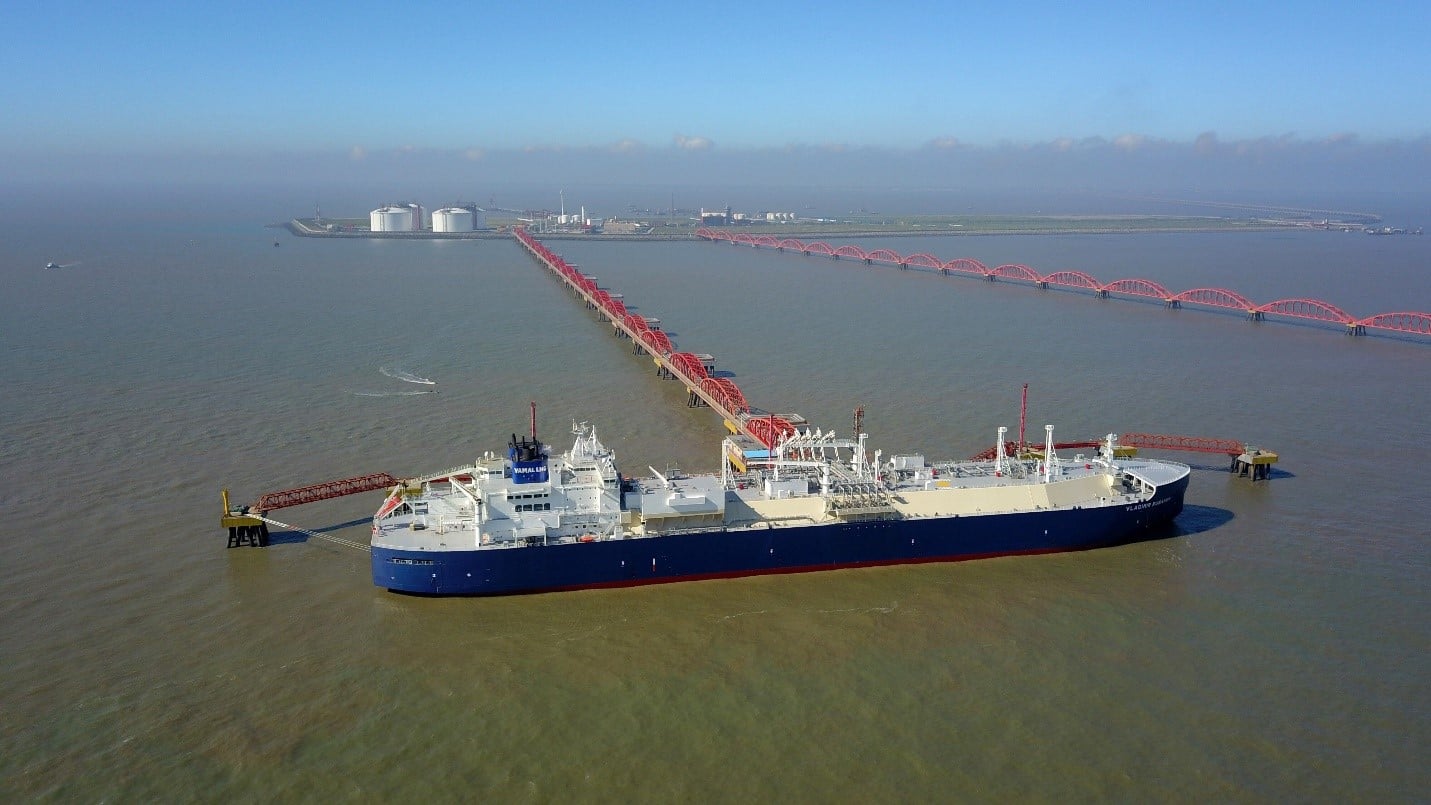
السوق تسعّر وفق التهديد لا العقوبات
هنا تكمن الإشارة الأهم لهذا الأسبوع، وهي إشارة تتعارض مع القراءة البديهية لقصة العقوبات.
ولو كان المشترون يضعون في حسبانهم خطرًا حقيقيًا يتمثّل في فقدان الوصول إلى شحنات النفط الروسي، لكانت الاستجابة المتوقعة هي زيادة الخصومات السعرية، ويأتي ذلك تعويضًا عن مخاطر التعرّض لمشكلات في أثناء نقل الشحنة إذا فُرضت رسوم جمركية فجأة.
لكن هذا لم يحدث خلال النصف الأول من شهر سبتمبر/أيلول الجاري.
لقد تحرّك السعر المرجعي أولًا؛ إذ بلغ متوسط سعر خام بحر الشمال المؤرخ 111.43 دولارًا للبرميل خلال الأيام الـ14 الأولى من سبتمبر/أيلول الجاري، ارتفاعًا من 90.72 دولارًا في أغسطس/آب المنصرم، أي بزيادة قدرها 20.70 دولارًا.
ومقارنة بهذا المرجع، تقلّص فعليًا خصم خام الأورال على مسار بحر البلطيق؛ إذ بلغ متوسط سعر خام "الأورال" (تسليم ميناء بريمورسك) 24.14 دولارًا للبرميل دون سعر خام بحر الشمال، مقارنة بخصم قدره 24.70 دولارًا في نهاية أغسطس/آب المنصرم.
أما مسار البحر الأسود فقد شهد اتجاهًا مغايرًا؛ إذ اتسع خصم خام الأورال (فئة ميد أفراماكس Aframax) في ميناء نوفوروسيسك، ليصل إلى 27.84 دولارًا للبرميل بدلًا من 26.04 دولارًا، كما اتسع خصم فئة سويزماكس بالمقدار نفسه (1.80 دولارًا) ليصل إلى 26.94 دولارًا.
وللوهلة الأولى، قد يبدو هذا التباين بين درجات الخام في بحر البلطيق والبحر الأسود مجرد تقلبات لوجستية عادية.
وتكمن الإشارة الحقيقية -التي لا تندرج تحت بند التقلّبات العادية- فيما حدث في مسارات التوريد إلى آسيا. فقد تحولت شحنات خام الأورال الواصلة إلى غرب الهند -التي كانت تُباع بخصم سعري طوال معظم شهر أغسطس/آب المنصرم- إلى البيع بعلاوة سعرية ثابتة في سبتمبر/أيلول الجاري.
وبلغ متوسط السعر 1.32 دولارًا للبرميل فوق سعر خام برنت في بورصة إنتركونتيننتال إكستشينج (ICE Brent) في النصف الأول من الشهر، وتجاوز حاجز الدولارَيْن للبرميل في أيام التداول الـ4 الأخيرة.
وكان التحرك نحو الصين أكثر حدة؛ إذ استقرت علاوة خام الأورال عند المواني الصينية حول مستوى 6 دولارات للبرميل لمعظم شهر سبتمبر/أيلول الجاري، قبل أن تقفز إلى 20 دولارًا للبرميل في يومَي التداول الأخيرَيْن، ليبلغ متوسط العلاوة 7.77 دولارًا خلال نصف الشهر.
ويأتي ذلك مقارنة بخصم قدره 2.75 دولارًا في نهاية أغسطس/آب المنصرم.
وعكس خام إسبو (ESPO) الصادر من ميناء كوزمينو القصة ذاتها، ولكن بنطاق أقل حدة، إذ تقلّص خصمه مقارنة بسعر خام دبي من 6 دولارات إلى دولارَيْن للبرميل خلال الفترة نفسها.
إن التفسير الذي يتوافق مع هذه البيانات هو الاستباق (أي تكثيف الشراء قبل موعد محدد) وليس تسعير المخاطر.
ويبدو أن شركات التكرير الصينية والهندية تعمد إلى تقديم موعد مشترياتها استباقًا لاحتمال توقيع الرئيس على القانون، فهي تتنافس على الشحنات بدلًا من المطالبة بتعويضات مقابل الاحتفاظ بها.
ويُعد هذا السلوك السوقي مختلفًا جوهريًا عما كان يُتوقع أن يفرزه مشروع قانون العقوبات؛ إذ يصب الأمر حاليًا في صالح روسيا من حيث الأسعار، وفي الوقت نفسه يؤكد صحة افتراض مشروع القانون بأن المشترين يأخذون التهديد على محمل الجد.
التداعيات المالية
تتجلى التبعات المالية في آليات النظام الضريبي الروسي ذاته.
وارتفع السعر المحسوب لخام الأورال -المُستعمل بوصفه أساسًا لحساب ضريبة استخراج الموارد المعدنية- ليصل إلى 86.23 دولارًا للبرميل في شهر سبتمبر/أيلول الجاري، صعودًا من 67.11 دولارًا في أغسطس/آب المنصرم و59.02 دولارًا في يوليو/تموز الماضي.
وهذه مستويات تتجاوز بوضوح السعر المرجعي (الحد الفاصل) البالغ 59 دولارًا، المُدرج ضمن قوانين الموازنة لهذا العام.
وعلى الرغم من أن تقديرات روسية مستقلة تشير إلى سيناريو يتضمّن أسوأ التبعات المالية المحتملة -متمثلة في انخفاض إيرادات النفط والغاز بنحو 15% واتساع عجز الموازنة (بوصفه نسبة من الناتج المحلي الإجمالي) بمقدار يتراوح بين 3.5 و4.5 نقطة مئوية، يظل هذا مجرد سيناريو افتراضي ولا يعكس المسار الفعلي.
وقد طرح أحد الخبراء الاقتصاديين لدى الأكاديمية الرئاسية الروسية نقطة أكثر دقة، مفادها أن خفض الإمدادات الموجهة لمشترٍ معين لا يعني بالضرورة خروج تلك الكميات من السوق.
ويمكن للمصدرين الروس إعادة توجيه الشحنات عبر وسطاء وسلاسل لوجستية أطول، بتكلفة تظهر في نهاية المطاف على شكل خصم سعري أكبر في مرحلة أخرى من السلسلة.
ولم تظهر هذه الآلية بعد في بيانات شهر سبتمبر/أيلول الجاري؛ بل على العكس تمامًا، أظهرت البيانات أن المشترين يدفعون مبالغ أعلى -وليس أقل- لضمان استمرار تدفق الشحنات في ظل حالة الغموض التي تكتنف البيئة القانونية الحالية.
روسيا تعيد بناء قدراتها الخاضعة للعقوبات في العلن
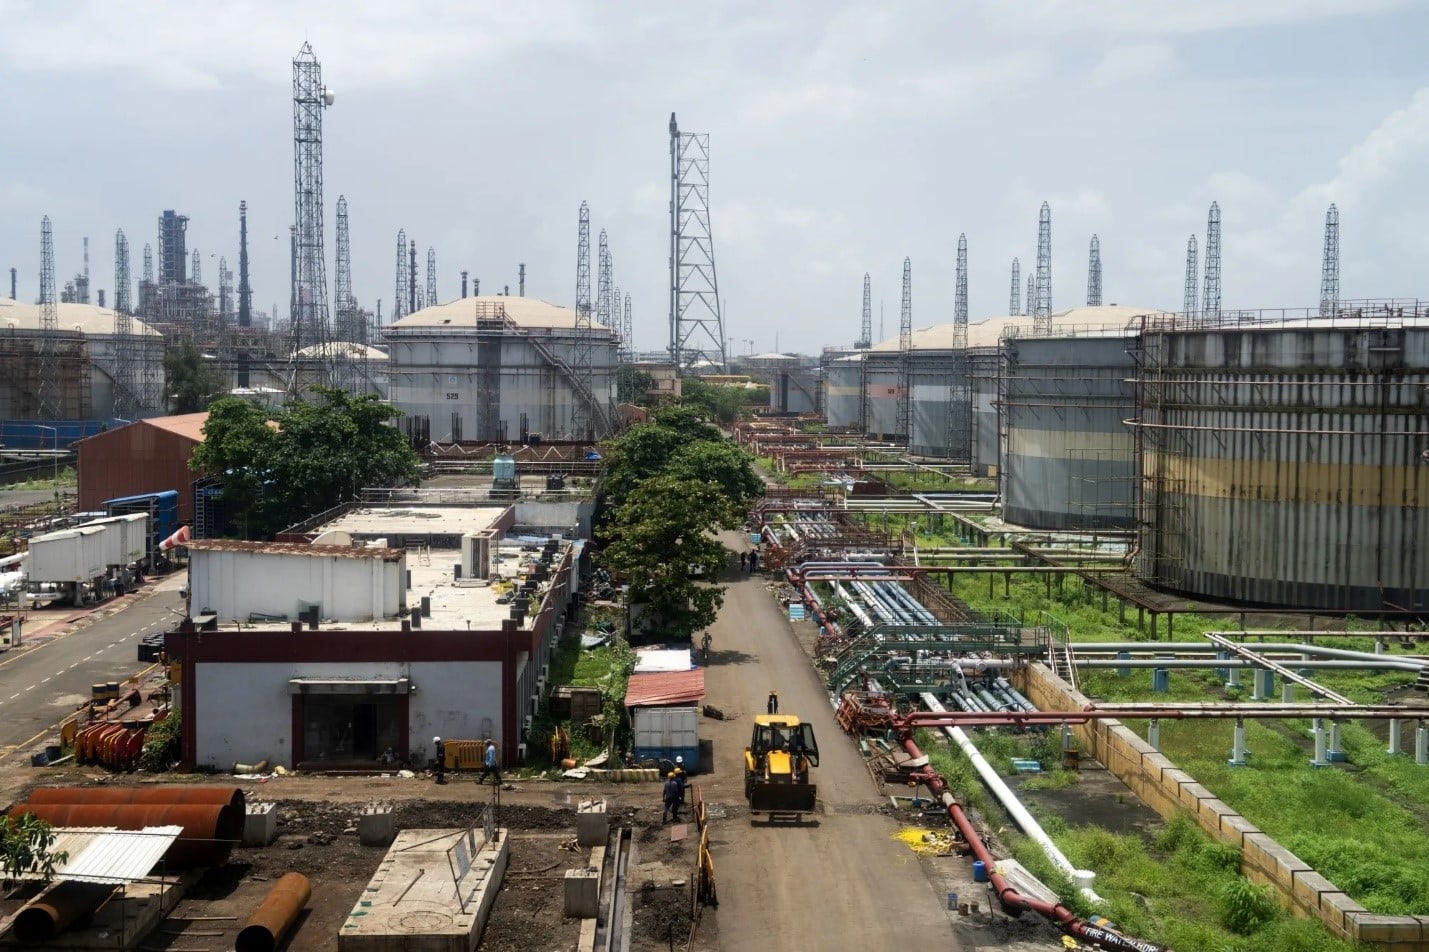
على الرغم من أن معركة الرسوم الجمركية كانت تدور رحاها في واشنطن وبكين ونيودلهي، استمر العمل في البنية التحتية المادية لمشروع الغاز المسال الروسي الرائد، وذلك باستعمال آليات التحايل نفسها التي أُتيح لها نحو عامَيْن لتكتسب فاعلية ونضجًا.
وحمّلت سفينتان مخصصتان للأحمال الثقيلة -هما "غلوري أوشن" و"برايت أوشن"- آخر وحدتَيْن لتوليد الكهرباء مخصصتَيْن لخط الإنتاج الثاني في مشروع "أركتيك إل إن جي 2" في ميناء تشانجيانغ بالصين.
وتم ذلك في الفترة ما بين 6 و10 سبتمبر/أيلول الجاري، وفقًا لبيانات نظام التعرّف الآلي (AIS) والتتبع عبر الأقمار الاصطناعية، ثم اتجهتا شمالًا نحو بحر اليابان.
وتُكمل هاتان الوحدتان ("بي جي إم-002"، و"بي جي إم-004") تكوين محطة الكهرباء البرية اللازمة لرفع كفاءة خط الإنتاج الثاني إلى قدرته التصميمية الكاملة، البالغة 482 ميغاواط، والمكونة من 20 توربينًا، علمًا بأن الخط الثاني كان يعمل بإمدادات كهرباء غير مكتملة منذ بدء تشغيله.
وتُعدّ السلسلة اللوجستية الكامنة وراء عملية التسليم هذه قصة بحد ذاتها، فقد كان موقع التصنيع -الذي كان يُعرف سابقًا باسم "ويسون أوفشور" وأصبح الآن "ويسون نيو إنرجيز"- هو السبب وراء فرض وزارة الخزانة الأميركية عقوبات في يناير/كانون الثاني 2025 على شركة تشوشان (Zhoushan).
وحصل ذلك بعد أن قامت أول وحدتَيْن بالرحلة نفسها في عام 2024.
وظلّت الوحدتان المتبقيتان في الصين لأكثر من عام، قبل أن تنقلهما سفينة صينية -غير خاضعة للعقوبات- إلى ميناء المغادرة في ربيع هذا العام.
واعتمدت المرحلة النهائية بعد ذلك على السفينتَيْن "غلوري أوشن" و"برايت أوشن"، وهما سفينتان خاضعتان للعقوبات الأميركية بسبب العمل في قطاع الطاقة الروسي.
وغُيّر اسماهما عن هويتهما السابقة، وغُيّر علماهما إلى العلم الروسي في عام 2026، ليتبعا مالكًا واحدًا مسجلًا في أرخانجيلسك، يُدعى إيكو شيبينغ.
وكانت السفينتان ذاتهما قد سلّمتا سابقًا وحدات حوامل الأنابيب إلى الموقع في شهر يوليو/تموز الماضي، في حين لا تزال هناك وحدتان أخريان بانتظار النقل من الصين.
ورغم أنه لا يمكن الجزم -بناءً على بيانات الشحن وحدها- ما إذا كانت عملية التسليم هذه تشير إلى اقتراب شركة نوفاتك (NOVATEK) فعليًا من التشغيل الكامل للخط الثاني أم أنها مجرد خطوة تالية مجدولة ضمن نمط نقل راسخ.
في المقابل، فإن هذا النمط بحد ذاته -الذي يجمع بين معدات خاضعة للعقوبات، وسفن خاضعة للعقوبات، وتغيير للأعلام، ووسيط متعاون غير خاضع للعقوبات يتولى المرحلة الأكثر خطورة- قد أصبح الآن إجراءً روتينيًا وليس مجرد خطوة ارتجالية.
الغاز في أوروبا
يعكس وضع الغاز في أوروبا هذا الأسبوع حالة من التقدم الكافي وإن كان متباطئًا؛ إذ يعتمد النظام بأكمله على نقطة فشل واحدة لم تحظَ إلا بالقليل من الاهتمام.
وبلغ مستوى امتلاء منشآت التخزين تحت الأرض في الاتحاد الأوروبي 68.84% في 17 سبتمبر/أيلول الجاري، محتويةً على 73.49 مليار متر مكعب، وذلك بعد إضافة 43.85 مليار متر مكعب منذ انتهاء موسم السحب في مارس/آذار الماضي.
وهذا يعني أن هناك حاجة إلى 22.47 مليار متر مكعب إضافية، للوصول إلى المستهدف غير الرسمي لشهر نوفمبر/تشرين الثاني المقبل.
وتجدر الإشارة إلى أن الوتيرة الحالية أقل من وتيرة العام الماضي؛ ففي التاريخ نفسه من عام 2025، بلغت نسبة التخزين 81.09%، في حين يقل مستوى الاحتياطي التراكمي لهذا العام بمقدار 13.6 مليار متر مكعب، وتتأخر وتيرة ضخ الغاز (الحقن) بمقدار 6.86 مليار متر مكعب عن الجدول الزمني.
وقد أبدت المفوضية الأوروبية مرونة في هذا الصدد، مشيرة إلى أن نسبة امتلاء تبلغ 80% -بدلًا من القاعدة الرسمية المحددة بـ90%- ستكون كافية هذا الشتاء، مع وجود آلية إضافية تسمح للدول الفردية بالاكتفاء بمستوى 75%.
وتتوزع نسب الامتلاء حاليًا كالآتي: ألمانيا 56.02%، وفرنسا 78.01%، والنمسا 67.17%، وإيطاليا -التي كانت تاريخيًا أكبر عميل أوروبي لشركة غازبروم الروسية (Gazprom)- عند مستوى 85.1%.
ويُبنى هذا الاحتياطي بالاعتماد على مسار واحد متبقٍ لخطوط الأنابيب الروسية؛ إذ يُعدّ خط ترك ستريم حاليًا الممر الوحيد العامل لنقل الغاز الروسي إلى أوروبا، بعد إغلاق نقاط العبور الأوكرانية في عامَي 2022 و2025.
وتوقف العمل بالمسار البولندي لخط "يامال-أوروبا" منذ عام 2022 نتيجة للعقوبات الروسية المضادة، وخروج خطي "نورد ستريم" و"نورد ستريم 2" عن الخدمة أو تعرضهما للتلف منذ عام 2022.
وبلغ حجم التدفق عبر نقطة القياس "ستراندجا-2/مالكوتشلار" على الحدود التركية البلغارية 50.04 مليون متر مكعب يوميًا في 17 سبتمبر/أيلول الجاري، مع طلب توريد يبلغ 54.35 مليون متر مكعب ليوم 18 سبتمبر/أيلول الجاري، مسجلًا ارتفاعًا بنسبة 2.8% منذ بداية العام وحتى الآن.
في ظل هذه المعطيات، أعلنت شركة بلغار ترانس غاز خطة لخفض السعة إلى ما يقرب من 270 مليون كيلوواط/ساعة يوميًا -أي ما يعادل قرابة 25 مليون متر مكعب- خلال الفترة من 21 إلى 26 سبتمبر/أيلول الجاري، ما يقلّص التدفق إلى نحو نصف مستواه المعتاد، وذلك دون الإفصاح عن السبب.
وسُجّل انخفاض في التدفق إلى 39.6 مليون متر مكعب في 10 سبتمبر/أيلول الجاري، وهو مستوى يقل بصورة ملحوظة عن معدلات التشغيل المسجلة مؤخرًا.
ولم تقدم الشركة المشغلة تفسيرًا لأي من هذَيْن الحدثَيْن، كما لم يحظَ الأمران باهتمام أو تعليق يُذكر في أوساط أخرى.
وتكمن الحقيقة الهيكلية الجديرة بالاهتمام في أن أوروبا لم يتبقَ لديها سوى مسار مادي واحد فعليًا لنقل الغاز الروسي عبر خطوط الأنابيب، وقد شهد هذا المسار تحديدًا عمليتَي خفض غير مبررتَيْن خلال 10 أيام فقط. إن وجود مخزون احتياطي تراكم بوتيرة أبطأ مقارنة بالعام الماضي، مقترنًا بانقطاع غير مبرر في الممر الوحيد المتبقي، يمثّل نقطة ضعف ملموسة وخطيرة تفوق في أهميتها أي بنود واردة في نص مشروع قانون العقوبات.
التغير الأسبوعي
لم يتسبّب أي تطور هذا الأسبوع بإزالة برميل أو متر مكعب من الوقود الأحفوري الروسي من السوق، وما تغير هو شكل الضغط.
وقد أنشأت واشنطن آلية لمعاقبة المشترين بدلاً من معاقبة روسيا بصورة مباشرة، وقد أشار كل من أكبر عملاء روسيا، من خلال البيانات ومن خلال سلوك الشراء لديهم، إلى أنهم يعتزمون الاستمرار في الشراء واستيعاب التكلفة الدبلوماسية.
إن الاستجابة الفعلية للسوق، المتمثلة في ارتفاع أقساط التأمين على شحنات خام الأورال التي تُسلّم إلى آسيا بدلًا من التخفيضات الأوسع، تظهر أن مشتري الطاقة الروسية يتسابقون لتأمين العرض قبل القرار الذي لم يُتَّخذ بعد، وهو عكس السلوك الذي يتجنّب المخاطرة والذي أُنشئ مشروع القانون من أجل الحث عليه. وارتفع سعر الضريبة التي فرضتها روسيا على خام الأورال تبعًا لذلك، وهو ما يتجاوز بصورة مريحة افتراضات موازنتها.
وتستمر العمليات في مشروع "أركتيك إل إن جي 2" في العمل خلال الموعد المحدد عبر السفن الخاضعة للعقوبات وإعادة رفع الأعلام بدلًا من تعطيلها بسبب عامَيْن من القيود.
واستوعب ممر الغاز الروسي المتبقي بالكامل في أوروبا تخفيضَيْن غير مبررَيْن في القدرة، في حين كان التخزين يسير بوتيرة أبطأ خلال العام الماضي، وسيحدد مشروع القانون الموقع في واشنطن مقدار هذه التغييرات.
وتشير بيانات الأسبوع الماضي إلى أن توجهات السوق في الوقت الحالي لن تتغير كثيرًا، وتحدّد سياساتها وفقًا لذلك.
فيلينا تشاكاروفا، متخصصة في الشؤون السياسية بالدول المنتجة للطاقة.
*هذا المقال يمثّل رأي الكاتبة، ولا يعبّر بالضرورة عن رأي منصة الطاقة.
موضوعات متعلقة..
- خريطة صادرات الطاقة الروسية.. الصين تفرض الأسعار والقطب الشمالي يفك الاختناق (مقال)
- النفط والغاز في روسيا.. ضغوط الإيرادات تتفاقم وسط البحث عن مشترين جدد (مقال)
- إيرادات روسيا من النفط والغاز تتراجع.. وغموض يخيّم على 2026 (مقال)
اقرأ أيضًا..
- التقارير الدورية لوحدة أبحاث الطاقة
- ملف أسواق الغاز المسال العربية والعالمية
- ملف الطاقة الشمسية في الدول العربية