
نتائج أعمال أديس السعودية في الربع الثالث 2026 تهبط بالأرباح 56%
أظهرت نتائج أعمال أديس السعودية في الربع الثالث من 2026 تراجعًا في الأرباح، على الرغم من استمرار نمو الإيرادات بدعم من توسع عمليات الحفر البحرية والاستحواذات التي نفذتها المجموعة في الأسواق الدولية.
وتراجعت أرباح أديس السعودية بنسبة 55.8% على أساس سنوي، لتصل إلى 94.87 مليون ريال سعودي (25.23 مليون دولار)، مقابل 214.57 مليون ريال (57.06 مليون دولار) خلال الربع المقابل من عام 2025.
في المقابل، سجلت الشركة نموًا في الإيرادات بنسبة 34.8%، لتصل إلى 2.229 مليار ريال (0.59 مليار دولار)، مقارنة بنحو 1.654 مليار ريال (0.44 مليار دولار) خلال الربع الثالث من العام الماضي، في حين ارتفع إجمالي الربح بنسبة 16.4% إلى 704.53 مليون ريال (187.35 مليون دولار).
وبحسب نتائج أعمال أديس السعودية التي اطّلعت عليها منصة الطاقة المتخصصة (مقرّها واشنطن)، امتد تراجع الأرباح إلى نتائج الأشهر التسعة الأولى من العام، إذ انخفض صافي الربح العائد للمساهمين بنسبة 23%، رغم ارتفاع الإيرادات بنسبة 44%، في ظل تأثير تعليق بعض العمليات الإقليمية وارتفاع مصروفات الاستهلاك والفوائد والتأمين.
* (الدولار = 3.75 ريالًا سعوديًا)
نتائج أعمال أديس في الربع الثالث من 2026
كشفت نتائج أعمال أديس القابضة خلال الربع الثالث من 2026 عن ارتفاع الإيرادات بنسبة 34.77% على أساس سنوي، لتسجل 2.229 مليار ريال سعودي (594.4 مليون دولار)، مقابل 1.654 مليار ريال (441 مليون دولار) خلال المدة نفسها من العام الماضي.
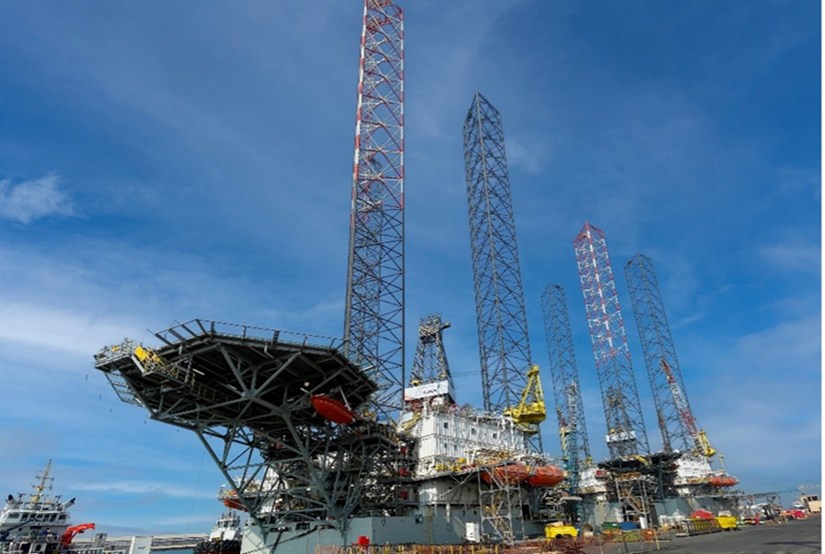
وعلى أساس فصلي، ارتفعت الإيرادات بنسبة 3.5%، مقارنة بنحو 2.153 مليار ريال خلال الربع الثاني من 2026، مدفوعة بمساهمة إيرادات ربع كامل من العمليات التي كانت معلقة سابقًا في قطر، إلى جانب بدء التشغيل لبعض الحفارات في إندونيسيا والكاميرون وقطر ومصر.
وأسهمت عمليات سايبم في دعم الإيرادات بصورة محدودة، عقب إتمام الاستحواذ على أنشطة الحفر التابعة لها في سبتمبر/أيلول 2026.
وأظهرت نتائج أعمال أديس السعودية ارتفاع إجمالي الربح بنسبة 16.37%، ليصل إلى 704.53 مليون ريال، مقارنة بنحو 605.42 مليون ريال خلال الربع الثالث من 2025.
في المقابل، ارتفع الربح التشغيلي بنسبة 3.16%، إلى 514 مليون ريال، مقابل 498.24 مليون ريال في الربع المقابل من العام السابق.
وعلى أساس فصلي، انخفض إجمالي الربح بنسبة 3.2%، كما تراجع الربح التشغيلي بنحو 3.8% مقارنة بالربع الثاني من العام الجاري.
وسجل صافي الربح العائد إلى مساهمي الشركة 94.87 مليون ريال، مقابل 214.57 مليون ريال خلال الربع الثالث من 2025، بانخفاض 55.8%، كما تراجع بنسبة 26.2% مقارنة بالربع الثاني من 2026.
وأرجعت الشركة انخفاض الأرباح إلى التأثيرات الناتجة عن التعليق المؤقت لبعض العمليات، إلى جانب ارتفاع مصروفات الاستهلاك والفوائد، وتحمل مصروفات تأمين غير متكررة.
نتائج أعمال أديس خلال أول 9 أشهر من 2026
أظهرت نتائج أعمال أديس السعودية في أول 9 أشهر من 2026 ارتفاع الإيرادات بنسبة 44% على أساس سنوي، لتصل إلى 6.773 مليار ريال (1.806 مليار دولار)، مقارنة بنحو 4.703 مليار ريال (1.254 مليار دولار) خلال المدة نفسها من العام الماضي.
وجاء نمو الإيرادات مدعومًا بصورة رئيسة بالاستحواذ على شيلف دريلنغ، وزيادة نشاط الحفر البحري في الأسواق الدولية، إلى جانب ارتفاع مساهمة نموذج الإنتاج الخاص بالشركة في الحقول المتقادمة بمصر.
كما ارتفع إجمالي الربح بنسبة 29.2%، ليسجل 2.311 مليار ريال، مقابل 1.788 مليار ريال خلال الأشهر التسعة الأولى من 2025، وصعد الربح التشغيلي بنسبة 17.9% إلى 1.723 مليار ريال، مقارنة بنحو 1.461 مليار ريال خلال المدة المقارنة.
في المقابل، انخفض صافي الربح العائد لمساهمي الشركة بنسبة 23%، إلى 459.84 مليون ريال، مقابل 597.33 مليون ريال خلال الأشهر التسعة الأولى من العام الماضي.
وتظهر نتائج أعمال أديس السعودية أن صافي الربح بلغ 473.34 مليون ريال خلال المدة من يناير/كانون الثاني إلى نهاية سبتمبر/أيلول، مقابل 607.51 مليون ريال في 2025، بانخفاض 22.1%.
وبلغت ربحية سهم أديس 0.21 ريالًا خلال الأشهر التسعة الأولى من 2026، مقابل 0.27 ريالًا خلال المدة المقارنة من العام السابق.
وتشير نتائج أعمال أديس إلى أن تراجع الأرباح جاء رغم زيادة الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء بنسبة 25.1%، لتصل إلى 3.172 مليار ريال، مقابل 2.535 مليار ريال خلال الأشهر التسعة الأولى من 2025.
كما تراجع هامش صافي الربح إلى 7%، مقابل 12.9% خلال المدة المقارنة، مع تأثير المصروفات غير المتكررة المرتبطة بالتأمين، في حين أسهم مكسب غير متكرر مرتبط بصفقة الاستحواذ على سايبم في تعويض جانب من الضغوط.
أعمال أديس
حافظت أديس على حجم كبير من الأعمال المتراكمة، إذ بلغت قيمتها 37.69 مليار ريال سعودي بنهاية سبتمبر/أيلول 2026، مقارنة بنحو 34.71 مليار ريال في نهاية 2025، بمتوسط مرجح لمدة العقود المتبقية يبلغ 4.39 سنة.
وسجل معدل استعمال أسطول الشركة 98% خلال الأشهر التسعة الأولى من العام، بما يعكس استمرار مستويات النشاط المرتفعة في أسواقها المختلفة.
وواصلت المجموعة تعزيز انتشارها الدولي، مع مساهمة أسواق خارج دول مجلس التعاون الخليجي بنسبة 53.1% من إجمالي الإيرادات خلال المدة نفسها، مدعومة بالنمو في غرب ووسط أفريقيا وجنوب شرق آسيا والهند ومصر.
وفي سبتمبر/أيلول 2026، أكملت أديس الاستحواذ على أنشطة الحفر في المياه الضحلة التابعة لشركة سايبم في السعودية، في صفقة أضافت 5 منصات حفر بحرية مرفوعة، منها 3 منصات مملوكة ومنصتان مستأجرتان.
وتبلغ قيمة الأعمال المتراكمة المرتبطة بالأصول المستحوذ عليها نحو 3.7 مليار ريال عند إتمام الصفقة، كما مثل الاستحواذ خطوة لدخول أديس السوق المكسيكية من خلال إحدى المنصات المشمولة بالصفقة.
وبعد إتمام الاستحواذ، ارتفع أسطول الشركة إلى 128 وحدة، منها 88 وحدة بحرية، تشمل 51 منصة مميزة، بالإضافة إلى 40 منصة حفر برية، مع امتداد عمليات المجموعة إلى 21 دولة.
وقال الرئيس التنفيذي لشركة أديس القابضة الدكتور محمد فاروق إن نتائج الأشهر الـ9 الأولى من 2026 تعكس قوة المنصة العالمية للمجموعة من حيث الحجم والنطاق والتنوع الجغرافي.
وأوضح أن الشركة حققت نموًا في الإيرادات بنسبة 44%، والأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء بنسبة 25.1%، مع الحفاظ على معدل استعمال للأسطول بلغ 98%، وارتفاع الأعمال المتراكمة إلى 37.69 مليار ريال.
وأضاف أن النمو في غرب ووسط أفريقيا وجنوب شرق آسيا والهند ومصر أسهم في تعويض الضغوط التي تعرضت لها بعض أسواق دول مجلس التعاون الخليجي، مشيرًا إلى أن أكثر من نصف إيرادات المجموعة بات يأتي من خارج أسواق المجلس.
ولفت فاروق إلى استمرار الأداء القوي لنموذج الإنتاج الخاص بالشركة في الحقول المتقادمة بمصر، إلى جانب مساهمة التنوع الجغرافي في تعزيز قدرة المجموعة على التعامل مع التغيرات التشغيلية في أسواقها المختلفة.
وأشار الرئيس التنفيذي إلى أن تركيز الشركة خلال المرحلة المقبلة سينصب على تنفيذ الأعمال المتراكمة وتحويل العقود التي فازت بها إلى إيرادات تشغيلية، موضحًا أن عددًا من العقود الجديدة سيبدأ التشغيل خلال المدة المتبقية من 2026 وخلال 2027.
وفيما يتعلق بالاستحواذ على شيلف دريلنغ أكد فاروق أن المنصة الموسعة بدأت تحقق قيمة إستراتيجية أكبر، مع ظهور نتائج توسيع علاقات المجموعة مع العملاء في أسواق مثل نيجيريا وتايلاند وهولندا وبحر الشمال.
وأضاف أن الشركة تعمل على تحسين توزيع أسطول الحفارات وتعزيز التنسيق التجاري والتشغيلي بين الأصول، بما يدعم تحقيق المزيد من أوجه التكامل والاستفادة من عملية الاستحواذ.
وأوضح أن صفقة سايبم أضافت 5 منصات مرفوعة مميزة ونحو 3.7 مليار ريال من الأعمال المتراكمة، عززت مكانة المجموعة في السعودية، إلى جانب دخول السوق المكسيكية.
ورغم تراجع صافي الأرباح خلال الربع الثالث والأشهر التسعة الأولى من العام، أعادت أديس القابضة تأكيد توقعاتها المالية للأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء خلال العام المالي 2026، عند نطاق يتراوح بين 4.50 و4.87 مليار ريال سعودي.
وأوضح فاروق أن جميع منصات الحفر التي سبق تعليق عملياتها في قطر استأنفت العمل، في حين تلقت الشركة في السعودية إشعارات باستئناف تشغيل المنصات البحرية التي توقفت مؤقتًا، إلا أن التطورات الإقليمية اللاحقة أثرت في وتيرة العودة إلى التشغيل الكامل.
موضوعات متعلقة..
- نتائج أعمال أديس السعودية في الربع الأول 2026 تصعد بالأرباح 22%
- نتائج أعمال أديس السعودية في الربع الثاني 2026 تهبط بالأرباح 32%
نرشّح لكم..
- بين إرث النفط والتاريخ وتحديات الحاضر.. هنا العراق (ملف خاص)
- أسواق الطاقة خلال حرب إيران.. 6 أشهر تحت وطأة اضطرابات هرمز (ملف خاص)
- قطاع الكهرباء في الدول العربية (ملف خاص)
- مصافي النفط في الدول العربية (ملف خاص)