
صادرات الغاز الروسي تتجه شرقًا.. الصين لا تعوض خسائر أوروبا (مقال)
فيلينا تشاكاروفا* – ترجمة: نوار صبح
- شركة غازبروم تسجل أرقامًا قياسية جديدة في حجم الإمدادات الموجهة إلى الصين
- حقل كوفيكتينسكوي أكبر حقل من حيث احتياطيات الغاز في شرق روسيا
- شركة البترول الوطنية الصينية تتمتع بسلطة تحديد الأسعار على المسار الشرقي
- خط أنابيب ترك ستريم تحول إلى أصلٍ يتميز بمعدل استغلال مرتفع ونمو محدود
تشهد صادرات الغاز الروسي ازدهارًا شرقًا (نحو آسيا) وتراجع غربًا (نحو أوروبا)، ويؤدي ذلك إلى ضغوط مالية على الموازنة الفيدرالية.
وتنقسم خريطة الطاقة الروسية إلى مسارين، ففي الشرق تسجل شركة غازبروم (Gazprom) أرقامًا قياسية جديدة في حجم الإمدادات الموجهة إلى الصين، وفي الغرب تواجه أوروبا أغلى موسم تدفئة منذ 4 سنوات، في حين تبلغ موسكو بروكسل بأنها ستندم على قرار إغلاق الأبواب في وجهها.
وبين هذين القطبين تبرز قصة ثالثة لا تحظى بالقدر الكافي من الاهتمام، وهي الضغوط المالية المتزايدة على قطاعات الموارد الروسية، بدءًا من منتجي الغاز الروسي المستقلين الذين يواجهون أعباءً ضريبية متصاعدة، وصولًا إلى قطاع الفحم الذي -رغم تقلص خسائره- ما يزال يعاني نموذج عمل مختل.
وتُظهر بيانات هذا الأسبوع تضافر هذه الاتجاهات الـ3 في آنٍ واحد، وذلك في ظل سوق عالمية ما تزال تعاني اختلالات ناجمة عن الحرب بين الولايات المتحدة وإيران، والاضطرابات المحيطة بمضيق هرمز.
خط أنابيب باور أوف سيبيريا.. رقم قياسي بلا أرقام معلنة
في الأول من نوفمبر/تشرين الثاني 2026 سجلت شركة غازبروم أعلى مستوى على الإطلاق في حجم صادرات الغاز الروسية اليومية إلى الصين عبر خط أنابيب باور أوف سيبيريا.
ولم تفصح الشركة عن معدل التدفق الفعلي، وهو نهج يتسق مع سياسة شركة غازبروم في الإفصاح منذ عام 2022.
على الرغم من ذلك، فإن الرسالة واضحة؛ المسار الشرقي لصادرات الغاز الروسي يعمل بكثافة تفوق أي وقت مضى، مدعومًا بتوسيع قدرات النقل وبدء الإنتاج من حقول جديدة في شرق سيبيريا.
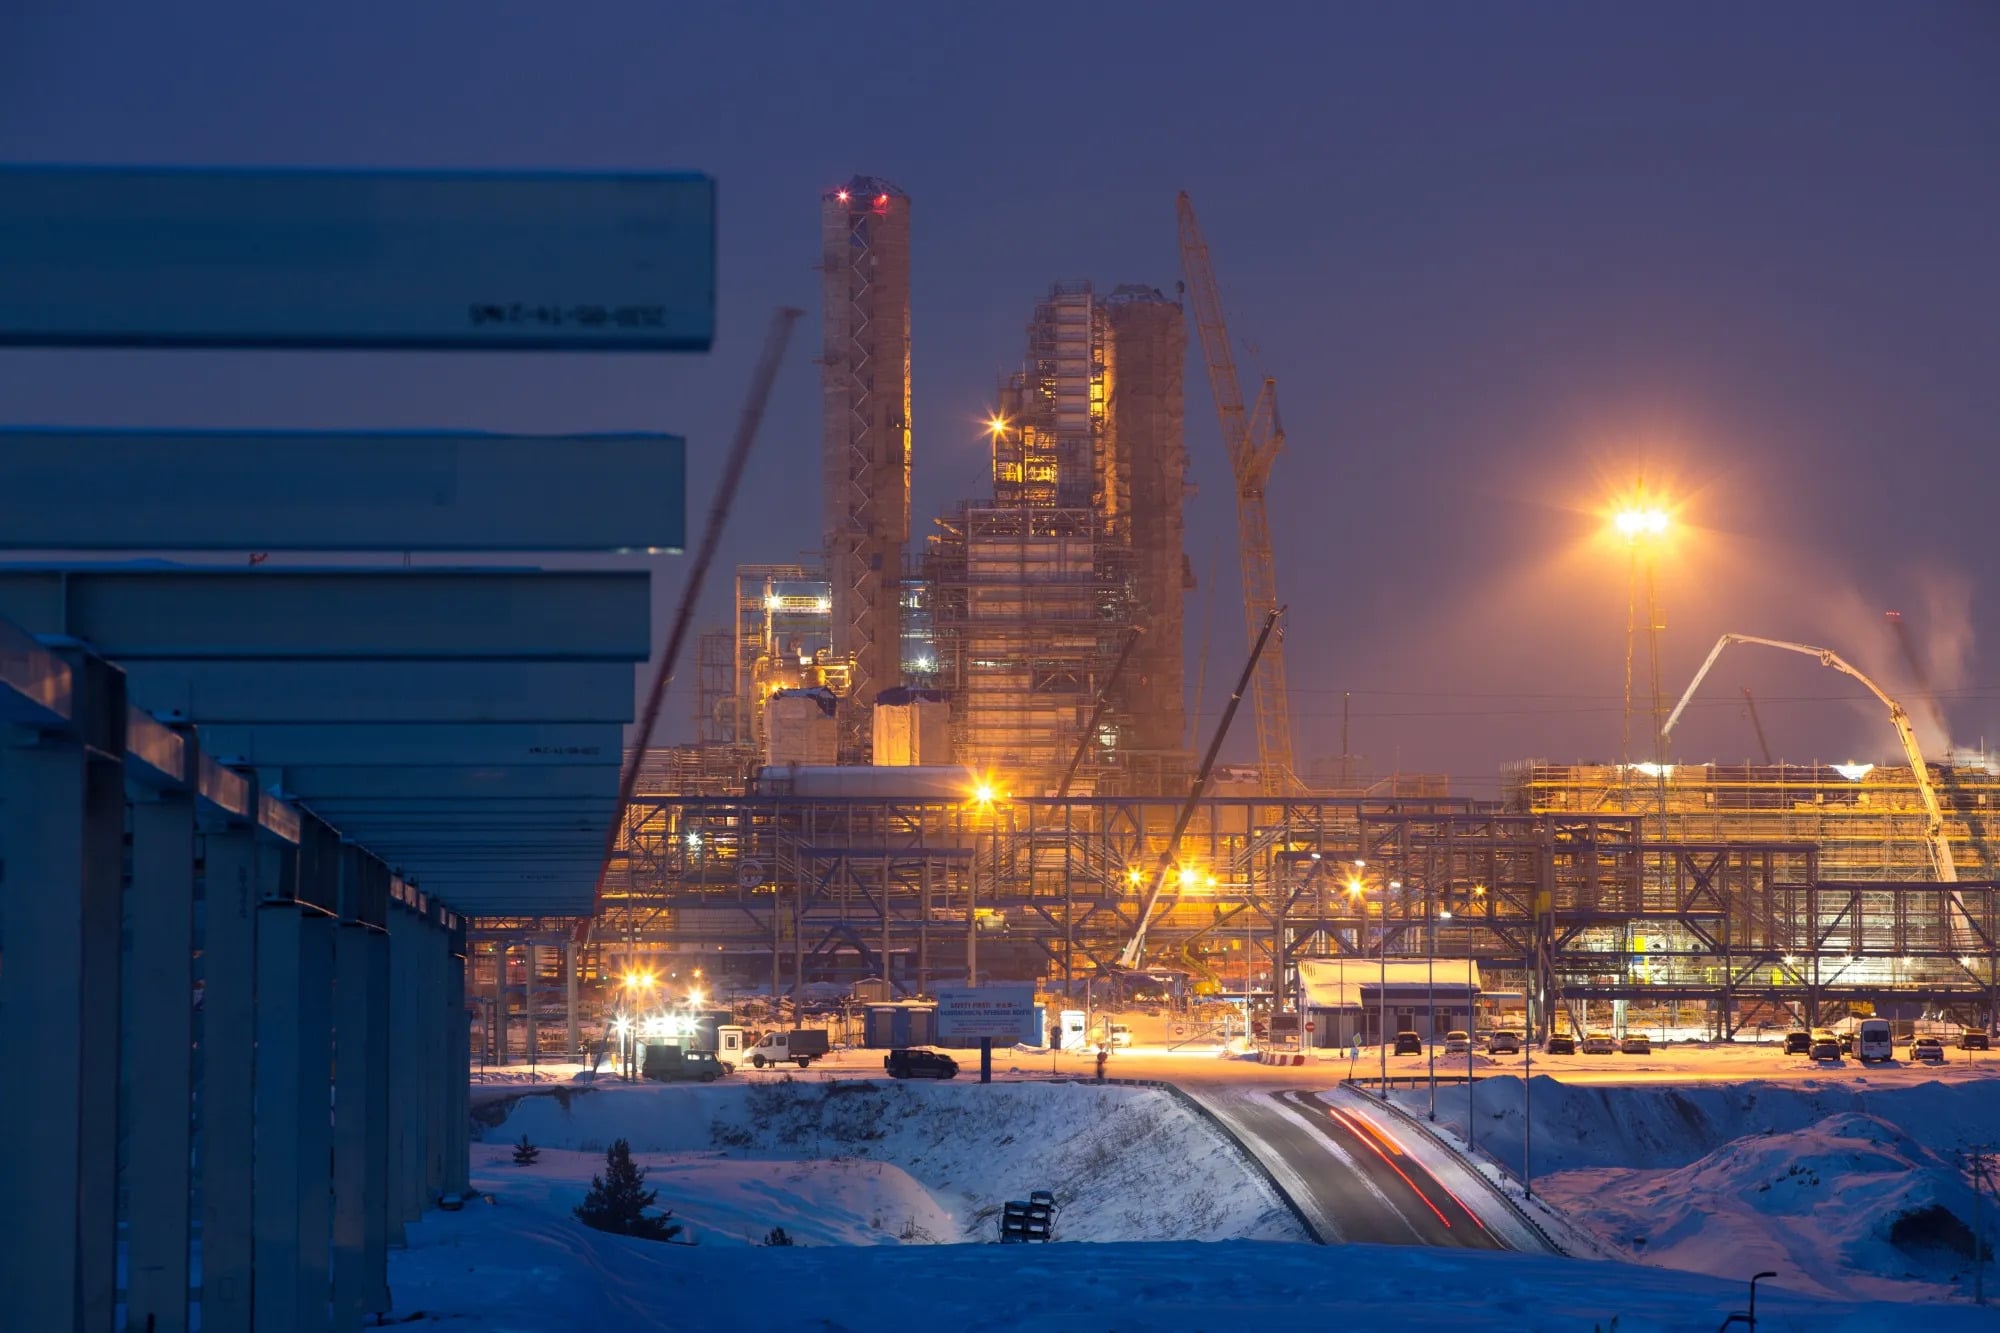
وتعتمد قاعدة الموارد على حقلين، حقل تشاياندينسكوي في جمهورية ياقوتيا الذي يمثل جوهر مركز إنتاج ياقوتسك، وحقل كوفيكتينسكوي في منطقة إيركوتسك، الذي وصفته شركة غازبروم في تقرير الاستدامة لعام 2024 بأنه أكبر حقل من حيث احتياطيات الغاز في شرق روسيا.
ويمتد النظام لمسافة تقارب 3 آلاف كيلومتر عبر مناطق إيركوتسك وياقوتيا وآمور، إذ يربط نحو 2200 كيلومتر حقل تشاياندا بالحدود الصينية بالقرب من مدينة بلاغوفيشتشينسك.
ويربط النظام 804 كيلومترات أخرى حقل كوفيكتا بحقل تشاياندا، بما في ذلك جزء معقد تقنيًا يمتد لمسافة 1.5 كيلومترًا تحت نهر لينا.
وتُعزّز القدرة الاستيعابية من خلال إنشاء خطوط موازية (حلقات ربط) وإضافة محطات ضغط، إذ دخلت محطة ضغط جديدة الخدمة في عام 2024 بين حقلي كوفيكتا وتشاياندا، ليصل إجمالي عدد المحطات إلى 9.
أما المنطق الإستراتيجي وراء ذلك فهو واضح ومباشر، فكل مليار متر مكعب إضافي يتدفق شرقًا يمثل حجمًا لم تعد موسكو في حاجة إلى تصريفه في أوروبا.
ويتمثل ثمن المرونة في الاعتماد على مشترٍ واحد يمتلك قدرة تفاوضية كبيرة، إذ تتمتع شركة البترول الوطنية الصينية (CNPC) بسلطة تحديد الأسعار على المسار الشرقي، وهو وضع لم يحظَ به أي مشترٍ أوروبي على المسار الغربي.
ترك ستريم.. خط الأنابيب الأخير لأوروبا
يقدم خط الأنابيب الروسي الوحيد المتبقي نحو الاتحاد الأوروبي مشهدًا مغايرًا.
فوفقًا لبيانات مشغلي شبكات النقل الأوروبيين بلغ حجم الغاز الروسي -المنقول عبر المسار الأوروبي لخط أنابيب "ترك ستريم" (TurkStream) في أكتوبر/تشرين الأول 2026- نحو 1.615 مليار متر مكعب، وهو ما يمثل انخفاضًا بنسبة 4% مقارنة بأكتوبر/تشرين الأول 2025.
وعند النظر إلى الأداء على أساس شهري يظهر تحسن ملموس، إذ ارتفع متوسط معدل استغلال السعة من 79% في سبتمبر/أيلول الماضي إلى 92% في أكتوبر/تشرين الأول المنصرم.
أما على مستوى تدفقات صادرات الغاز الروسي منذ بداية العام وحتى أكتوبر/تشرين الأول المنصرم، فقد سجل المسار الأوروبي 14.672 مليار متر مكعب، بزيادة قدرها 0.9% عن المدة نفسها من عام 2025.
وللمقارنة، بلغ إجمالي كميات الغاز الموردة إلى أوروبا عبر خط أنابيب ترك ستريم خلال عام 2025 نحو 18.06 مليار متر مكعب.
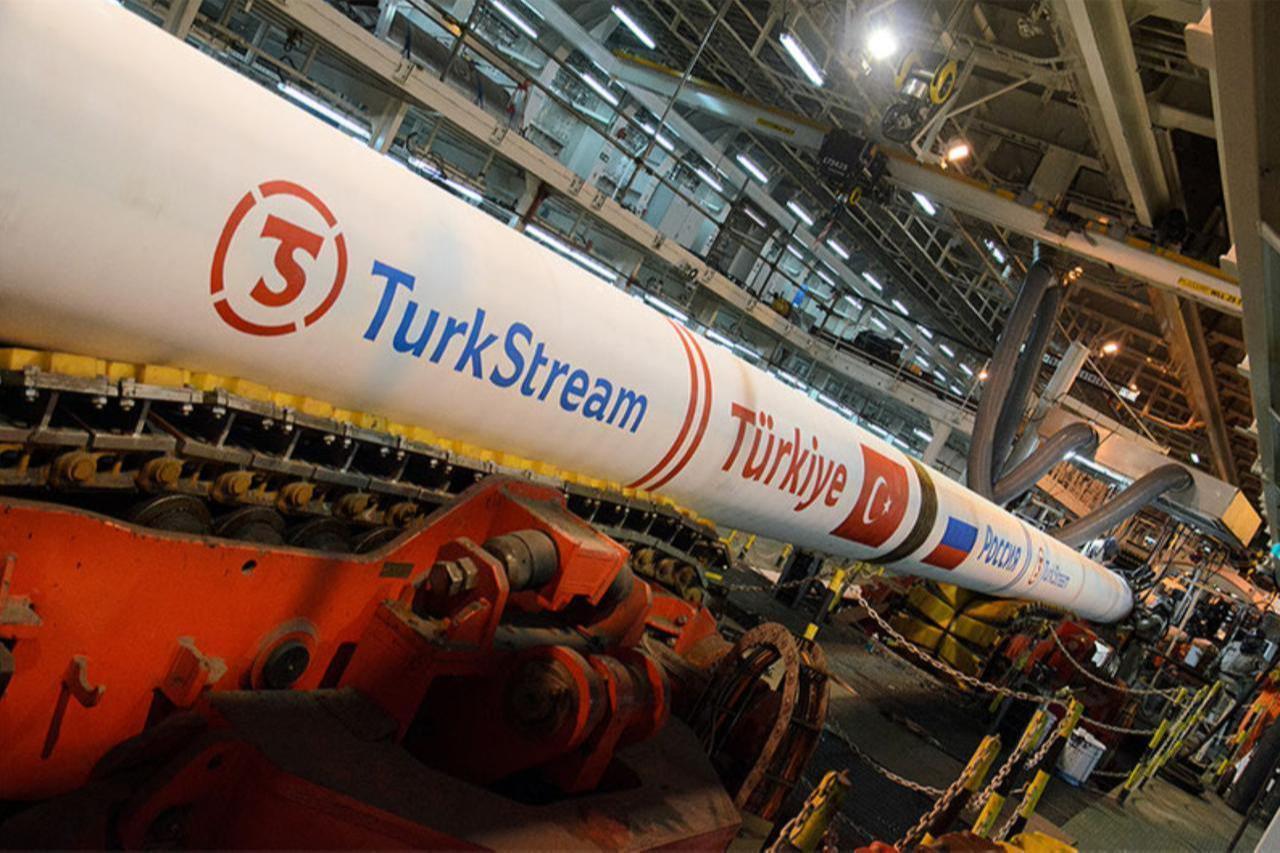
ويتكون خط الأنابيب من مسارين، تبلغ سعة كل منهما 15.75 مليار متر مكعب سنويًا، ليصل إجمالي قدرته التصميمية إلى 31.5 مليار متر مكعب، إذ يخصص أحد المسارين للسوق التركية المحلية، في حين ينقل الآخر الغاز عبر الأراضي التركية إلى دول جنوب وشرق أوروبا.
وتعد المقارنة مع خط "باور أوف سيبيريا" (Power of Siberia) ذات دلالة واضحة، إذ من المقرر بموجب العقود أن ينقل هذا الخط الشرقي وحده ما يعادل تقريبًا ضعفي ونصف حجم الغاز الذي تصدره روسيا إلى أوروبا عبر ممرها الغربي الأخير.
وقد تحول خط أنابيب ترك ستريم إلى أصلٍ يتميز بمعدل استغلال مرتفع ونمو محدود، وباتت قيمته بالنسبة إلى موسكو سياسية بقدر ما هي تجارية، فهو يضمن استمرار اعتماد مشترين -مثل المجر وسلوفاكيا- على الإمدادات الروسية.
وهذا يمنح الكرملين موطئ قدم في نقاشات الطاقة داخل الاتحاد الأوروبي، في وقت تسعى فيه بروكسل جاهدة إلى إنهاء هذا الاعتماد تمامًا.
صدمة أسعار الغاز في أوروبا
لقد ثبت أن عملية إنهاء الاعتماد هذه باهظة التكلفة، وتفيد منصة إنفوتك الروسية بأن الغاز المخصص للتسليم في ديسمبر/كانون الأول المقبل -وفق مؤشر أسعار الغاز الهولندي "تي تي إف" (TTF)- يُتداول حاليًا بسعر يقارب 100 يورو لكل ميغاواط/ساعة، وهو ما يعادل أكثر من 1120 دولارًا لكل 1000 متر مكعب.
ويمثل هذا السعر نحو أضعاف المستوى المسجل في المدة المستقرة نسبيًا بين عامي 2017 و2019 (إذ بلغ 20 يورو)، ويعادل ضعفين إلى 3 أضعاف النطاق السعري الذي ساد بين مايو/أيار 2023 وأغسطس/آب 2026 (ما بين 25 و50 يورو).
ولم تشهد السوق ضغوطًا أكبر من هذه إلا خلال أزمة عام 2022، حين بلغت الأسعار ذروتها عند 342 يورو لكل ميغاواط/ساعة.
(يورو = 1.12 دولارًا أميركيًا)
وبدأت الأضرار التي لحقت بالقطاع الصناعي تظهر بوضوح؛ إذ تعتزم شركة "يارا" (Yara) خفض إنتاجها من الأمونيا في إيطاليا بمقدار 270 ألف طن، ومن المنتجات النهائية بمقدار 140 ألف طن خلال الربع الرابع من عام 2026.
وأوقفت شركة "فيرتيبيريا" (Fertiberia) إنتاج الأمونيا واليوريا في مصنعين لها بإسبانيا، تبلغ قدرتهما الإنتاجية السنوية 400 ألف طن و250 ألف طن على التوالي.
من جانبها، أغلقت شركة "إينيوس" (INEOS) 3 مصانع كيميائية -توفر مواد أولية لقطاعات الأدوية ومستحضرات التجميل ومواد البناء- ووضعتها في حالة خمول، علمًا بأن هذه المنشآت توظف نحو 4 آلاف شخص.
وتُعد القطاعات التي تعتمد على الغاز بوصفها مادة خام هي الأكثر تضررًا، نظرًا إلى أنها -على عكس قطاع توليد الكهرباء- لا يمكنها ببساطة استبدال الغاز بمصادر طاقة متجددة مثل الرياح أو الشمس.
وفي عام 2024 سُعر 82% من الغاز المستهلك في أوروبا، استنادًا إلى مؤشرات مراكز تداول الغاز (Hub indices) بدلًا من ربطه بأسعار النفط.
على سبيل المثال، تعتمد شركة "إكوينور" (Equinor) في تسعيرها على متوسط أسعار عدة مراكز تداول أوروبية.
وفي الربع الثاني من عام 2026 بلغ متوسط سعر بيع الغاز النرويجي في الاتحاد الأوروبي 568 دولارًا لكل 1000 متر مكعب، في حين تراوحت أسعار مركز تي تي إف الهولندي خلال المدة نفسها بين 480 و620 دولارًا.
ويضاف إلى ذلك أن أكثر من نصف إمدادات الغاز المسال مرتبطة بأسعار مؤشر "هنري هب" (Henry Hub).
على سبيل المثال، تعتمد صيغة تشينير على سعر "هنري هب" بالإضافة إلى 15% ورسوم ثابتة، أما النسبة المتبقية البالغة 18% من الواردات فهي مرتبطة بسعر النفط، وهو هيكل تستعمله شركة "نوفاتك" (Novatek) في بعض العقود.
تزويد أوروبا بكميات كبيرة من الغاز
يرى نائب المدير العام لدى "الصندوق الوطني لأمن الطاقة" أليكسي غريفاتش أن روسيا هي الطرف الوحيد القادر حاليًا على تزويد أوروبا بكميات كبيرة من الغاز بموجب عقود تتسم بالموثوقية وتكلفة مقبولة، ويمثل هذا الطرح موقفًا تفاوضيًا، لا تقييمًا محايدًا لآليات السوق.
وفي المقابل، يقدم مدير المحافظ الاستثمارية لدى شركة "ألفا كابيتال" (Alfa Capital) ديمتري سكريبين رؤية أكثر توازنًا، إذ يتوقع ألا تشهد الأسعار قفزة حادة عند دخول قرار الاتحاد الأوروبي بإنهاء الاعتماد على الغاز المسال الروسي حيز التنفيذ في يناير/كانون الثاني 2027.
ويأتي ذلك لأن الأسواق قد استوعبت جزءًا كبيرًا من هذا التحول.
ويحذّر تقرير صادر عن البنك الدولي من أن هذا التوجه سيفرض ضغوطًا تصاعدية على الأسعار.
وفي الوقت نفسه، يتطلب تحقيق انخفاض مستدام في الأسعار داخل أوروبا عودة كاملة لإمدادات الغاز المسال القطرية إلى السوق، علمًا بأن إصلاح المنشآت القطرية المتضررة قد يستغرق نحو 3 سنوات.
وبذلك، يُطلب من القطاع الصناعي الأوروبي عمليًا التأقلم مع مستوى سعري يظل مرتفعًا.
الخلاصة
يُعدّ تحوّل روسيا نحو الصين في مجال الغاز عمليةً تشغيليةً وليست طموحًا، فالتدفقات اليومية القياسية والهدف السنوي البالغ 44 مليار متر مكعب يمنحان موسكو بديلًا مستدامًا لأوروبا، لكن على حساب التنازل عن القدرة على تحديد الأسعار لصالح مشترٍ واحد.
بدوره، يُكبّد فك الارتباط الأوروبي قطاع الصناعةَ تكاليفَ صناعيةً متزايدة.
ومع اقتراب سعر الغاز عبر المحيط الأطلسي من 100 يورو لكل ميغاواط/ساعة، وتوقف صادرات الغاز المسال الروسي تدريجيًا في يناير/كانون الثاني 2027، وتقييد الإمدادات القطرية لسنوات، تواجه الصناعة الأوروبية كثيفة استهلاك الطاقة ضغوطًا كبيرة.
في غضون ذلك، تتصدّع جبهة العقوبات عبر الأطلسي، فالحصول على ترخيص عام أميركي للديزل الروسي، إلى جانب المحادثات الأميركية الروسية بشأن الغاز المسال في القطب الشمالي، يُشير إلى أن واشنطن تنظر إلى الطاقة الروسية بوصفها ورقة ضغط تفاوضية.
فيلينا تشاكاروفا متخصصة في الشؤون السياسية بالدول المنتجة للطاقة.
*هذا المقال يمثّل رأي الكاتبة ولا يعبّر بالضرورة عن رأي منصة الطاقة.
موضوعات متعلقة..
- شبح الغاز الروسي يهدد أمن الطاقة الأوروبي.. وألمانيا الأكثر تضررًا
- كيف تجف صادرات الغاز الروسي إلى أوروبا؟.. تحليل يرصد قصة نجاح
- توقف صادرات الغاز الروسي إلى أوروبا عبر أوكرانيا يعمّق أزمة الطاقة (مقال)
اقرأ أيضًا..
- موسوعة مفاهيم الطاقة
- الهيدروجين في الدول العربية (ملف خاص)
- الطاقة الشمسية في الدول العربية (ملف خاص)
- التقارير الدورية لوحدة أبحاث الطاقة
- طاقة الرياح في الدول العربية (ملف خاص)