
عقود الغاز المسال.. لماذا تتحمل أوروبا تكاليف أعلى من آسيا؟
وحدة أبحاث الطاقة - رجب عز الدين
- أسعار النفط ارتفعت بمعدلات أقل من أسعار الغاز الفورية أو مراكز التداول
- أكثر من 84% من عقود الغاز المسال في شرق آسيا مرتبط بأسعار النفط
- أغلب العقود الأوروبية مرتبطة بمؤشرات أسعار الغاز في مراكز التداول
- اعتماد أوروبا على السوق الفورية يشكّل 65% من إجمالي وارداتها
- ربط العقود بمركز هنري الأميركي ينطوى على فرص ومخاطر
أعادت حرب إيران الجدل حول عقود الغاز المسال طويلة الأجل وشروط تسعيرها عبر المناطق، مع تكبُّد الدول المستوردة في أوروبا وآسيا تكاليف متفاوتة جراء ارتفاع الأسعار.
ومن المتوقع أن تتحمل دول شرق آسيا تكاليف أقل من نظيرتها الأوروبية لاستيراد الغاز المسال خلال عام 2026، بحسب تقرير حديث اطّلعت عليه وحدة أبحاث الطاقة.
ويرجع ذلك إلى اعتماد دول شرق آسيا، مثل الصين واليابان، على عدد أكبر من عقود الغاز المسال طويلة الأجل المرتبطة بأسعار النفط.
بينما تعتمد أوروبا على الأسعار الفورية بصورة أكبر إلى جانب عقود أقل يرتبط تسعيرها بمؤشرات أسعار الغاز في مراكز التداول المعتمدة، بحسب التقرير الصادر عن شركة الأبحاث ريستاد إنرجي.
عقود الغاز المسال المرتبطة بأسعار النفط
بحسب تقديرات ريستاد إنرجي، ترتبط 82% من عقود الغاز المسال طويلة الأجل في شرق آسيا بشروط تسعير مرتبطة بأسعار النفط.
ونظرًا لأن أسعار النفط شهدت ارتفاعات أقل بكثير من أسعار الغاز في مراكز التداول أو الأسعار الفورية، فقد زادت تكاليف إمدادات العقود المرتبطة بأسعار خام برنت بنسبة 28% حتى الآن، مقارنة بزيادة بلغت 72% للإمدادات المرتبطة بمؤشرات الغاز في مراكز التداول أو الأسعار الفورية.
وارتفع متوسط أسعار الغاز في أوروبا بنسبة 47% منذ الحرب، إذ تشتري القارة قرابة 65% من احتياجاتها من الغاز المسال عبر السوق الفورية.
بينما ترتبط 25% فقط من عقودها طويلة الأجل بمؤشرات أسعار الغاز في مراكز التداول المعتمدة، وأبرزها مؤشر "تي تي إف" (TTF) الهولندي، المقياس الرئيس للأسعار الأوروبية.
ويعكس هذا الوضع مدى انكشاف أوروبا شبه الكامل على تقلبات السوق الفورية مقارنة بدول شرق آسيا التي تبدو في وضع أفضل إستراتيجيًا للتعامل مع الاضطرابات.
وتنظر أغلب دول أوروبا إلى الغاز بوصفه مصدرًا انتقاليًا للطاقة، ما يفسّر ضعف اعتمادها على العقود طويلة الأجل، وتكبدها تكاليف باهظة جراء أيّ اضطرابات عالمية.
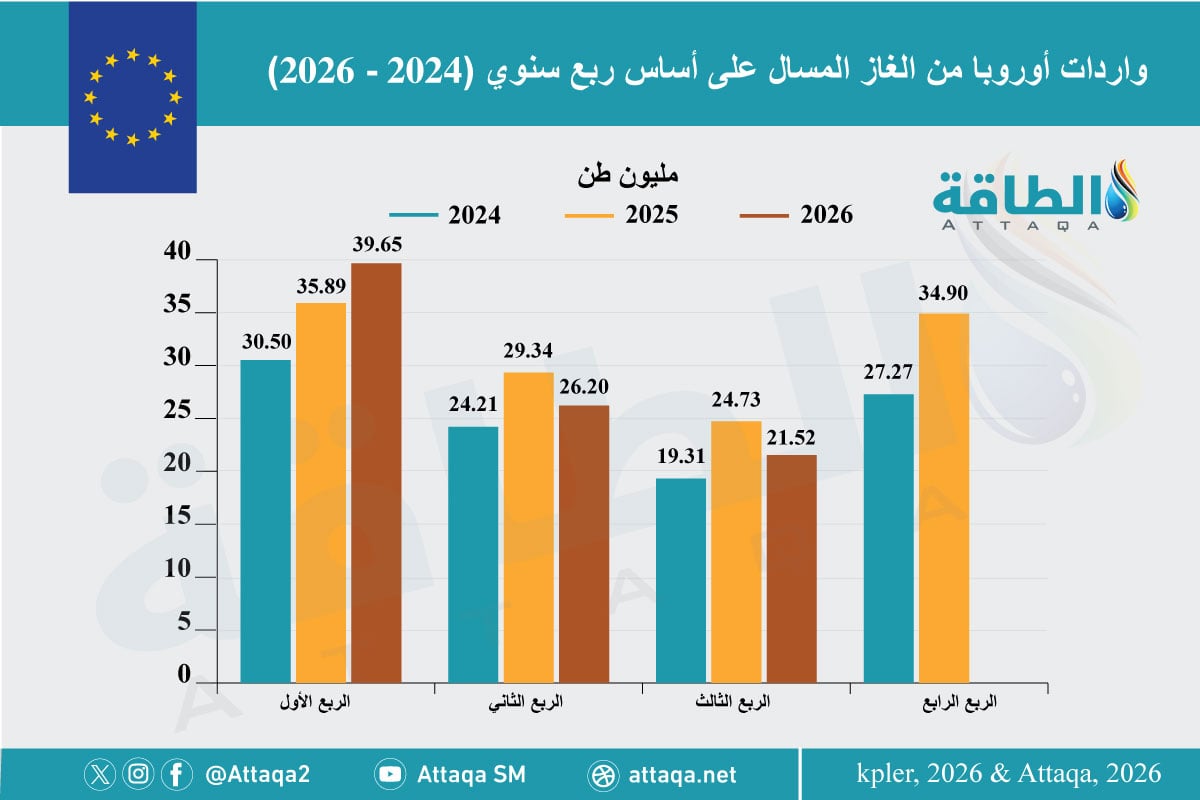
وبحسب بيانات وحدة أبحاث الطاقة، انخفضت واردات أوروبا من الغاز المسال بنسبة 13% إلى 21.52 مليون طن خلال الربع الثالث من 2026، مقارنة بنحو 24.73 مليون طن في المدة نفسها من 2025، كما يوضح الرسم البياني الآتي:
تكاليف الدول المستوردة في أوروبا وشرق آسيا
قُدِّرت التكلفة الإضافية التي ستتحملها الدول المستوردة للغاز المسال عالميًا خلال 2026، بما لا يقل عن 39 مليار دولار، رغم توقُّع انخفاض الكميات المستوردة بمقدار 60.7 مليون طن خلال العام.
وتشمل هذه التقديرات التكلفة الإضافية التي ستدفعها الدول المستوردة نظير ارتفاع أسعار الإمدادات المرتبطة بعقود الغاز المسال طويلة الأجل، وارتفاع أسعار الإمدادات المشتراة من السوق الفورية.
واستنادًا إلى ذلك، تتوقع ريستاد إنرجي أن تصبح أوروبا أكبر المناطق المتضررة خلال 2026، لاعتمادها الكبير على المشتريات الفورية، رغم أن طلبها على الغاز المسال سينخفض بمقدار 24 مليون طن.
فمن المتوقع ارتفاع تكاليف واردات أوروبا من الغاز المسال -بعد أخذ انخفاض الطلب في الحسبان- إلى 79 مليار دولار في 2026، بزيادة 18% أو ما يعادل 12 مليار دولار على تقديراتها الإجمالية البالغة 67 مليار دولار قبل الحرب.
في المقابل، تبدو تكاليف واردات شرق آسيا أقل نسبيًا، لأن مشترياتها من السوق الفورية تُشكّل 14.5% فقط من إجمالي وارداتها، إضافة إلى امتلاكها محفظة عقود متنوعة من خارج الشرق الأوسط، ما أسهم في الحدّ من تأثُرها باضطرابات الشحنات القادمة من قطر والإمارات.
ونتيجة ذلك، يُتوقع أن تشهد المنطقة أقل زيادة في تكاليف الغاز المسال (9.7%) مقارنة بالمناطق الأخرى، إذ تُقدَّر تكاليفها الإجمالية بنحو 104.6 مليار دولار خلال 2026، مقارنة بتقديراتها البالغة 95.3 مليار دولار قبل الحرب.
مخاطر عقود الغاز المسال المرتبطة بمركز هنري
تبدو عقود الغاز المسال الأميركية طويلة الأجل المرتبطة بمؤشرات الأسعار في مركز هنري الأميركي القياسي أقل عرضة للتقلبات من غيرها، لأن الشحنات المتجهة إلى أوروبا تتجاوز الاختناقات البحرية مثل مضيق هرمز.
ورغم ذلك، فإن شحناتها المتجهة إلى آسيا تواجه قيود قناة بنما أو تتطلب رحلات بديلة أطول، ما يجعل إمدادات المحيط الهادئ الأسترالية والكندية بدائل مهمة.
كما يجب على المستوردين التدقيق في عقود محافظهم الاستثمارية للتأكد من وجود التزامات استبدال ومرونة في مصادر التوريد في حال تعذُّر تسليم الشحنات المتعاقَد عليها، بحسب التقرير.
وعمومًا، يتيح توسيع طاقة الإسالة الأميركية فرصًا إضافية للمستوردين لتأمين إمدادات مرتبطة بمؤشر مركز هنري، وتنويع مخاطر تعرُّضهم لتقلبات مؤشرات أسعار الغاز العالمية الأخرى، مثل مؤشر تي تي إف الأوروبي، وجيه كيه إم الآسيوي، فضلًا عن الأسعار المرتبطة بالنفط.
ويرى التقرير أن هذا التوجه قد يزيد العلاقة الارتباطية بين الطلب العالمي على الغاز المسال وسوق الغاز الأميركية؛ ما يتطلب تقييمًا دقيقًا لمزايا التكلفة الحالية للعقود المرتبطة بمؤشر مركز هنري، وما إذا كانت ستستمر طوال مدة التعاقدات، أو ستفقد قدرتها الإغرائية على المدى الطويل.
ومما يعزز هذه المخاوف أن ارتفاع الطلب المحلي على الغاز المغذّي لمحطات الغاز المسال الأميركية، إلى جانب نمو الطلب في قطاع الكهرباء، يمكن أن يدفعا أسعار مركز هنري للارتفاع.
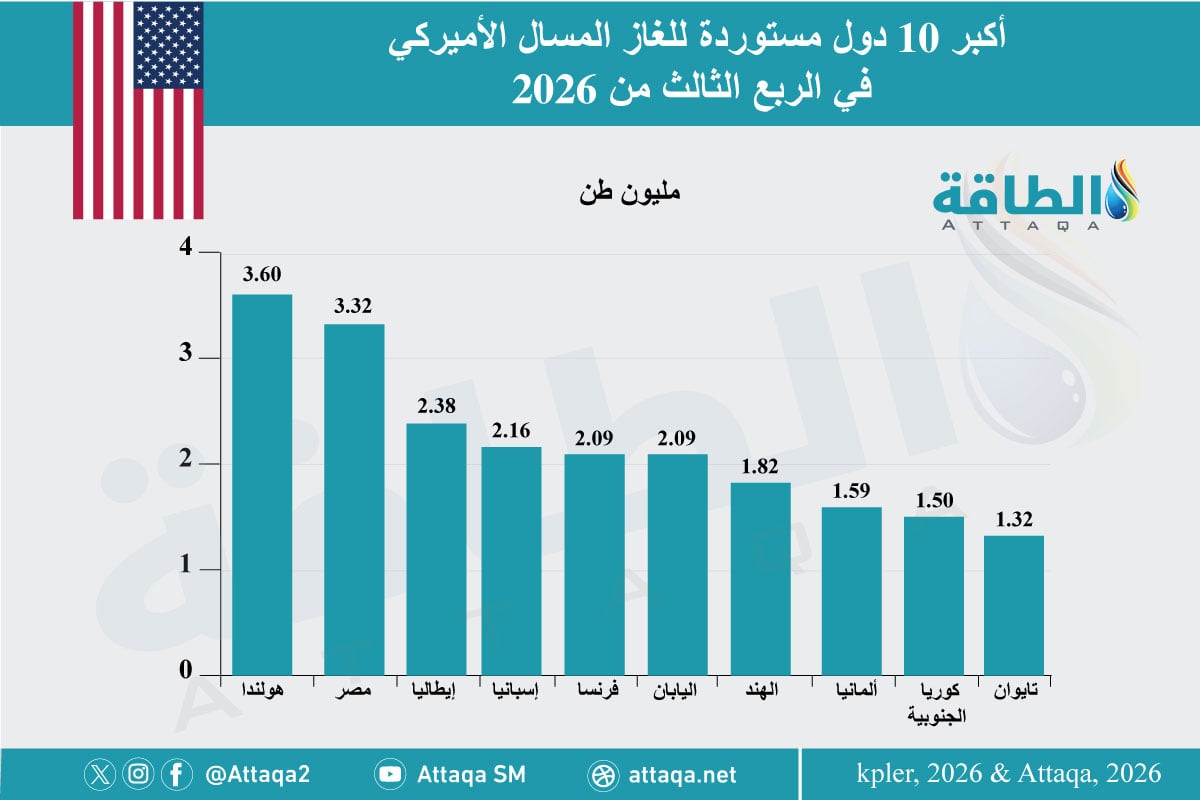
وتشير أحدث بيانات لدى وحدة أبحاث الطاقة إلى أن سيطرة الدول الأوروبية على قائمة مستوردي الغاز المسال الأميركي، كما يوضح الرسم البياني الآتي:
موضوعات متعلقة..
- عقود الغاز المسال طويلة الأجل.. صمام أمان لشرق أوروبا أم مخاطرة؟
- عقود الغاز المسال تدخل مرحلة جديدة بعد أزمة مضيق هرمز (تقرير)
- عقود الغاز المسال القديمة.. 120 مليار متر مكعب تقترب من مرحلة حاسمة
نرشّح لكم..
- الهيدروجين في الدول العربية (ملف خاص)
- الطاقة الشمسية في الدول العربية (ملف خاص)
- صادرات السعودية من النفط ترتفع إلى مستويات ما قبل الحرب
- أكبر مصدري الغاز المسال إلى الصين.. سلطنة عمان تقفز 81%
المصدر:
تحليل عقود الغاز المسال المرتبطة بالنفط - ريستاد إنرجي