
الصلب الأخضر يربك صناعة السيارات الأوروبية.. من يتحمل تكلفة خفض الانبعاثات؟
وحدة أبحاث الطاقة – مي مجدي
- الصلب الأخضر أصبح ضرورة لخفض انبعاثات قطاع تصنيع السيارات في أوروبا
- الصلب يمثّل نحو 25-30% من إجمالي انبعاثات إنتاج السيارة
- الصلب الأخضر موجود في إستراتيجيات الشركات، لكنه ليس في مقدمة الإنفاق الرأسمالي
- غياب تعريف أوروبي موحّد للصلب الأخضر يعطّل السوق
يمرّ تحوّل أوروبا إلى الصلب الأخضر بمرحلة يمكن وصفها بالتعثّر، فالرغبة في خفض الانبعاثات وتحويل الصناعات الثقيلة إلى مسار منخفض الكربون باتت واضحة، لكن الفجوة بين الأهداف والمشروعات التجارية القابلة للتنفيذ ما تزال قائمة.
وتمثّل شركات تصنيع السيارات واحدة من أكبر القطاعات القادرة على خلق طلب مستقر، ومن ثم المساعدة في خفض انبعاثات سلاسل القيمة.
ومع ذلك، يضع ارتفاع أسعار الصلب الأخضر مقارنة بالصلب التقليدي شركات السيارات أمام معضلة تتمثل في تحقيق أهداف خفض الانبعاثات والحفاظ على هوامش ربح في سوق أوروبية شديدة المنافسة.
وترى ورقة بحثية، اطّلعت عليها وحدة أبحاث الطاقة، أن التحدي الأساس يكمن في الانتقال من الأهداف والاتفاقيات الأولية إلى سوق فعلية توفر كميات كبيرة من الصلب الأخضر بأسعار يمكن لشركات السيارات تحمّلها.
الصلب الأخضر فرصة لخفض انبعاثات السيارات
يمثّل الصلب أحد أهم المواد المستعملة في تصنيع السيارات، ولذلك فإن خفض انبعاثاته يمكن أن يمنح شركات تصنيع السيارات الأوروبية أداة إضافية لتحقيق أهدافها المناخية، إلى جانب التحول إلى السيارات الكهربائية وتحسين كفاءة المركبات.
ويمثّل الصلب عادةً ما بين 25% إلى 30% من إجمالي انبعاثات إنتاج المركبات، بحسب ما رصدته وحدة أبحاث الطاقة.
وتكشف ورقة بحثية أجراها معهد أكسفورد لدراسات الطاقة عن ميل شركات السيارات إلى معالجة خيارات خفض الانبعاثات الأسهل، مثل كهربة أساطيل المركبات، قبل الانتقال إلى المواد منخفضة الكربون.
ومع ذلك، وضع غالبية المشاركين الصلب الأخضر في النصف الأعلى من مقياس الأهمية الإستراتيجية، متقدمًا على معظم أدوات إزالة الكربون الأخرى، وإن ظل التحول من محركات الاحتراق الداخلي إلى البطاريات في الصدارة.
وتوضح الدراسة أن الجدل حول تكلفة الصلب منخفض الانبعاثات في صناعة السيارات لا يتعلق بسعر السيارة بقدر ما يرتبط بهامش الربح؛ فرغم تقديرات تشير إلى أن استعمال هذا الصلب قد يضيف أقل من 1% إلى سعر السيارة، فإن مصنعي المعدّات الأصلية يستبعدون قدرتهم على تمرير هذه الزيادة إلى المستهلك، في ظل المنافسة الشديدة وضغوط الأسعار.
وتتردد شركات تصنيع السيارات الأوروبية في دفع علاوة سعرية كبيرة مقابل الصلب الأخضر، وتزداد حساسية الشركات للسعر عندما تتحول العلاوة إلى تكلفة مباشرة على كل سيارة.
على سبيل المثال، باعت شركة فولفو للسيارات نحو 710 آلاف سيارة في 2025 بهامش ربح معدل قبل الفوائد والضرائب بلغ 3.5%.
ومع افتراض استعمال 900 كيلوغرام من الصلب لكل سيارة وفرض علاوة قدرها 200 يورو (232 دولارًا) للطن من الصلب الأخضر، تصل التكلفة الإضافية إلى نحو 180 يورو للسيارة، أو قرابة 128 مليون يورو سنويًا عند تعميمها على كامل الإنتاج، ما قد يخفض هامش الأرباح من 3.5% إلى 3.1%.
(اليورو=1.14 دولارًا أميركيًا)
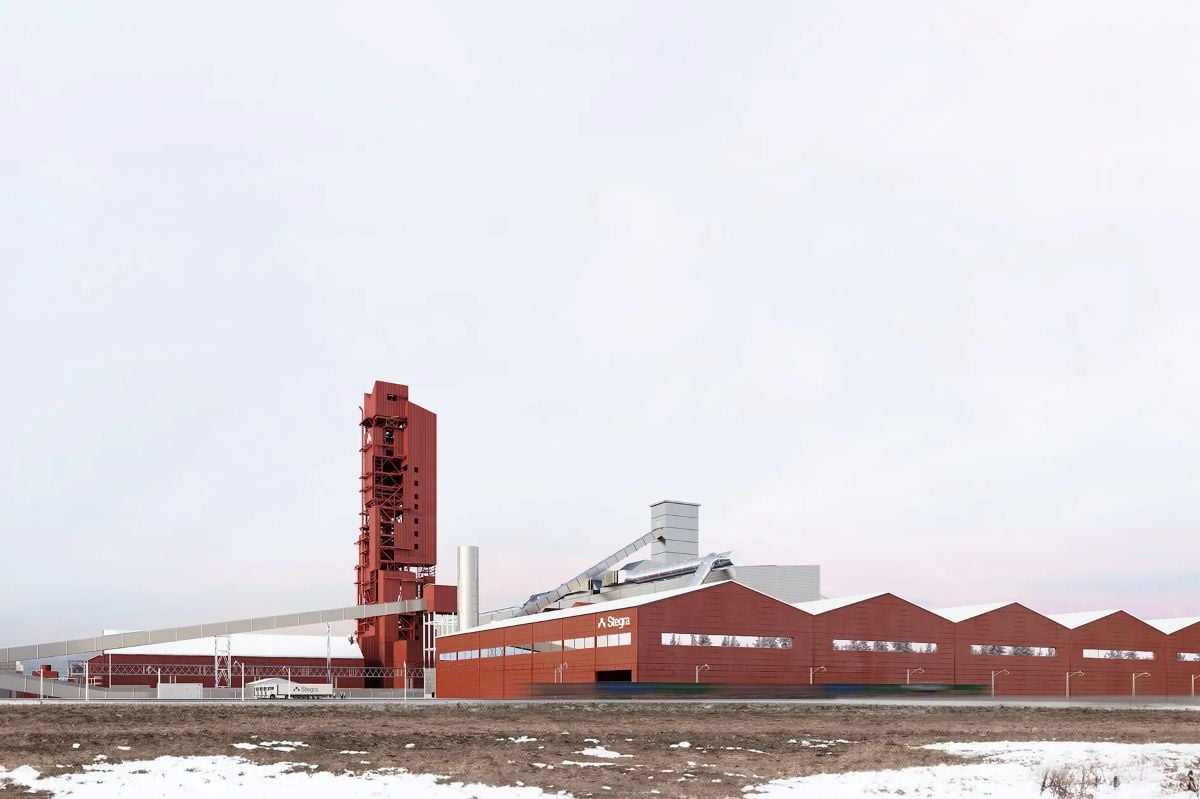
إنتاج الصلب الأخضر
تزداد المشكلة تعقيدًا لأن الانبعاثات الناتجة عن إنتاج الصلب غير مرئية للمستهلك؛ حيث يمكنه ملاحظة المواد المعاد تدويرها داخل المقصورة، لكنه لا يستطيع رؤية ما إذا كان هيكل السيارة صُنِع بالهيدروجين بدلًا من الفحم.
كما أن غياب علامة أوروبية موحدة للصلب الأخضر يحدّ من قدرة الشركات على تسويق هذه الميزة، خشية الوقوع في اتهامات بالغسل الأخضر، بالتزامن مع ضغوط المنافسة من السيارات الكهربائية الصينية وتباطؤ حماسة المستهلكين للاستدامة.
ويتكرر النمط نفسه في مختلف جوانب سوق الصلب الأخضر، من تمرير التكلفة إلى آليات المشتريات والطلب وإدارة المخاطر: فجدوى استعمال الصلب الأخضر قائمة، لكنها لا تستطيع بمفردها إتمام النموذج الاقتصادي للمشروعات.
ورغم أن عدّة شركات أوروبية كبرى لصناعة السيارات أبرمت اتفاقيات للشراء، بما يعكس وجود طلب متوقع منذ سنوات، فإن هذه الرغبة لم تتحول إلى تعاقدات واسعة النطاق.
وأضافت الدراسة أن الدعم المالي العام قد يكون حتميًا، لأن رأس المال الخاص لم يتحرك بالسرعة الكافية.
ونتيجة لذلك، لا تملك شركات السيارات وحدها مفاتيح إنجاح سوق الصلب الأخضر، بل يتوقف الأمر على ظروف سلسلة القيمة والسياسات.
دور السياسات الأوروبية
على الصعيد نفسه، تحاول السياسات الأوروبية دفع الصناعات الثقيلة نحو خفض الانبعاثات من خلال أدوات مثل نظام تداول الانبعاثات وآلية تعديل حدود الكربون، إلى جانب سياسات تستهدف قطاع السيارات والصناعة.
ومع ذلك، ثمة فجوة بين السياسة والطلب الفعلي، فالأهداف الطوعية والتشريعات الأوروبية تحافظ على الملف داخل أجندة الشركات، إلّا أنها لا توفر التزامات شراء ملزمة ومتزامنة على امتداد سلسلة القيمة، تكفي لمنح منتجي الصلب والممولين اليقين اللازم لاتخاذ قرارات الاستثمار النهائي.
وتزداد الفجوة مع عامل التوقيت، حيث لن تدخل آلية الحوافز المقترحة ضمن الحزمة الأوروبية للسيارات حيز التطبيق قبل عام 2035، في حين أن برامج المركبات التي ستدخل الإنتاج بين 2033 و2035 ستتخذ قرارات شراء الصلب خلال السنوات القليلة المقبلة.
كما أن غياب تعريف أوروبي موحّد للصلب منخفض الكربون يترك لكل شركة مساحة لتحديد المواصفات التي تقبلها، وهو ما يضعف الإشارة التي تصل إلى منتجي الصلب والممولين بشأن الطلب.
وخلصت الورقة البحثية إلى أن أزمة الصلب الأخضر في قطاع السيارات الأوروبي لا ترتبط بغياب الاهتمام، بل الافتقار إلى إطار عمل مشترك قادر على تحويل هذا الاهتمام إلى طلب قابل للتمويل، ومحدد زمنيًا وقابل للتوسع.
ومن هذا المنطلق، تطرح الدراسة 3 خطوات أمام صانعي السياسات قد تُغيّر مسار السوق:
- الحفاظ على الجدول الزمني للتخلص التدريجي من مخصصات الانبعاثات المجانية ضمن نظام تداول الانبعاثات الأوروبي.
- إقرار تعريف أوروبي للصلب الأخضر عبر القانون التفويضي لهيئة تنظيم الطاقة الأوروبية، على أن يصدر قبل قرارات الشراء الحالية، مع ضمان عدم تصنيف الإنتاج القائم على الفحم تحت المسمى نفسه.
- معالجة التناقضات بين حزمة السيارات الأوروبية وقانون تسريع الصناعة، خاصةً فيما يتعلق بمعايير الإنتاج داخل الاتحاد الأوروبي.
موضوعات متعلقة..
- صناعة الصلب الأخضر في أوروبا تمرض.. دولة عربية تهدد القارة العجوز
- صناعة الصلب الأخضر.. الرابحون والخاسرون من تقنية أفران القوس الكهربائي (فيديو)
اقرأ أيضًا..
- ملف الطاقة الشمسية في الدول العربية
- التقارير الدورية لوحدة أبحاث الطاقة
- أسواق الطاقة خلال حرب إيران.. 6 أشهر تحت وطأة اضطرابات هرمز (ملف خاص)
- شحنة نادرة من النفط العماني.. والصادرات ترتفع 10%
المصدر: