
البنية التحتية لتصدير الهيدروجين لا تتوافق مع الطموحات.. 3 دول عربية بالقائمة
دينا قدري
تُعدّ جاهزية البنية التحتية عاملًا فارقًا مهمًا بالنسبة إلى الدول التي تسعى إلى تصدير الهيدروجين الأخضر، إذ ما تزال هناك فجوات كبيرة رغم أن الأصول القائمة توفّر نقطة انطلاق جيدة.
وسلّط تقرير حديث حصلت عليه منصة الطاقة المتخصصة (مقرّها واشنطن)، الضوء على أنه لا يمكن توسيع نطاق صادرات الهيدروجين الأخضر إلا إذا رُبطت مواقع الإنتاج بالأسواق الدولية عبر بنية تحتية موثوقة وذات سعة مناسبة.
وغالبًا ما يتطلّب الاستثمار في خطوط الأنابيب والمواني ومرافق التخزين والتحميل توفير هذه الأصول قبل التأكد من أحجام الصادرات المستقبلية وجداولها الزمنية؛ ما يخلق تحديًا في التنسيق.
كما أشار التقرير إلى أن طموحات التصدير تتجاوز حجم البنية التحتية الملتزم بها حاليًا؛ ففي الدول الـ11 التي شملها التقييم، لن تكفي القدرات الإجمالية لجميع محطات الأمونيا المُعلنة لتلبية حجم الصادرات المخطط له.
البنية التحتية القائمة لتصدير الهيدروجين
تُعدّ البنية التحتية القائمة نقطة انطلاق مهمة لتطوير سلاسل توريد تصدير الهيدروجين، إلا أن مدى توافرها وملاءمتها يختلفان بصورة كبيرة بين الدول وبين أنواع ناقلات الهيدروجين.
وفي الوقت ذاته، قد يؤدي حجم مشروعات الهيدروجين الأخضر المُعلنة وتوزيعها الجغرافي إلى ظهور متطلّبات إضافية كبيرة على مستوى البنية التحتية، لا سيما فيما يتعلق بتصدير الأمونيا.
وذكر التقرير الصادر عن مؤسسة إتش 2 غلوبال (H2Global) أن تطوير تجارة الهيدروجين الدولية لن يبدأ من الصفر؛ إذ توفر البنية التحتية الحالية المخصصة للمواد الكيميائية السائبة وسلع الطاقة أساسًا مهمًا للتعامل مع ناقلات الهيدروجين ومشتقاته.
وتوجد في المواني حول العالم حاليًا محطات مخصصة للأمونيا والميثانول والغاز المسال وغاز النفط المسال المستمدة جميعها من الوقود الأحفوري.
ويُمكن لهذه المرافق القائمة أن تقلّل الحاجة إلى بنية تحتية إضافية لدعم صادرات الهيدروجين الأخضر مستقبلًا، كما أنها تمتلك خبرات قيّمة في تخزين الغازات الخطرة والسلع السائلة ومناولتها ونقلها، ما يسهل توسيع البنية التحتية عند الحاجة.
وبشأن مدى جاهزية المواني لتجارة الهيدروجين في المستقبل، أشار التقرير إلى أن ما يقرب من 80 ميناءً حول العالم حقق درجة تزيد على 5 من أصل 10، ما يشير إلى امتلاكها بنية تحتية وخبرات يمكن أن تسهل تبني السلع القائمة على الهيدروجين.
ووفق التفاصيل التي اطّلعت عليها منصة الطاقة المتخصصة، تتركز المواني الأكثر جاهزية في كل من أوروبا، وشرق آسيا، وأميركا الشمالية، وأجزاء من الشرق الأوسط، وهو ما يعكس دورها القائم في تجارة الطاقة والمواد الكيميائية على المستوى العالمي.
ومع ذلك، فإن جزءًا كبيرًا من هذه البنية التحتية يُستعمل حاليًا في تجارة السلع القائمة على الوقود الأحفوري، وقد لا يكون متاحًا بالكامل لصادرات الهيدروجين الأخضر مستقبلًا، كما أنه قد لا يقع بالقرب من مواقع الإنتاج المحتملة.
وبناءً عليه، فإن مدى قدرة الأصول القائمة على دعم صادرات الهيدروجين سيعتمد على موقعها ومدى توافرها، وسرعة التحول من السلع التقليدية إلى السلع النظيفة، وخطط التوسع داخل المواني.
احتياجات البنية التحتية المستقبلية
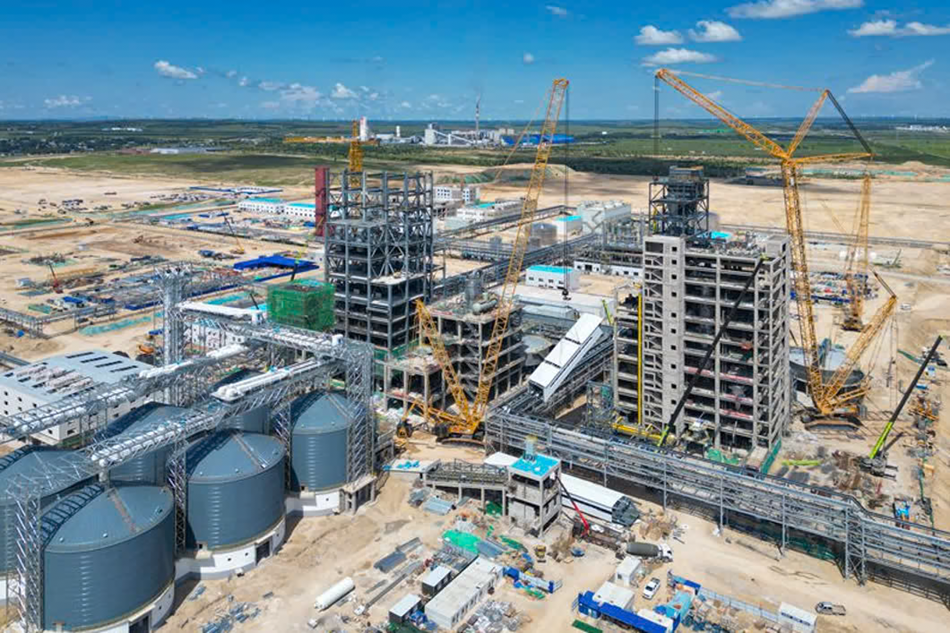
لتقييم احتياجات البنية التحتية المستقبلية، ذكر تقرير "إتش 2 غلوبال" أن المشروعات الموجهة للتصدير تمثّل ما يقرب من 12 مليون طن سنويًا من مكافئ الهيدروجين بحلول عام 2030، وهو ما يعادل أكثر من 40% من إجمالي مشروعات إنتاج الهيدروجين منخفض الانبعاثات المُعلنة عالميًا.
ومع ذلك، ما يزال التقدم محدودًا؛ إذ إن أقل من 8% من حجم التجارة المُعلنة يأتي من مشروعات دخلت حيز التشغيل، أو قيد الإنشاء، أو وصلت إلى مرحلة اتخاذ قرار الاستثمار النهائي، ما يشير إلى أن المشروعات الموجهة للتصدير تتقدم بوتيرة أبطأ مقارنةً ببقية المشروعات العالمية قيد التطوير.
ومن المتوقع أن تتخذ الغالبية العظمى من الصادرات المُعلنة شكل مشتقات الهيدروجين، بدلًا من الهيدروجين في حالته الغازية أو السائلة؛ إذ يُخطط لتصدير نحو ثلاثة أرباع الكميات المُعلنة على هيئة أمونيا، وهو ما يعادل تجارة تبلغ نحو 50 مليون طن سنويًا من الأمونيا.
وللمقارنة، يبلغ حجم تجارة الأمونيا العالمية حاليًا أقل من 20 مليون طن سنويًا؛ وإذا تحقّقت جميع المشروعات المُعلنة، فقد يتضاعف حجم تجارة الأمونيا العالمية، ما سيخلق طلبًا كبيرًا على بنية تحتية جديدة للتخزين والمحطات والشحن.
علاوةً على ذلك، فإن ظهور مجموعة أكثر تنوعًا جغرافيًا من الدول المصدرة المحتملة -مقارنةً بسوق الأمونيا الحالية- سيتطلّب تطوير مسارات تصدير جديدة وبنية تحتية داعمة لها.
وتختلف متطلبات البنية التحتية باختلاف ناقلات الهيدروجين ومشتقاته؛ إذ يُمكن للوقود الاصطناعي والغاز الطبيعي الاصطناعي الاعتماد إلى حد كبير على البنية التحتية المتاحة على نطاق واسع للوقود التقليدي، وإن كانت المرافق القائمة قد تحتاج إلى تعديل أو توسيع لتلائم البدائل النظيفة.
وفي المقابل، يتطلّب الهيدروجين المسال بنية تحتية مخصّصة للتخزين والتحميل والشحن، وهي بنية غير متوفرة بعد على نطاق تجاري.
ويُمكن لحوامل الهيدروجين العضوية السائلة (LOHCs) الاستفادة من البنية التحتية القائمة للتعامل مع المواد الكيميائية أو السوائل السائبة، وذلك حسب نوع المادة الحاملة.
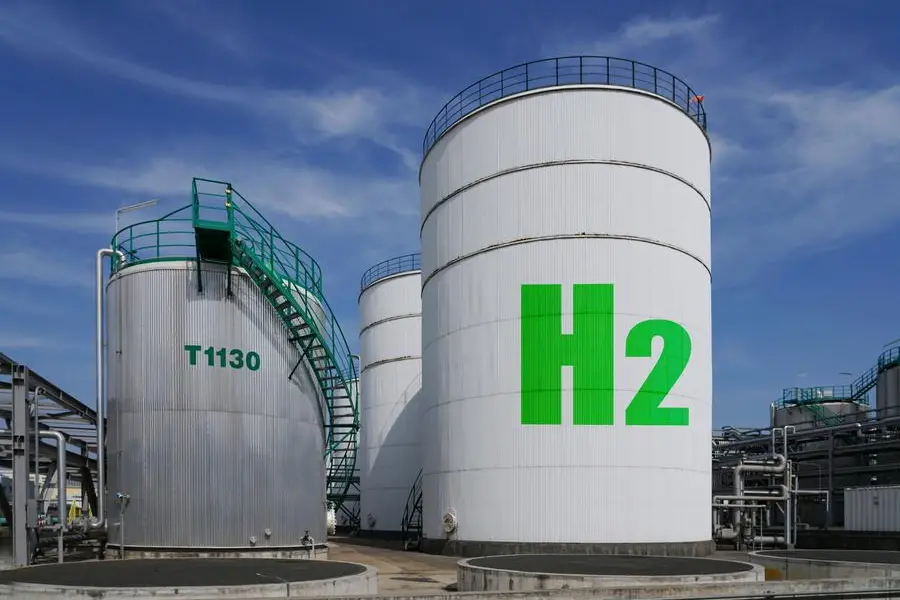
وفي هذا السياق الأوسع، تستحوذ الأمونيا والميثانول على الحصة الأكبر من مشروعات المحطات الجديدة المُعلنة.
وأُعلنت عالميًا 70 مشروعًا لمحطات الأمونيا لأغراض التصدير وتزويد السفن بالوقود، ولكن ما يزال نحو ثلاثة أرباع هذه المشروعات في مرحلة التصور الأولي أو دراسة الجدوى، في حين انتقلت 20 مشروعًا فقط إلى مراحل التصميم الهندسي الأولي، أو اتخاذ قرار الاستثمار النهائي، أو مرحلة الإنشاء.
أما بالنسبة إلى الميثانول، فإن عدد المشروعات المُعلنة أقل بكثير -ما يعكس انخفاض عدد مشروعات تصدير الميثانول- إلا أن نسبة أكبر منها قد وصلت إلى مراحل تطوير متقدمة، نظرًا إلى بساطة متطلبات التخزين والمناولة للميثانول مقارنة بغيره، فضلًا عن أن الطلب على الميثانول وقودًا للسفن يمثّل دافعًا إضافيًا للاستثمار في المحطات.
كما تتضح أهمية البنية التحتية للمواني بصورة أكبر عند النظر إلى المواقع الجغرافية لمشروعات إنتاج الهيدروجين المُعلنة؛ إذ يقع أكثر من 50% من مشروعات الهيدروجين الأخضر ضمن نطاق 250 كيلومترًا من ميناء رئيس، وترتفع هذه النسبة لتصل إلى نحو 70% ضمن نطاق 500 كيلومتر.
ويشير هذا التقارب المكاني القوي إلى أن المواني ستؤدي دورًا محوريًا، ليس فقط بوصفها بوابات للتصدير، بل أيضًا مراكز صناعية تدمج بين عمليات الإنتاج، والتخزين، وتزويد السفن بالوقود، والتجارة الدولية.
وعلى الرغم من تركز العديد من مشروعات الهيدروجين الأخضر المُعلنة بالقرب من المواني القائمة، فإن الاستثمار في البنية التحتية المخصصة للتصدير ما يزال محدودًا مقارنةً بحجم مشروعات الهيدروجين المُعلنة، بحسب التقرير الذي اطّلعت عليه منصة الطاقة المتخصصة.
البنية التحتية للأمونيا بحسب الدول
نظرًا إلى الدور المهيمن الذي تؤديه الأمونيا في مشروعات التصدير المُعلنة، وما تتطلّبه من عمليات تخزين ومناولة أكثر تخصصًا مقارنة بالمشتقات السائلة الأخرى، ركّز التقرير الصادر عن مؤسسة "إتش 2 غلوبال" على جاهزية البنية التحتية للأمونيا.
ووفق التفاصيل التي اطّلعت عليها منصة الطاقة المتخصصة، تعمل حاليًا أكثر من 170 محطة للأمونيا في نحو 60 دولة، ما يوفّر سعة تخزين عالمية تبلغ نحو 6.5 مليون طن من الأمونيا.
وفي الوقت ذاته، أُعلنت مشروعات جديدة لمحطات الأمونيا في نحو 30 دولة، يفتقر الكثير منها حاليًا إلى البنية التحتية اللازمة لتصدير الأمونيا.
ويقيّم التقرير جاهزية البنية التحتية للأمونيا في الدول التي أعلنت مشروعات لتصدير الهيدروجين الأخضر، من خلال مقارنة القدرة الإنتاجية لمشروعات تصدير الأمونيا المُعلنة بقدرة المناولة المتاحة في البنية التحتية الحالية والمخطط لها في كل دولة، استنادًا إلى قاعدتَي بيانات تابعتَيْن لوكالة الطاقة الدولية.
وتُصنّف البنية التحتية المخطط لها وفقًا لمرحلة التطوير، لمراعاة مستوى عدم اليقين الأكبر المرتبط بالمشروعات التي ما تزال في مرحلتَي التصور أو دراسة الجدوى.
وهناك 4 فئات يُمكن تمييزها في هذا السياق:
- الفئة الأولى تضم الدول التي تبدو فيها البنية التحتية الحالية للأمونيا كافية لاستيعاب أحجام الإنتاج المُعلنة.
وتندرج 12 دولة ضمن هذه الفئة، ما يعكس الميزة التي تتمتع بها هذه الدول بفضل وجود شبكات راسخة لإنتاج الأمونيا وتخزينها وتصديرها، ومن بينها:
- الإمارات.
- الأردن.
- إندونيسيا.
- ماليزيا.
- اليابان.
- الصين.
- إسبانيا.
- المكسيك.
- الأرجنتين.
- الفئة الثانية تضم الدول التي لا تمتلك بنية تحتية حالية كافية لاستيعاب مشروعات الإنتاج المُعلنة.
ومع ذلك، يبدو أن البنية التحتية التي وصلت إلى مراحل تطوير متقدمة -بما في ذلك المرافق التشغيلية، والمشروعات قيد الإنشاء، والمشروعات التي اتُخذ بشأنها قرار الاستثمار النهائي، والمشروعات التي تمر بمرحلة التصميم الهندسي الأولي- كافية لتلبية المتطلبات المستقبلية.
وتندرج 4 دول ضمن هذه الفئة، ما يشير إلى أن البنية التحتية اللازمة لدعم طموحات التصدير المُعلنة قد تجاوزت مرحلة التخطيط الأولية، وهي:
- السعودية.
- جنوب أفريقيا.
- الهند.
- بنما.
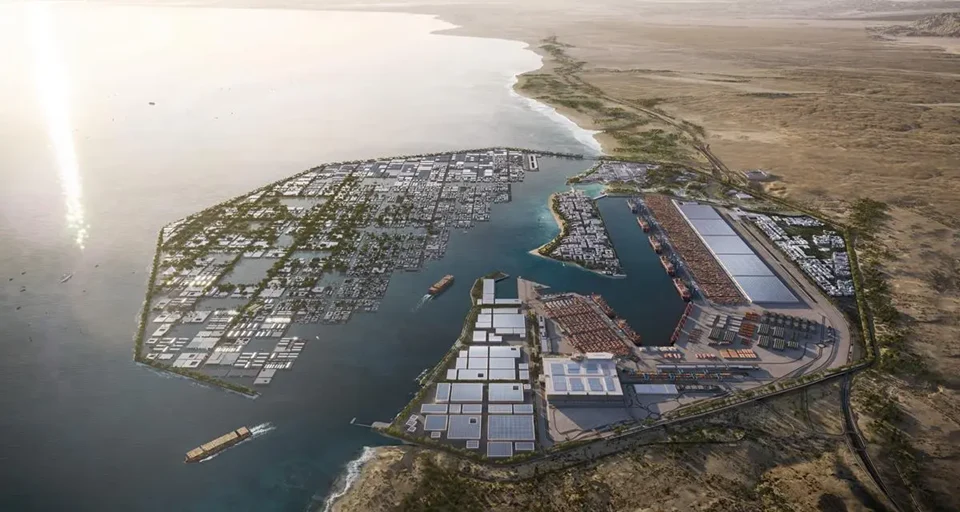
- الفئة الثالثة تضم الدول التي لا تكفي فيها البنية التحتية الحالية، كما أن مشروعات البنية التحتية المتقدمة وحدها لن توفر السعة الكافية المطلوبة.
ومع ذلك، تبدو البنية التحتية المخطط لها كافية لاستيعاب طموحات إنتاج الأمونيا المُعلنة، عند الأخذ في الحسبان جميع مشروعات المحطات المُعلنة، بما في ذلك تلك التي ما تزال في مرحلة التصور أو دراسة الجدوى.
وتندرج 5 دول ضمن هذه الفئة، ما يشير إلى اعتماد أكبر على مشروعات بنية تحتية ما تزال في مراحلها الأولى، وهي:
- سلطنة عمان.
- الولايات المتحدة.
- ناميبيا.
- أستراليا.
- البرتغال.
- الفئة الرابعة تضم الدول التي لن تكفي فيها البنية التحتية القائمة، مضافًا إليها جميع مشروعات المحطات المُعلنة حاليًا، لتلبية أحجام إنتاج الأمونيا المُعلنة.
وتندرج 11 دولة ضمن هذه الفئة، وهو ما يسلّط الضوء على فجوات كبيرة في البنية التحتية تتطلّب تطوير محطات إضافية تتجاوز ما هو مخطط له حاليًا، وهي:
- مصر
- المغرب
- موريتانيا
- فيتنام
- قازاخستان
- كندا
- كولومبيا
- بيرو
- تشيلي
- البرازيل
- باراغواي
ويتضح أنه رغم توزيع إمكانات إنتاج الهيدروجين الأخضر على نطاق واسع، فإن القدرة على التصدير على نطاق واسع تعتمد على توافر مرافق كافية للتخزين والمناولة والتحميل، فضلًا عن مدى نضج الاستثمارات المرتبطة بهذه البنية التحتية.
لذا، قد تكون الدول التي تمتلك بنية تحتية لتصدير الأمونيا، أو لديها خطط توسّع متطورة، في وضع أفضل من حيث البنية التحتية خلال المراحل الأولى من تطور سوق الهيدروجين الأخضر الدولية.
وفي المقابل، ستحتاج العديد من الدول الناشئة في مجال التصدير إلى تطوير منظومات بنية تحتية جديدة بالكامل، قبل أن يصبح ممكنًا إجراء عمليات تجارية واسعة النطاق للهيدروجين الأخضر؛ ما قد يؤثر في قدرتها التنافسية على المدى القريب، وعلى وتيرة تطوير مشروعات التصدير الخاصة بها.
موضوعات متعلقة..
- تصدير الهيدروجين الأخضر في ناميبيا يتأخر.. ما السبب؟
- فرص تصدير الهيدروجين من المنطقة العربية.. 7 دول بالقائمة
- تصدير الهيدروجين الأخضر من السعودية ينطلق قريبًا.. واليابان أولى الوجهات
نرشح لكم..
- ملف خاص عن مستجدات أسواق الغاز المسال العربية والعالمية
- ملف خاص عن المناجم في الدول العربية
- 5 صفقات غاز عربية في أول 3 أيام من نوفمبر 2026
- أكثر 10 دول إنتاجًا لسوائل الغاز الطبيعي.. 5 بلدان عربية بالقائمة
المصدر: