
إمكانات طاقة الرياح البحرية في شرق آسيا تفوق المتوسط العالمي 4 مرات
وحدة أبحاث الطاقة - مي مجدي
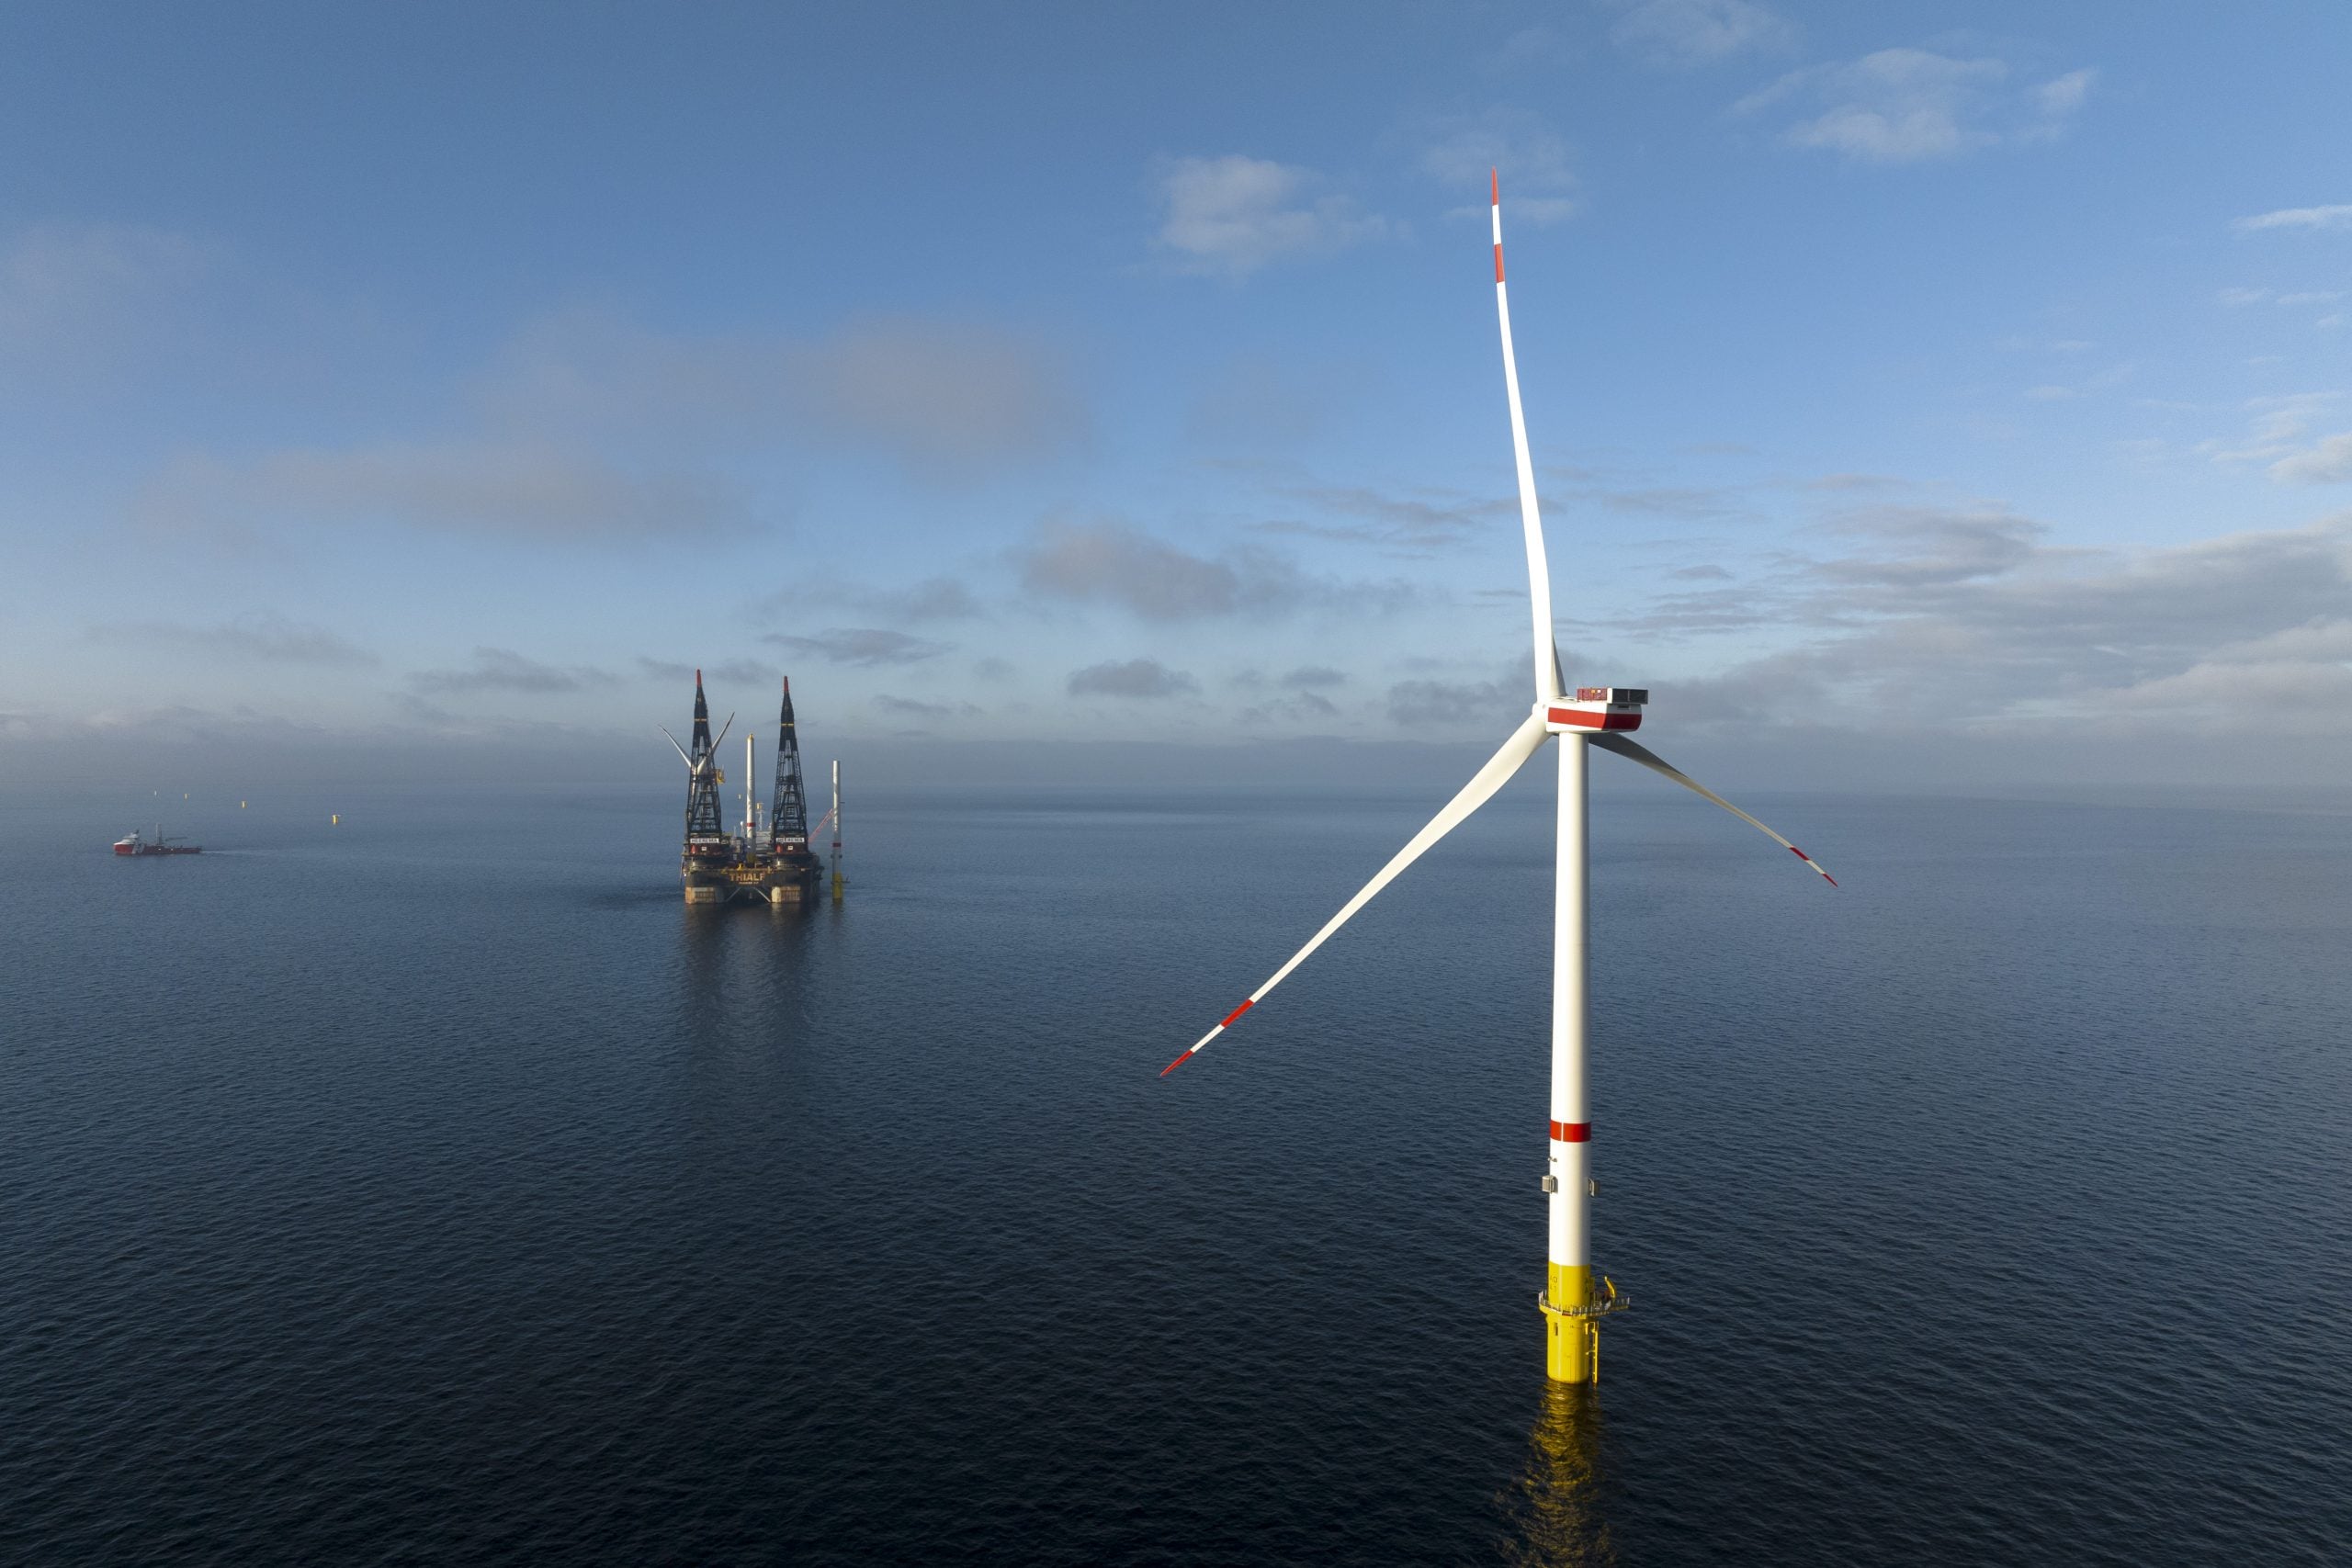
- رهان اليابان وكوريا الجنوبية وتايوان على طاقة الرياح البحرية يتزايد
- القطاع يستحوذ على 84% من إجمالي قدرات الطاقة المتجددة المحتملة في الدول الـ3
- قيمة المشروعات المحتملة في هذه الدول تبلغ نحو 381 مليار دولار
- منطقة شرق آسيا تمثّل 8% من إجمالي مشروعات الرياح البحرية المخططة عالميًا
يشتد الرهان على طاقة الرياح البحرية في شرق آسيا لدعم أهداف الطاقة المتجددة، إلى جانب الحد من مخاطر الاعتماد على واردات الوقود.
وتمثّل طاقة الرياح البحرية 84% من مشروعات الطاقة المتجددة المرتقبة في اليابان وكوريا الجنوبية وتايوان، أي 4 مرات المتوسط العالمي البالغ 21%، بإجمالي قدرة 82 غيغاواط، وبتكلفة تقديرية تبلغ 381 مليار دولار.
وبحلول 2030، يستهدف قطاع طاقة الرياح البحرية في شرق آسيا الوصول إلى أكثر من 30 غيغاواط، بحسب تقرير حديث اطّلعت عليه وحدة أبحاث الطاقة.
ومع ذلك، تواجه دول المنطقة تحديات تتعلّق بجاهزية الأسواق والتكاليف الرأسمالية والتمويل، فضلًا عن سلاسل التوريد والربط بالشبكات.
ونتيجة لذلك، بدأت الدول الـ3 إصلاحات تستهدف دعم القطاع وتقليل المخاطر أمام المطورين.
طاقة الرياح البحرية في شرق آسيا تدعم أمن الطاقة
أشار التقرير الصادر عن منصة غلوبال إنرجي مونيتور إلى أن أهداف قطاع طاقة الرياح البحرية في شرق آسيا تدعم في الأساس أمن الطاقة، لا سيما بعدما كشفت حرب إيران هشاشة الاعتماد على واردات الوقود ومخاطر اضطرابات الإمدادات.
وحاليًا، تعتمد اليابان وكوريا الجنوبية وتايوان على واردات الوقود الأحفوري، لا سيما القادمة من الشرق الأوسط:
- يشكّل الوقود الأحفوري 80% من مزيج الطاقة في اليابان، وتمثّل الواردات 90% منه، فيما يستحوذ الشرق الأوسط على 95% من واردات النفط الخام.
- يمثّل الوقود الأحفوري 79% من استهلاك الطاقة في كوريا الجنوبية، وتغطي كامل احتياجاتها عبر الواردات، ما يجعلها عرضة لارتفاع أسعار الوقود.
- تعتمد تايوان على الوقود الأحفوري المستورد لتلبية 94% من احتياجاتها من الطاقة، ويوفّر الشرق الأوسط 70% من النفط، و34% من الغاز المسال.
ومع تفاقم المخاطر وتقلبات الأسواق، اتجهت الدول الـ3 خلال العام الجاري إلى تغيير السياسات للحد من الصدمات.
وحاليًا، تعمل اليابان على خفض الاعتماد على واردات الوقود مع وجود 6.1 غيغاواط من قدرات الطاقة النووية قيد الإنشاء.
بينما تستهدف كوريا الجنوبية إضافة 100 غيغاواط من الطاقة المتجددة، لزيادة قدرتها المركبة إلى 3 أضعافها، وتخفض فاتورة الوقود، فضلًا عن خطط التخلّص التدريجي من الفحم.
أما تايوان فقد لجأت إلى تجميد أسعار النفط والكهرباء لاحتواء تداعيات الأزمة على الاقتصاد المعتمد على التصدير.
إمكانات طاقة الرياح البحرية في شرق آسيا
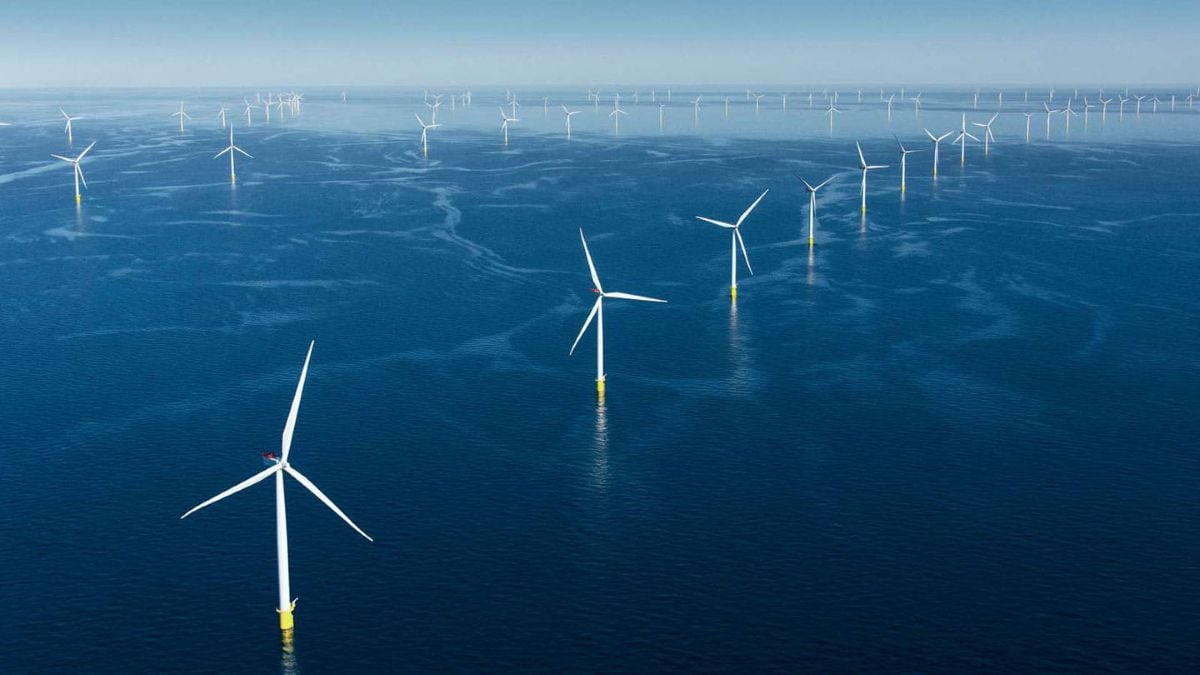
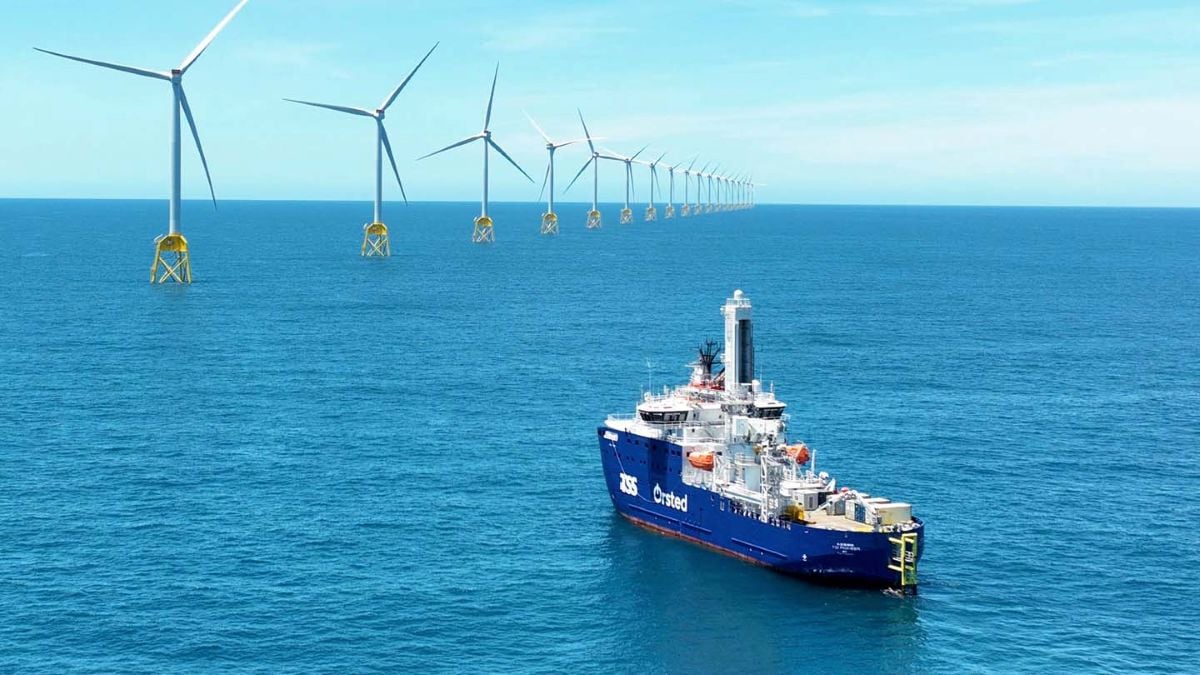
يرى التقرير أن طاقة الرياح البحرية في شرق آسيا قد تكون الحل الأمثل لتحقيق أهداف الطاقة المتجددة لعام 2030.
وتستحوذ المنطقة على 8% من مشروعات طاقة الرياح البحرية قيد التطوير عالميًا، بحسب ما رصدته وحدة أبحاث الطاقة.
وحاليًا، تمتلك اليابان قرابة 0.5 غيغاواط من الرياح البحرية قيد التشغيل، فيما تصل قدرة المشروعات المخططة إلى 27 غيغاواط حتى سبتمبر/أيلول 2026، منها قرابة 3 غيغاواط مقرر بدء عملياتها بين 2026 و2030.
وتستهدف الوصول إلى 10 غيغاواط قيد التشغيل أو الإنشاء بحلول 2030، لكن السوق تواجه تحديات مع إلغاء عدد من المشروعات المهمة، وما يزال نحو 68% من قدراتها المحتملة في مرحلة الإعلان.
وفي كوريا الجنوبية تبلغ القدرات المحتملة 44 غيغاواط، إلى جانب 0.3 غيغاواط قيد التشغيل و1 غيغاواط قيد الإنشاء، مع وجود 35 غيغاواط، أو 80% من القدرات المحتملة، في مرحلة ما قبل الإنشاء.
كما حصلت قرابة 9.5 غيغاواط على مواعيد بدء قبل 2030، واستهداف 10.5 غيغاواط قيد التشغيل أو الإنشاء بحلول ذلك العام.
أما تايوان فتمتلك 4.5 غيغاواط من الرياح البحرية قيد التشغيل، و1.3 غيغاواط قيد الإنشاء، وتبلغ قدرة المشروعات المخططة نحو 11 غيغاواط.
وتستهدف البلاد الوصول إلى 10.9 غيغاواط بحلول 2030، لكنها أخفقت في تحقيق هدف 2025 البالغ 5.6 غيغاواط، وحال دخول 3.3 غيغاواط المخطط لها بحلول 2030 الخدمة، فستصل القدرة التشغيلية إلى 7.8 غيغاواط، أي أقل من الهدف.
تحديات التكلفة والتمويل.. والإصلاحات كلمة السر
رغم استقرار تكلفة الكهرباء المستوية من الرياح البحرية عالميًا وقدرتها على منافسة محطات التوليد بالغاز الجديدة، فإن تحويل الإمكانات إلى مشروعات فعلية يتطلّب استثمارات ودعمًا مستمرًا للقطاع في الأسواق الناشئة.
وتمثّل التكاليف الأولية أكثر من 70% من إجمالي تكلفة مشروعات الرياح البحرية في كوريا الجنوبية، وتبلغ النفقات الرأسمالية في اليابان قرابة ضعف مستويات السوق الأوروبية، بسبب محدودية سلاسل التوريد المحلية.
بالإضافة إلى ذلك، أدت متطلبات التوطين السابقة في تايوان إلى زيادة تكاليف المطورين، بسبب اضطرابات سلاسل التوريد وانسحاب مطورين دوليين.
وتتمثّل الأولوية العاجلة في الدول الـ3 في خفض تكلفة تأمين رأس المال قبل بدء تشغيل المشروعات، عبر توفير بيئة استثمارية ملائمة للمطورين، تتسم بوضوح التوجهات السوقية وانخفاض المخاطر التنظيمية، مع ضمان جاهزية شبكات الكهرباء والمواني والسفن.
ونتيجة لذلك، تتحرك الدول الـ3 لمعالجة هذه العقبات:
- تدرس اليابان تحديد مناطق ترويج جديدة.
- ألغت تايوان المناقصات ذات الأسعار الصفرية وخفّفت متطلبات التوطين، وتعمل على إعادة تقسيم المناطق لتوسيع مواقع التطوير.
- يُعد نموذج الربط المشترك بالشبكة في كوريا الجنوبية وسيلة لخفض تكاليف التوليد والتشغيل والاستثمار الأولي في المحطات الفرعية.
موضوعات متعلقة..
- منطقة عمياء.. توربينات الرياح البحرية قد تخفض فاعلية الرادار
- سفن خدمات طاقة الرياح البحرية تشهد تطورات وفق حجم المشروعات (تقرير)
اقرأ أيضًا..
- التقارير الدورية لوحدة أبحاث الطاقة
- ملف محطات الإسالة العربية
- ملف قطاع الطاقة في العراق
- أنس الحجي: مرونة صادرات النفط السعودية عبر الأنابيب أنقذت العالم من أزمة
المصدر..