
انبعاثات قطاع الشحن البحري تؤثر في التكاليف التشغيلية وأداء السفن (تقرير)
نوار صبح
- لسنوات عديدة كان الاعتماد على تقديرات الانبعاثات أمرًا كافيًا لقطاع الشحن البحري
- القياس المباشر يوفر رؤية واضحة للانبعاثات الفعلية وعلاقتها بظروف التشغيل
- الانبعاثات تنطوي على تكلفة مالية مباشرة في ظل أنظمة تسعير الكربون
- الارتفاع غير المبرر في الانبعاثات قد يوفر إنذارًا مبكرًا بتدهور الكفاءة أو مشكلة صيانة
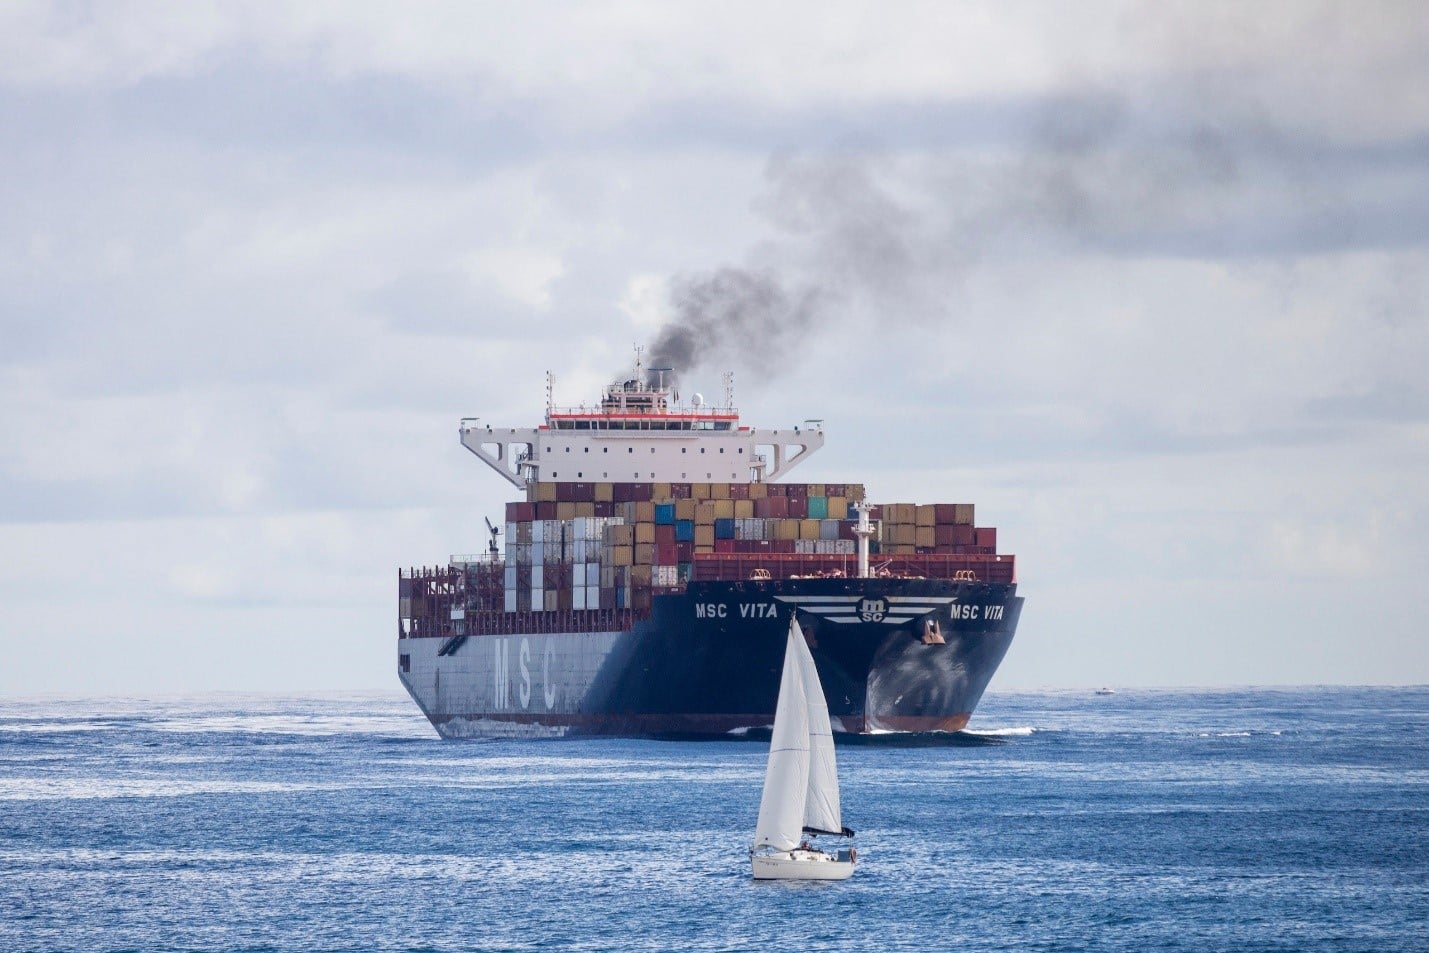
تؤثر انبعاثات قطاع الشحن البحري في التكاليف التشغيلية وأداء السفن، ولذلك تنطوي طرق قياسها بدقة على أهمية بالغة بيئيًا واقتصاديًا.
ولسنوات عديدة، كان الاعتماد على تقديرات الانبعاثات أمرًا كافيًا لقطاع الشحن البحري، إذ كان يُسجّل استهلاك الوقود وتطبيق معاملات انبعاثات قياسية، ثم الإبلاغ عن الأرقام الناتجة بصورة دورية.
وأوجد هذا النهج أساسًا مشتركًا للوائح التنظيمية والمقارنات، بحسب تقرير اطلعت عليه منصة الطاقة المتخصصة (مقرّها واشنطن).
وتؤثر انبعاثات قطاع الشحن البحري في العلاقات مع العملاء، وقرارات الاستثمار، والقدرة على الحصول على التمويل، وعلى الرغم من أن التقديرات تظل ضرورية لأغراض المحاسبة الموحدة، فإنها لم تعد كافية للإدارة الفاعلة، لذا ينبغي على قطاع الشحن البحري استكمال عمليات الحساب بقياس مباشر ومستمر عند المصدر.
أهمية بيانات انبعاثات قطاع الشحن البحري
تُحدد معظم انبعاثات قطاع الشحن البحري من استهلاك الوقود باستعمال عوامل انبعاثات محددة، وفقًا لتقرير نشرته منصة "سبلاش 247".
وتعتمد الطريقتان (أ) و(ب) عمومًا على سجلات توصيل الوقود أو تغيرات مستويات الخزانات، ومن ثم تُقدمان معلومات استرجاعية.
أما الطريقة (ج)، باستعمال عدادات تدفق الوقود، فتُوفر بيانات استهلاك الوقود في الوقت الفعلي.
في غضون ذلك، تحسب الطرق الـ3 الانبعاثات من استهلاك الوقود بدلًا من قياس ما يخرج من العادم بعد الاحتراق.
ويوفر القياس المباشر رؤية واضحة للانبعاثات الفعلية وعلاقتها بظروف التشغيل.
ويُغير القياس المباشر طبيعة المعلومات، إذ يُمكن لأجهزة الاستشعار قياس انبعاثات قطاع الشحن البحري باستمرار عند العادم وربط النتائج بالبيانات التشغيلية.
وبذلك، يُمكن للمشغلين معرفة طريقة تغير الانبعاثات مع السرعة والحمولة والمسار والطقس والتيارات وإعدادات المحرك.
ويُعد هذا التمييز مهمًا، فالبيانات المُقدّرة مُصممة أساسًا لأغراض المحاسبة، في حين تُمكن البيانات المقاسة من دعم كلٍ من المحاسبة واتخاذ الإجراءات.
أدلة أفضل لاتخاذ قرارات أفضل
تعتمد الانبعاثات المحسوبة على دقة سجلات الوقود، وخصائص الوقود، ومعامل الانبعاثات المُختار، واتساق عمليات الإبلاغ لدى السفن وأطقم العمل.
وعلى الرغم من أن كل افتراض قد يكون منطقيًا، فإن النتيجة تظل مجرد تقدير، وفق متابعات القطاع لدى منصة الطاقة المتخصصة.
أما القياس المباشر فيرصد الانبعاثات الفعلية من مصدرها، ويمكنه كشف الفروق بين الأداء المفترض والأداء الواقعي، فضلًا عن التباينات التي قد تخفيها الحسابات المجمعة.
وتكتسب هذه المسألة أهمية متزايدة، نظرًا لأن الانبعاثات تنطوي على تكلفة مالية مباشرة في ظل أنظمة تسعير الكربون.
ويمكن للمعلومات الأكثر موثوقية أن تعزز الحوكمة، إذ يُتوقع من مجالس الإدارة والإدارات العليا الإشراف على أهداف الانبعاثات، وخطط التحول، والمخاطر المتعلقة بالكربون، وتصبح قراراتهم أكثر مصداقية عندما تستند إلى أدلة حول الأداء التشغيلي الفعلي.
ولا يتعين بالضرورة أن يتنافس القياس المباشر مع الأساليب التنظيمية القائمة.
ففي إطار عمل الاتحاد الأوروبي الخاص بمراقبة انبعاثات النقل البحري والإبلاغ عنها والتحقق منها (EU MRV)، يُعد القياس المباشر -المُصنّف رسميًا باسم "الطريقة د"- واحدًا من 4 أساليب مسموح بها للمراقبة، شريطة الالتزام بخطة مراقبة معتمدة وإجراء عملية تحقق مستقلة.
ومن ثم، يمكن لهذا الأسلوب تلبية متطلبات الإبلاغ الرسمية مع توفير معلومات مفيدة تشغيليًا حول الانبعاثات الفعلية الناتجة عن الاحتراق.
ومقارنةً بالطريقتين "أ" و"ب" يمكن للقياس المباشر توفير معلومات أكثر حداثة (في الوقت المناسب)، ومقارنةً بالطريقة "ج" فإنه يقدم أدلة على انبعاثات العادم الفعلية بدلًا من القيم المستمدة من حسابات استهلاك الوقود.
وعلى الرغم من أن تصنيف "الطريقة د" مستمد من الإطار التنظيمي للاتحاد الأوروبي، فإن قيمة القياس المباشر لا تقتصر على أوروبا أو متطلبات الإبلاغ التنظيمي.
ويمكن لعملية القياس ذاتها أن تساعد المشغلين على فهم طريقة تغير الانبعاثات الفعلية بتغير السرعة، والحمولة، ونوع الوقود، والظروف الجوية، وحالة المحرك، وممارسات التشغيل، أيًا كان موقع إبحار السفينة.
وتتحقق هذه القيمة التشغيلية سواء كانت الرحلة المحددة خاضعة للوائح الاتحاد الأوروبي (مثل نظام مراقبة انبعاثات النقل البحري والإبلاغ عنها والتحقق منها أو نظام تداول الانبعاثات) أم لا.
وهناك فوائد مالية محتملة، فبموجب نظام الاتحاد الأوروبي لتداول الانبعاثات يتعين على شركات الشحن البحري تسليم حصص انبعاثات (مخصصات) مقابل كل طن من الانبعاثات المُتحقق منها، التي تقع ضمن نطاق النظام.
وتعتمد الأساليب القائمة على الوقود في حساب الانبعاثات على افتراضات تتعلق باحتراق الوقود وتحويل محتواه الكربوني إلى غازات دفيئة.
وفي الحالات التي تؤدي فيها هذه الافتراضات إلى تقدير رقم أعلى من الانبعاثات الفعلية الناتجة عن الاحتراق، يمكن للقياس المباشر المُتحقق منه أن يقلل عدد الحصص المطلوبة، ومن ثم يخفض التكلفة المرتبطة بالكربون.
تحويل القياس إلى تخفيضات
قد يدعم تقرير الانبعاثات اللاحق الامتثال، ولكنه يصل متأخرًا جدًا لتحسين الرحلة التي أدت إليه.
ويوفر القياس المباشر المستمر دورة إدارة أقصر وأكثر استنادًا إلى الأدلة، ومراقبة الأداء الفعلي بعد الاحتراق، وتحديد الانبعاثات غير الطبيعية أو أوجه القصور التي يمكن تجنبها، وتعديل العمليات أو الصيانة، وقياس النتيجة، وتطبيق التدخلات الناجحة في أماكن أخرى.
ويمكن أن يساعد هذا المشغلين على تقييم آثار الإبحار البطيء، وتحسين المسار، وضبط المحرك، وحالة الهيكل والمروحة، وجودة الوقود، والتغييرات في الممارسات التشغيلية.
وقد يوفر الارتفاع غير المبرر في الانبعاثات إنذارًا مبكرًا بتدهور الكفاءة أو مشكلة صيانة.
ويُعد القياس المباشر لانبعاثات قطاع الشحن البحري ذا قيمة خاصة عندما يتعين على الشركات الاختيار بين أنواع الوقود البديلة، وتعديلات المحرك، وتقنيات الكفاءة، والطلاءات الجديدة، ومساعدة الرياح، والاستثمارات الأخرى.
من جهة ثانية، تُعد النماذج وتوقعات الشركات المصنعة مفيدة، ولكن يحتاج المالكون إلى معرفة طريقة أداء الحل على سفنهم ومساراتهم وملفات تعريف التشغيل لديهم.
بناء الثقة عبر سلسلة القيمة
يسعى مالكو البضائع بصورة متزايدة إلى الحصول على معلومات موثوقة حول انبعاثات سلسلة التوريد.
ويرغب المستأجرون في مقارنة أداء السفن، بينما تُولي البنوك وشركات التأمين والمستثمرون اهتمامًا أكبر لمخاطر التحول ومصداقية الالتزامات المناخية.
ويمكن للبيانات المقاسة والمحدثة والقابلة للتتبع أن تُعزز تقارير العملاء وتُقدم أدلة أقوى على التمويل المرتبط بالاستدامة والترتيبات التجارية القائمة على الأداء.
ولا تكمن قيمتها في مجرد الإبلاغ عن رقم أقل، بل في توضيح طريقة الوصول إلى هذا الرقم والإجراءات التي حققت هذا التخفيض.
وتتضاعف الفوائد عندما يشمل القياس أسطولًا كاملًا، إذ تُتيح البيانات القابلة للمقارنة للإدارة تحديد السفن ذات الأداء العالي والمنخفض، وفهم أسباب الاختلافات، ووضع معايير داخلية واقعية، ويمكن اختبار الدروس المستفادة من سفينة واحدة ونقلها إلى سفن أخرى.
وبمرور الوقت، تستطيع الشركات بناء قاعدة بيانات تُبين أداء فئات السفن، والتدخلات الناجحة، والمجالات التي يُمكن فيها تحقيق المزيد من التخفيضات بأكثر الطرق فاعلية من حيث التكلفة.
وهذا بدوره يُحسّن الصيانة والمشتريات وتخطيط الأسطول والتنبؤ بالانبعاثات وموازنة تكلفة الكربون.
من الامتثال القائم على التقديرات إلى الأداء المُقاس
ستظل انبعاثات قطاع الشحن البحري في حاجة إلى منهجيات للحساب، فهي تضمن الاتساق وتتيح للشركات والجهات التنظيمية والأسواق العمل وفق إطار متفق عليه.
ولذا، ينبغي النظر إلى القياس المباشر بصفته عنصرًا مكملًا، وليس بديلًا شاملًا.
ويكمن الفرق في أن القياس المباشر قادر على تحويل بيانات الانبعاثات من مجرد مخرجات لتقارير لاحقة للحدث إلى مورد للإدارة اليومية.
ومع تزايد صرامة القيود المفروضة على انبعاثات الكربون لن يقتصر تقييم شركات الشحن على الأهداف التي تعلنها، بل سيمتد ليشمل قدرتها على إثبات تحقيق تحسينات ملموسة في عملياتها الفعلية.
وستكون الشركات الأكثر درايةً بحجم انبعاثاتها الحقيقية في أفضل وضع يتيح لها خفض التكاليف، وإدارة المخاطر، واتخاذ قرارات استثمارية صائبة، وتسريع وتيرة التحول في قطاع الشحن البحري.
موضوعات متعلقة..
- تكلفة الوقود المستدام ووفرته تهددان خطط إزالة انبعاثات قطاع الشحن البحري (تقرير)
- الشحن التوربيني.. تقنية تخفض انبعاثات قطاع الشحن البحري (تقرير)
- مسؤولة إماراتية: انبعاثات قطاع الشحن البحري تُنذر بخسائر فادحة لكوكب الأرض
اقرأ أيضًا..
- التقارير الدورية لوحدة أبحاث الطاقة
- ملف أسواق الغاز المسال العربية والعالمية
- ملف الطاقة الشمسية في الدول العربية
المصدر:
بيانات الكربون في قطاع الشحن البحري بحاجة إلى أن تكون واقعية ودقيقة، من "سبلاش 247"